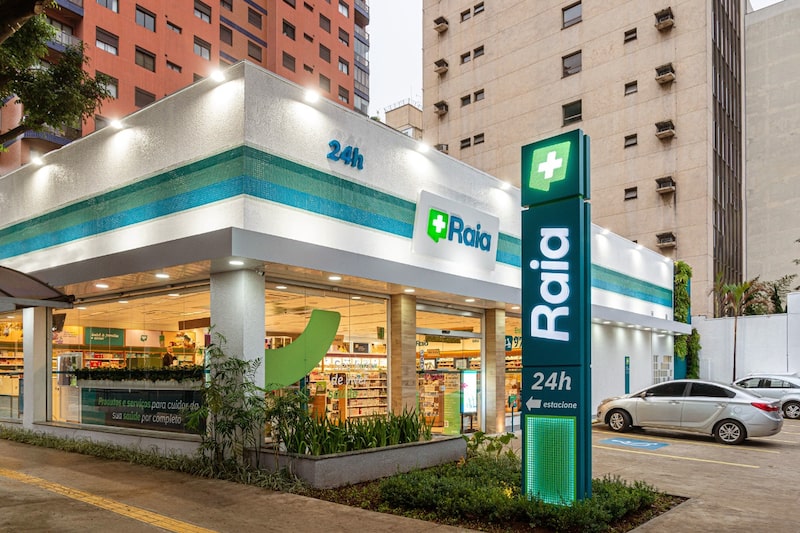
Bloomberg Línea — O balanço do terceiro trimestre da RD Saúde (RADL3), divulgado na terça-feira (3), abriu uma nova fase para a dona das redes Raia e Drogasil. Depois de crescer acima de 20% puxada pelos remédios GLP-1, usados contra obesidade e diabetes, a companhia agora precisa mostrar que consegue manter o ritmo sem esse motor, segundo disseram analistas de BTG Pactual, Itaú BBA, XP e BB Investimentos, em relatórios.
A receita bruta cresceu 16%, para R$ 13,2 bilhões, em linha com as projeções. É o terceiro trimestre seguido de desaceleração, depois de altas de 20,4% no primeiro trimestre e de 18,3% no segundo, de acordo com o BTG. O banco atribui parte da perda de fôlego à estabilização dos GLP-1 em cerca de 12% das vendas desde o fim de 2025.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
As vendas em mesmas lojas mostram a mesma tendência. Pela série do Itaú BBA, o indicador recuou de 16,3% no 4T25 para 14,3%, 12,5% e agora 10,1%. As lojas maduras avançaram 8,4%, abaixo dos 9,3% esperados pela XP e dos 9% projetados pelo Itaú.
Leia também: RD estreia loja conceito de olho em mercado premium e marcas da Coreia e do Japão
O Itaú BBA estima que a categoria faturou cerca de R$ 1,575 bilhão no trimestre, alta de cerca de 60%. O lucro bruto por loja subiu 6,6%, 2 pontos acima da inflação de 4,6%, mas os GLP-1 responderam por cerca de 3,2 pontos desse avanço. Sem eles, a alta seria de cerca de 3,4%, abaixo da inflação, pela conta feita a partir dos números do banco.
O desafio imediato é o quarto trimestre. Segundo o Itaú BBA, as vendas de GLP-1 haviam disparado 184% no 4T25, contra 109% no terceiro trimestre, o que deixa a base de comparação mais dura. O banco diz que o histórico curto da categoria dificulta saber quanto as vendas podem acelerar com a chegada do verão.
Crescimento além da categoria
Os analistas veem sinais de que a RD tem fôlego fora do GLP-1. A participação de mercado nacional chegou a 19,1%, ganho de 1,1 ponto em um ano. Excluídos esses remédios, o avanço ficou pouco abaixo de 1 ponto, o que, para o BTG, indica força competitiva que vai além da categoria. Os genéricos cresceram 11,7%, os isentos de prescrição, 10,8%, e higiene e beleza, 13,4%.
Leia também: Marca Needs, da RD, já fatura R$ 1,6 bilhão. Grupo vê espaço para triplicar receita
O Itaú BBA calcula que a margem bruta sem GLP-1 foi de 30,3%, alta de 0,3 ponto. Isso porque a categoria tem margem estimada em cerca de 18%, abaixo da média da rede.
Para o BTG, os pontos a acompanhar daqui para frente são três: a capacidade de manter vendas em mesmas lojas acima de dois dígitos e da inflação conforme o efeito GLP-1 se normaliza, a margem bruta num ambiente mais competitivo e a habilidade da gestão de compensar essas pressões com genéricos, negociações comerciais e produtividade.
Ações da RD Saúde (RADL3)
O banco também vê o lançamento de versões genéricas desses remédios como oportunidade estrutural, por baratear o tratamento e ampliar o número de pacientes.
Custo e caixa
As despesas com vendas subiram para 18,5% da receita, pressionadas por investimentos em salários e benefícios, e a margem Ebitda caiu 0,1 ponto, para 7,8%. O fluxo de caixa livre recuou para R$ 160 milhões, ante R$ 616 milhões um ano antes. Segundo o BTG, o motivo foi o investimento de R$ 193 milhões em capital de giro e de R$ 418 milhões em capex.
Segundo o Itaú BBA, a ação caiu 23,9% em um mês e negocia a cerca de 14 vezes o lucro de 2027, um dos níveis mais baixos dos últimos anos. Pelas conversas do banco com investidores, o desconto reflete a desaceleração da economia, a base dura dos GLP-1 e a concorrência de marketplaces.
O Itaú mantém recomendação neutra, com alvo de R$ 18. BTG (R$ 30) e BB (R$ 25) recomendam compra.
Leia também
GPA vende participação na Stix, programa de fidelidade, à RD Saúde por R$ 23 milhões