Bloomberg — Preços deprimidos e volumes de negociação estagnados têm levado um número cada vez maior de empresas brasileiras a fechar capital, enfraquecendo ainda mais um mercado que já se tornou coadjuvante nas carteiras globais de ações.
A B3 registrou a saída de 33 empresas desde 2024, segundo dados compilados pela Bloomberg. Pelo menos seis novas ofertas públicas de aquisição de ações já foram anunciadas, incluindo Banco Santander Brasil, Companhia Brasileira de Alumínio e Helbor Empreendimentos.
Banqueiros, investidores e os próprios executivos da B3 atribuem o êxodo a diversos fatores. O principal deles são os juros persistentemente altos no Brasil. Com a Selic acima de 10% desde 2022, há pouco incentivo para que investidores tolerem a volatilidade das ações. A instabilidade decorrente da guerra no Oriente Médio e o boom da inteligência artificial nos EUA e na Ásia também são vistos como fatores que desviam recursos do país.
“O mercado de ações brasileiro vem passando por um período particularmente desafiador”, disse André Milanez, diretor financeiro da B3, em entrevista. A eleição presidencial do próximo mês traz uma complicação adicional, acrescentou. “É natural que os agentes de mercado prefiram esperar antes de fazer movimentos”.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
A lista de problemas inclui ainda o fato de que o pipeline de IPOs brasileiros está praticamente vazio há anos. Em maio, a empresa de gás e energia Compass tornou-se a primeira a realizar uma oferta pública inicial de ações desde 2021. Segundo banqueiros, nenhuma empresa deve estrear na bolsa ainda este ano.
Aquisições também explicam parte da tendência, disse Fabio Nazari, sócio responsável pela área de mercado de capitais de renda variável do BTG Pactual. Pela legislação brasileira, quando um novo acionista assume o controle de uma empresa, precisa fazer uma oferta pública de aquisição para comprar as ações de todos os minoritários nas mesmas condições.
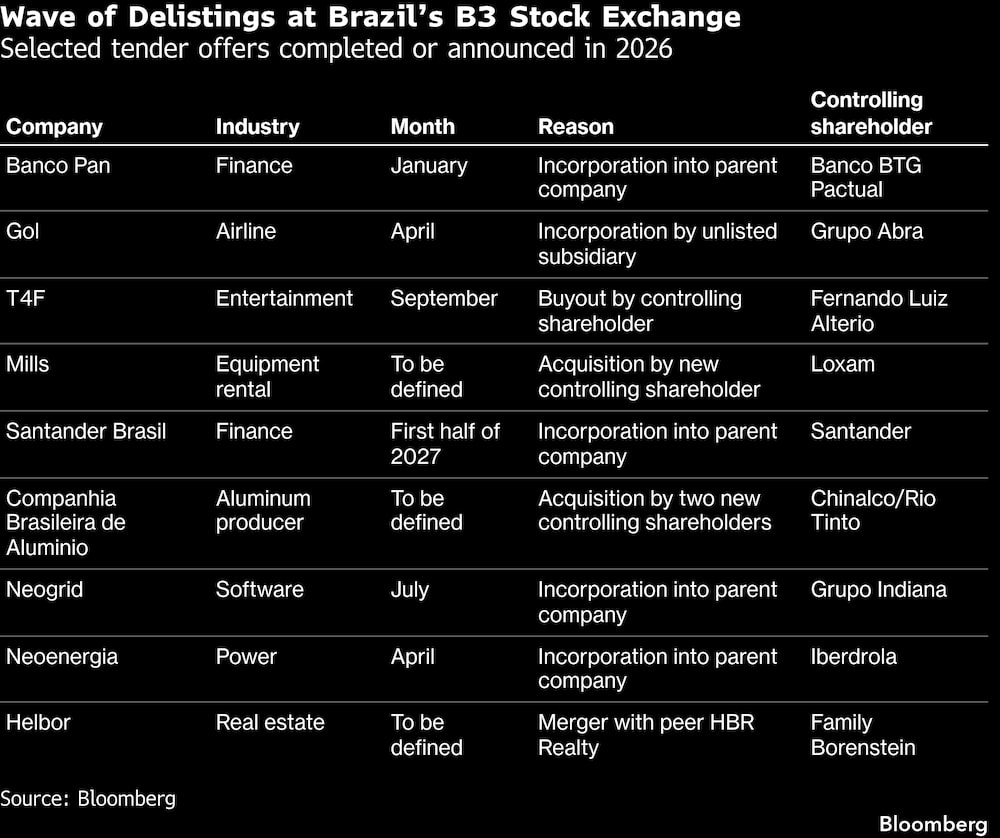
É o caso da Companhia Brasileira de Alumínio, que está sendo adquirida pela chinesa Chinalco (Aluminum Corporation of China) e pela Rio Tinto.
O Santander Brasil, cujas avaliações estão em mínimas históricas em comparação com as da controladora na Espanha, também será alvo de uma OPA por meio de troca de ações no primeiro semestre de 2027.
O próprio BTG comprou as ações remanescentes de sua subsidiária Banco Pan em janeiro.
O Grupo Indiana está incorporando sua unidade Neogrid, empresa de tecnologia e software, enquanto a companhia imobiliária HBR Realty Empreendimentos Imobiliários está tornando a Helbor Empreendimentos sua subsidiária e retirando-a da bolsa.
Leia também: Pior falha técnica de sua história coloca em evidência monopólio da B3
“Se uma ação está sendo negociada abaixo do valor patrimonial, o melhor uso do dinheiro do acionista controlador é comprar a participação que está nas mãos do mercado, que deixou de ser um bom sócio”, disse Daniel Wainstein, sócio-fundador da boutique de banco de investimento Seneca Evercore.
“Uma cotação baixa impede a empresa de levantar mais capital por meio de ações e, além disso, permanecer como companhia aberta exige uma enorme quantidade de trabalho”.
Claudia Mesquita, responsável pelo negócio de mercado de capitais de renda variável do Brasil no UBS BB Investment Banking, vê os fechamentos de capital como “uma consequência natural” do boom de 2020 e 2021, que trouxe IPOs de “emissores em vários estágios de maturidade”.
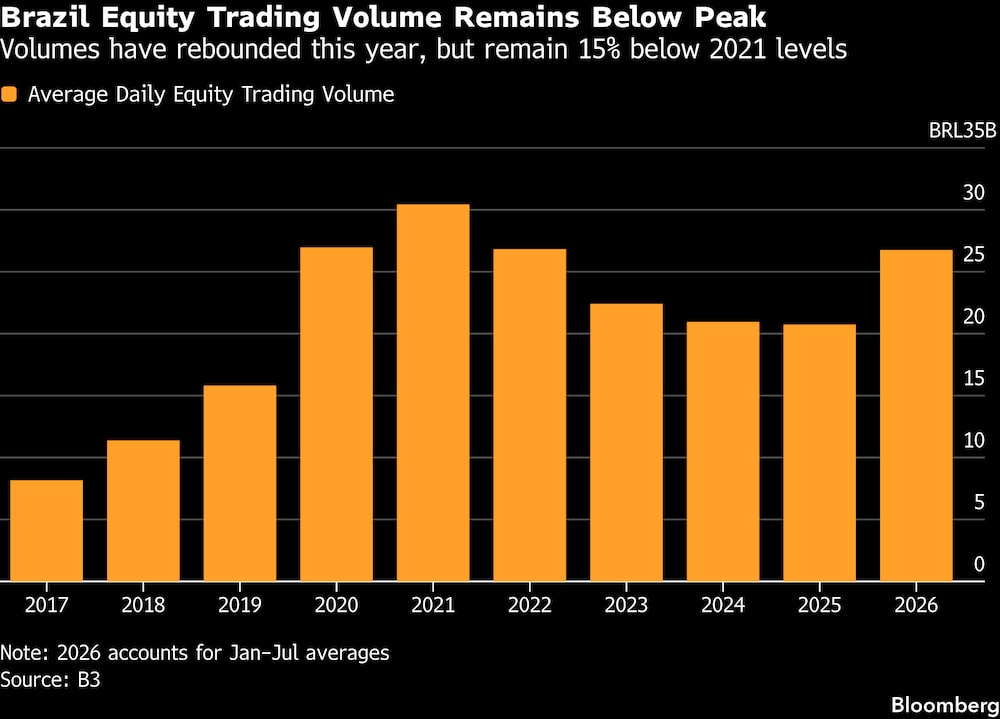
A negociação de ações brasileiras diminuiu desde o pico de 2021, com o giro médio diário caindo quase 32%, para R$ 20,7 bilhões em 2025, segundo dados da B3.
Leia também: B3 vê retomada de ofertas de ações e espaço para destravar valor com negócio de dados
Os volumes se recuperaram neste ano antes da eleição e à medida que investidores estrangeiros diversificaram seus recursos para fora dos EUA, com média de R$ 26,8 bilhões até julho, mas permanecem cerca de 15% abaixo dos níveis em 2021.
A redução no número de empresas mantém os traders confinados a um pequeno grupo de ações líquidas, que tende a gerar apenas retornos medianos, disse Christian Keleti, CEO na Alpha Key Capital.
“Quando os gestores de recursos têm os mesmos nomes em suas carteiras, eles perdem sua vantagem competitiva”, disse Keleti.
Tendências semelhantes vêm ocorrendo nos principais mercados da América Latina. O número de empresas listadas no México e na Colômbia caiu cerca de 3% desde 2024, enquanto no Chile a queda foi de 1,6%, segundo dados das bolsas compilados pela Bloomberg. Mercados menores, na Argentina e no Peru, registraram crescimento de pelo menos 3,7% no período.
No Brasil, a queda foi mais acentuada, 9%.
Leia também: B3 diz que 54 empresas estão prontas para buscar um IPO quando ‘janela reabrir’
“A onda mais recente de fechamentos de capital é mais um fenômeno brasileiro, porque os valuations estão mais deprimidos aqui”, disse Bruno Saraiva, co-responsável pelo banco de investimento do Bank of America no Brasil e responsável pela área de mercado de capitais de renda variável para a América Latina.
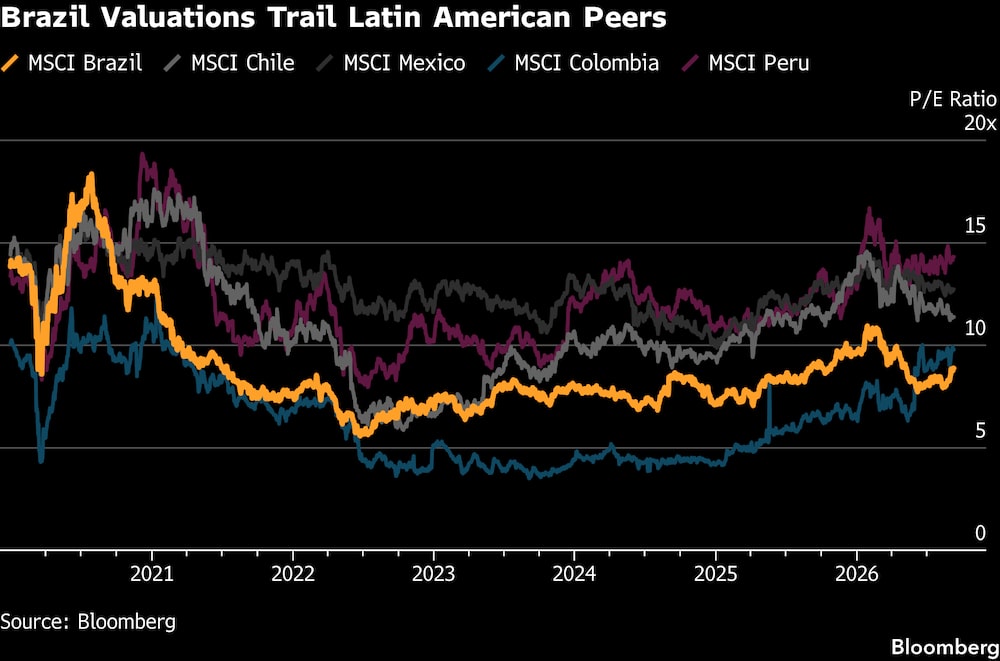
As ações brasileiras vêm sendo negociadas com valuations inferiores aos da maioria de seus pares latino-americanos há bem mais de quatro anos. Atualmente, são negociadas a 8,88 vezes o lucro estimado, cerca de 26% abaixo da média regional e aproximadamente 11% abaixo de sua média de 10 anos.
O baixo preço do mercado levou estrangeiros a investir pesadamente em ações brasileiras no início de 2026 — fluxo que rapidamente se reverteu quando a guerra no Irã fez os preços do petróleo dispararem e reformulou as apostas sobre os juros globais. Investidores locais continuam retirando recursos, com os fundos de ações registrando resgates líquidos de R$ 8,15 bilhões neste ano até agosto.
Leia também: Empresas ignoram ruído político e prosperam, mas novo governo precisa arrumar a casa
“Há uma frustração e uma decepção generalizada em relação ao Brasil”, disse Marcelo Millen, responsável pelo negócio de mercado de capitais de renda variável para a América Latina no Citi. “Havia uma expectativa de chegar ao fim do ano com juros mais baixos, mas isso não vai se concretizar”.
As perspectivas para IPOs neste ano parecem mais favoráveis em outras partes da América Latina. YPF Energia Eléctrica e Genneia, da Argentina, protocolaram pedidos para realizar ofertas nos EUA, com listagens duplas na bolsa local.
O “ignorado” mercado acionário da Colômbia pode receber impulso das recentes eleições presidenciais, disse Millen, enquanto os juros mais baixos e a inflação controlada no Chile tornam o país “o mais bem posicionado” da região.
Veja mais em bloomberg.com
©2026 Bloomberg L.P.