Bloomberg Línea — O Brasil tem hoje 83,9 milhões de brasileiros inadimplentes, o equivalente a 51% da população adulta, ante 40% há dez anos. O número recorde de inadimplentes tem sido batido desde janeiro de 2025, assim como o saldo negativado na base da Serasa Experian, que soma mais de R$ 500 bilhões em dívidas.
Apesar do quadro agudo, ainda não é possível dizer que a inadimplência no Brasil atingiu o seu pior momento, de acordo com Camila Abdelmalack, economista-chefe da Serasa Experian.
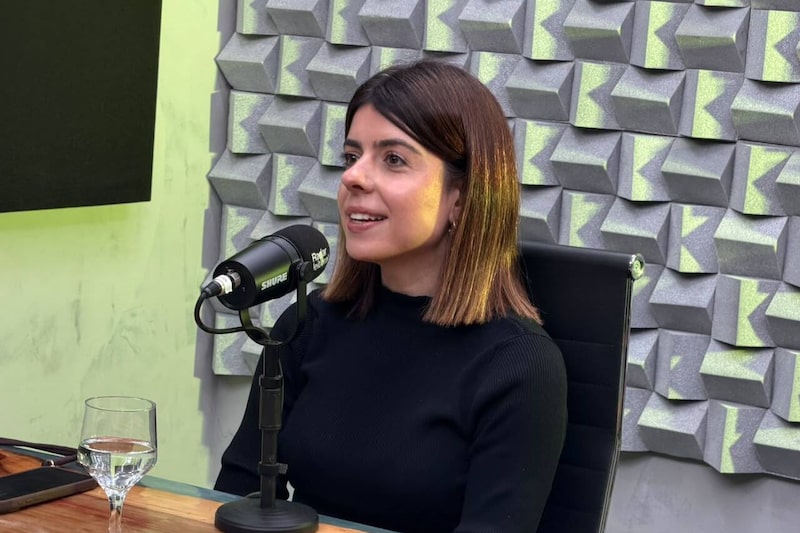
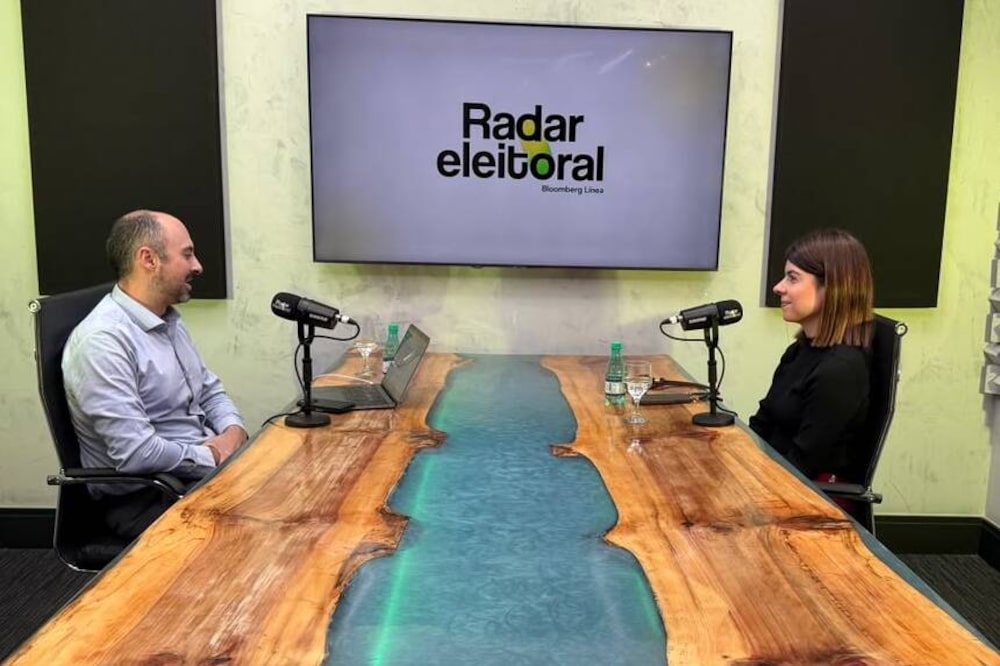
Em entrevista ao podcast Radar Eleitoral, da Bloomberg Línea, a economista avalia que os juros de longo prazo elevados no país, assim como uma perspectiva de desaceleração da economia, tendem a continuar pressionando a situação financeira de famílias e empresas, o que dificulta a projeção de uma melhora dos níveis de inadimplência.
“Dependendo da magnitude dessa desaceleração, isso vai impactar na dinâmica do mercado de trabalho, na renda do brasileiro. Porque hoje estamos falando de uma inadimplência recorde com uma taxa de desemprego na mínima histórica”, disse Abdelmalack.
“Ainda não é o momento de prever uma melhora nesses dados de inadimplência, não só em termos de número de brasileiros inadimplentes negativados, mas também quando a gente olha para o tamanho da dívida que eles carregam.”
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Esse tamanho da dívida também concentra o problema nas famílias de menor renda. Entre os inadimplentes mapeados pela Serasa Experian, 78% recebem até dois salários mínimos, e 48% recebem até um salário mínimo.
A dívida média por inadimplente fica entre R$ 6 mil e R$ 7 mil, distribuída em uma média de quatro dívidas por pessoa, com ticket médio próximo de um salário mínimo — valor que, para boa parte dessa base, equivale a uma fração relevante da própria renda mensal.
Leia também: Nem toda decisão de Trump beneficia Lula na eleição, diz Matias Spektor, da FGV
É justamente essa combinação entre renda restrita e dívida elevada que, segundo a economista, explica por que os juros de longo prazo pesam tanto sobre a perspectiva de melhora.
Mesmo com a Selic projetada em torno de 12% para 2027 pelo boletim Focus, o patamar é insuficiente para alterar a dinâmica do mercado de crédito.
“A gente não pode tratar a inadimplência só pela ótica da taxa Selic. A gente precisa olhar para essa dinâmica da curva termo. Se não houver redução de prêmio nessa curva de juros, esse mercado de crédito não vai mudar o ponteiro”, disse a economista.
O papel da política fiscal
Para Abdelmalack, a raiz do problema não está apenas no nível da taxa básica de juros, mas no prêmio de risco cobrado sobre essa taxa — resultado, segundo ela, da falta de sinalização da política fiscal.
“O investidor exige um prêmio de risco cada vez maior [porque] a gente sinaliza que não tem a capacidade de gerar superávit, de fazer ajustes, e que a nossa trajetória de dívida não vai parar de crescer”, afirmou.
Esse prêmio, segundo ela, é pago por três agentes ao mesmo tempo: o governo, que se financia a um custo mais alto; o setor produtivo, que compete com o governo por crédito no mercado financeiro; e as famílias, que tomam empréstimos no dia a dia a taxas influenciadas por essa mesma precificação.
“Essa conta chega para todos”, disse Abdelmalack. “Necessariamente, a gente precisa ver um melhor enquadramento da política fiscal.”
Segundo a economista, a expectativa é que o período pós-eleitoral traga maior clareza sobre a coordenação entre política fiscal e monetária.
“A gente olha com bastante esperança para esse cenário pós-eleição, de que tenha propostas que possam calibrar melhor para onde a política econômica está indo e que consigam conter os danos dessa trajetória que nós estamos observando”, diz.
Até lá, a avaliação da economista é de que o país segue em uma rota de risco. “Nesse momento, nós estamos traçando uma rota que é bastante perigosa, que é de uma dinâmica muito negativa do lado do mercado de crédito e do lado da atividade econômica”, afirma.
Expansão do crédito em queda
De acordo com a economista, o crescimento da inadimplência coincide também com uma mudança recente na oferta de crédito.
Segundo ela, entre 2021 e 2024, os dados do Banco Central mostram crédito para pessoa física crescendo em ritmo de dois dígitos, em um contexto de atividade econômica acima da média histórica e taxa de desemprego na mínima histórica — mesmo com a Selic já em patamar elevado.
Esse ritmo de concessão, segundo Abdelmalack, permitia às famílias administrar dívidas ao trocar de credor. “Antes, quando a oferta estava maior, você tinha mais possibilidades de crédito. Eu tinha uma dívida com a instituição A, uma oferta da B, trocava a dívida da A pela B, ainda me sobrava algum crédito para consumo”, explica.
Com a desaceleração observada agora nos dados do Banco Central, esse mecanismo perde força: “Essas famílias têm mais dificuldades de rodar essas dívidas [...] Isso acaba culminando na inadimplência, porque você não tem mais o crédito como apoio para cumprir aquele pagamento.”
Diante desse quadro, o governo tem recorrido a políticas de estímulo ao crédito e de renegociação de dívidas — medidas que, segundo Abdelmalack, têm efeito limitado. “São políticas que são mais imediatistas”, disse.
Segundo a economista, essas políticas conseguem moderar uma desaceleração do consumo, que representa 62% do PIB, mas não resolvem a causa do problema.
“Se não tiver um debate estruturante do lado da taxa de juros, a gente sabe que esse brasileiro vai voltar a se reinserir no mercado de crédito e se endividar com uma taxa de juros muito alta”, afirmou.
Leia também
BTG/Nexus: Lula tem 47% e Flávio, 46% em eventual 2º turno em meio à crise no STF
STF traiu seu papel de guardião da democracia e precisa de uma reforma profunda