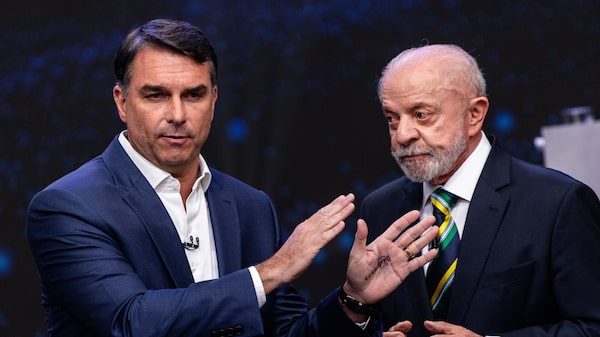
Bloomberg Línea — Os mercados brasileiros chegam ao segundo turno das eleições presidenciais deste domingo (25) com as expectativas já incorporadas aos preços dos ativos, mas uma vitória de Luiz Inácio Lula da Silva (PT) ou de Flávio Bolsonaro (PL) poderia provocar reações de magnitudes muito diferentes.
A moeda brasileira (USDBRL) e os títulos soberanos refletem as apostas dos investidores quanto ao resultado eleitoral, com uma margem de alta relativamente limitada diante do risco de uma correção mais acentuada caso os resultados eleitorais contrariem essas expectativas.
A diferença está relacionada às perspectivas de ajuste fiscal de ambos os candidatos. Embora os investidores atribuam maiores chances de consolidação a Bolsonaro, nenhum dos dois apresentou, até o momento, um programa detalhado para estabilizar a dívida pública.
Adriana Dupita e Jimena Zúñiga, analistas da Bloomberg Economics, consideram que os preços atuais “apontam para uma provável assimetria na reação do mercado”, diante de uma eleição que definirá a presidência do Brasil para os próximos quatro anos.
O que esperar para o dólar
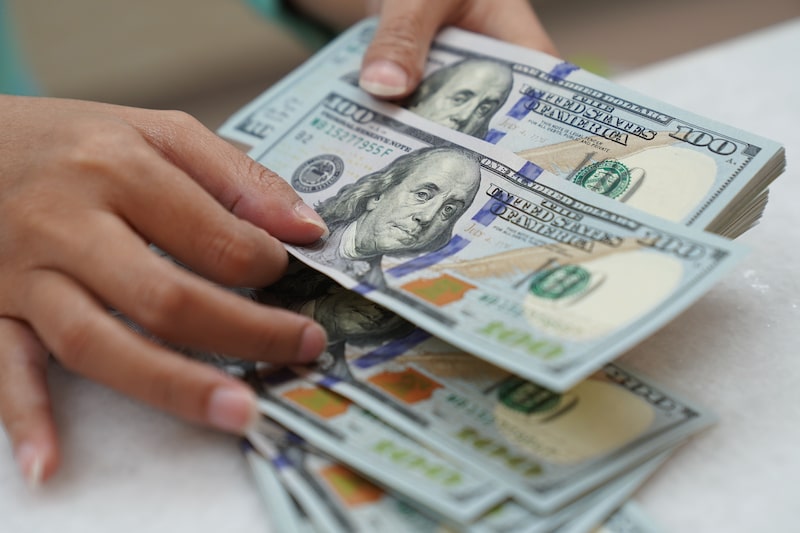
Desde o primeiro turno, em 4 de outubro, o real brasileiro acumulou uma valorização de cerca de 3,4% em relação ao dólar, segundo dados da Bloomberg. A cotação passou de aproximadamente R$ 5,21 para R$ 5,04 em 23 de outubro.
A Bloomberg Economics estima que a moeda poderia se valorizar mais 2,7% caso Flávio Bolsonaro vença o segundo turno em 25 de outubro. Por outro lado, uma vitória de Lula poderia provocar uma desvalorização de 11%, se os demais fatores permanecerem constantes.
A diferença também se reflete no mercado de dívida. Uma vitória de Bolsonaro poderia reduzir em 35 pontos-base o rendimento dos títulos soberanos de dez anos, enquanto uma vitória de Lula poderia elevar essa taxa em 129 pontos-base.
As projeções refletem o comportamento recente dos ativos brasileiros, cujos preços têm acompanhado de perto as mudanças nas probabilidades eleitorais. A Bloomberg Economics considera que o mercado já precificou boa parte de uma vitória do senador.
Dupita e Zúñiga afirmam que “nos níveis atuais, a moeda e as taxas de longo prazo estão em consonância com a expectativa dos mercados de que Bolsonaro vença a eleição”.
Os mercados de previsão atribuíam uma probabilidade de cerca de 80% à vitória do candidato de direita. No entanto, a Bloomberg Economics considera que as chances de Lula são maiores do que essas apostas sugerem.
O senador obteve 47,03% dos votos válidos no primeiro turno, realizado em 4 de outubro, contra 45,16% do presidente. A diferença ultrapassou 2,2 milhões de votos.
A disputa ficou mais acirrada durante a campanha do segundo turno. A média das pesquisas compiladas pelo Goldman Sachs (GS) aponta Bolsonaro com 51,1% dos votos válidos, contra 48,9% de Lula.
Essa diferença contrasta com a vantagem de quatro a cinco pontos percentuais registrada por algumas pesquisas logo após o primeiro turno, antes de ambos os candidatos intensificarem seus esforços para mobilizar os eleitores.
Para a Bloomberg Economics, uma vitória de Bolsonaro permitiria uma alta moderada dos ativos brasileiros. Uma vitória de Lula, por outro lado, poderia levar o real e os títulos a registrar perdas superiores às observadas no início de outubro.
A reação inicial também dependerá da diferença de votos entre os dois candidatos. O Goldman Sachs alerta que uma margem inferior a um ponto percentual poderia aumentar o risco de contestação eleitoral e enfraquecer o mandato do vencedor.
Dívida pública limita a margem fiscal
A sustentabilidade das finanças públicas constitui o principal desafio econômico que o próximo presidente enfrentará. O Goldman Sachs alerta que a dívida pública ultrapassa 82% do PIB e que os déficits orçamentários têm excedido 8% do produto há quatro anos.
Alberto Ramos e Panteleymon Semka, economistas do Goldman Sachs, consideram que “é urgentemente necessária uma mudança no regime de políticas, especialmente na área fiscal”, após um longo período de baixo crescimento e deterioração das contas públicas.
O banco identifica diferenças entre os possíveis governos. Sob o governo de Lula, prevê-se medidas modestas de contenção dos gastos primários e um aumento da carga tributária, enquanto que, com Bolsonaro, antecipa-se uma agenda voltada para reformas e privatizações.
No entanto, nenhum dos candidatos apresentou uma estratégia detalhada de consolidação fiscal para o próximo mandato, uma lacuna que também é destacada pela Bloomberg Economics.
Dupita estima que a estabilização da dívida pública exija um ajuste equivalente a entre 2% e 3% do PIB, uma magnitude difícil de alcançar por meio de cortes administrativos ou medidas de eficiência.
Mais de 90% dos gastos federais brasileiros são obrigatórios de acordo com as regras atuais. Uma redução significativa exigiria alterações legais e constitucionais que nenhum dos candidatos abordou de forma completa em suas propostas econômicas.
Bolsonaro prometeu um “tesouraço”, ou seja, um corte generalizado nos gastos públicos, na regulamentação e nos impostos. A Bloomberg Economics estima, no entanto, que as medidas discricionárias e as melhorias de eficiência poderiam gerar uma economia inferior a 0,5% do PIB.
O salário mínimo representa outra restrição. Cerca de metade dos gastos obrigatórios, incluindo aposentadorias e benefícios sociais, está vinculada à sua evolução ou sujeita a um piso determinado por essa remuneração.
Um congelamento nominal dos salários federais poderia gerar uma economia anual equivalente a 0,4% do PIB no final do próximo mandato, de acordo com uma análise da Bloomberg Economics que pressupõe a ausência de aumentos salariais durante o período.
As receitas tributárias também poderiam fazer parte do ajuste. Os benefícios fiscais representam 4,4% do PIB em 2026, embora a eliminação de uma parte significativa deles implique decisões politicamente complexas.
A Bloomberg Economics considera que Lula estaria mais disposto a aumentar os impostos, enquanto Bolsonaro poderia contar com mais apoio legislativo para alterar as regras de gastos, embora ainda não tenha apresentado propostas concretas nesse sentido.
O Bradesco BBI traz outra perspectiva sobre o problema. Fernando Honorato, Thiago Angelis e Marcos Muniz estimam que a dívida bruta do governo geral encerrará o ano de 2026 em 83,6% do PIB, com uma composição cada vez mais sensível às taxas de juros.
O Tesouro brasileiro elevou a faixa da participação de instrumentos de taxa flutuante prevista em seu plano de financiamento de 49% a 53%, em comparação com a faixa inicial de 46% a 50%.
De acordo com o Bradesco BBI, cada aumento de 100 pontos-básicos na taxa Selic acrescenta 0,49 pontos percentuais do PIB à dívida bruta ao longo de doze meses, em comparação com os 0,44 pontos registrados em dezembro de 2025.
O banco estima que o crescimento econômico mal ultrapassará 1% em 2027. A evolução do endividamento dependerá principalmente da melhora do saldo fiscal primário e do ritmo de redução das taxas de juros.
Mercado aguarda sinais da área fiscal
Assim que o resultado for conhecido, a atenção dos investidores passará das probabilidades eleitorais para as primeiras decisões do presidente eleito. O Goldman Sachs identifica a composição do gabinete e a estratégia fiscal como fatores centrais para os ativos.
Entre as nomeações, o Ministério da Fazenda terá prioridade. Os investidores também buscarão detalhes sobre o orçamento de 2027 e o custo das promessas anunciadas durante a campanha presidencial.
Ramos e Semka afirmam que “a sustentabilidade fiscal continua sendo o principal fator determinante da avaliação do risco soberano brasileiro”, uma variável que condicionará a trajetória futura do real e dos títulos.
A composição do Congresso será outro fator relevante. O Partido Liberal de Bolsonaro conquistou 121 das 513 cadeiras da Câmara dos Deputados e 29 das 81 do Senado.
Embora essa representação possa facilitar algumas iniciativas de Bolsonaro, as reformas constitucionais exigiriam acordos mais amplos. Uma vitória de Lula também implicaria negociar com uma oposição legislativa fortalecida.
O Goldman Sachs considera importante observar a margem de vitória, a aceitação do resultado e os sinais de estabilidade política durante a transição presidencial.
A Bloomberg Economics, por sua vez, espera um ajuste fiscal gradual, independentemente de quem vença, com possíveis aumentos de impostos e reformas nos benefícios sociais.
O segundo turno vai dissipar a incerteza sobre quem governará o Brasil nos próximos quatro anos. A evolução futura do real e dos títulos dependerá das decisões fiscais, das nomeações e das reformas que forem anunciadas para 2027.