Bloomberg Línea — O Brasil chegará ao segundo turno das eleições presidenciais de 25 de com uma economia que ainda cresce, um setor externo relativamente sólido e uma importante capacidade produtiva na agricultura, no petróleo e na mineração.
No entanto, o panorama fiscal será um dos principais fatores determinantes para quem assumir a liderança do país, alertou Emanoelle Santos, analista da plataforma de investimentos XTB, em entrevista ao podcast #LaEstrategiaDelDía Argentina.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
“O desafio, portanto, não é apenas o nível da dívida, mas o fato de o Brasil pagar taxas reais muito elevadas para financiá-la”, destacou a especialista.
Segundo ela, esse custo absorve recursos fiscais, encarece o financiamento do setor privado e amplifica a reação dos mercados diante de qualquer dúvida sobre as contas públicas.
Nesse contexto, as projeções do Fundo Monetário Internacional (FMI) apontam para um crescimento de 2,4% neste ano, embora alertem que a dívida continuará aumentando se não for implementado um ajuste fiscal adicional.
Desafio fiscal
Para Santos, uma das principais dificuldades do próximo governo será a escassa flexibilidade do orçamento para reduzir gastos. Conforme ele explicou, mais de 90% dos gastos primários federais são obrigatórios, enquanto os gastos verdadeiramente discricionários representam cerca de 0,3% do produto interno bruto (PIB).
“Por isso, um ajuste sério não se consegue fechando ministérios ou cortando gastos administrativos”, afirmou. Em contrapartida, ele considerou que uma consolidação fiscal de maior alcance exigiria a discussão de questões estruturais, como a indexação de benefícios, os gastos com previdência, o salário mínimo, os pisos constitucionais, as isenções fiscais e a eficiência dos gastos públicos.
Leia também: Elite empresarial busca aproximação com Flávio Bolsonaro
O problema, acrescentou ela, vai além da capacidade de decisão unilateral do Poder Executivo. “O próximo presidente herdará um problema que é bem mais estrutural e que, além disso, requer a participação do Congresso para ser resolvido”, resumiu.
Ativos favorecidos com Flávio Bolsonaro
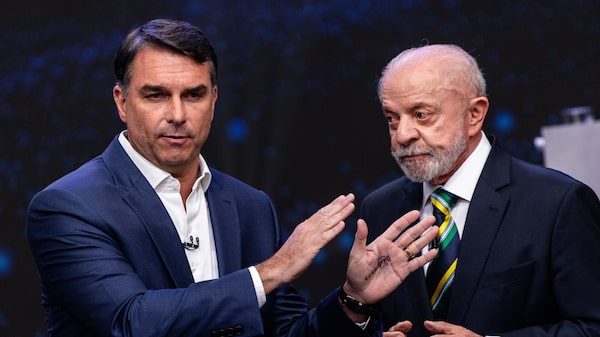
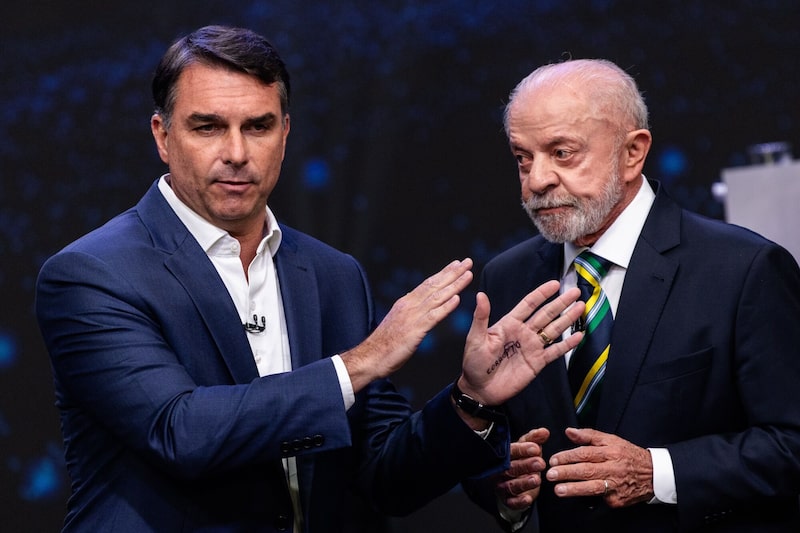
A estratégia de investimento pode variar de acordo com o resultado eleitoral. Em um cenário de vitória de Flávio Bolsonaro, Santos considerou que a principal aposta estaria ligada a uma eventual redução do prêmio de risco fiscal do Brasil, mais do que a uma empresa em particular.
O programa dele propõe uma nova regra fiscal, redução dos gastos, reforma administrativa, menor carga tributária e maior participação do setor privado por meio de concessões e privatizações. Santos considera que, se o mercado interpretar que essas medidas são viáveis, o primeiro impacto poderá ser observado no real e na curva de taxas de juros.
A partir daí, o benefício poderia se estender às empresas nacionais mais sensíveis ao custo de capital. Santos citou, entre os setores potencialmente beneficiados, a construção civil, as concessões, os serviços públicos, os bancos e as empresas do setor de consumo financiado.
Leia também: Como a fragilidade fiscal ameaça planos de Flávio e Lula para destravar a infraestrutura
Também poderia ocorrer uma reclassificação de algumas empresas estatais caso diminuísse a percepção de intervenção. No entanto, a analista manifestou cautela em relação a essa hipótese: o programa ainda não detalha suficientemente como o ajuste fiscal se concretizaria em uma estrutura orçamentária em que grande parte dos compromissos já está definida de antemão.
A tese de investimento com Lula
Uma continuidade do governo Lula implicaria em uma estratégia diferente. O programa do atual presidente visa manter o quadro fiscal vigente, com maior investimento público e privado em infraestrutura, indústria, transição energética e minerais críticos, além de uma nova fase do Programa de Aceleração do Crescimento (PAC).
Nesse cenário, a Petrobras e o Banco Nacional de Desenvolvimento Econômico e Social (BNDES) teriam um papel relevante como instrumentos de investimento. Por isso, a exposição aos setores de infraestrutura, construção, energia, petróleo e gás, indústria e empresas ligadas ao investimento público poderia estar mais alinhada com esse cenário, na opinião de Emanoelle Santos.
A Petrobras conta com um programa de investimentos de US$ 109 bilhões para o período de 2026 a 2030, um fator que, segundo a especialista, dá um impulso operacional concreto a essa tese.
“O contrapeso, nesse caso, estaria relacionado às contas públicas. Se o mercado interpretar que os gastos aumentam sem uma melhora suficiente no resultado primário, um aumento nas taxas de juros brasileiras poderia acabar compensando parte dos ganhos esperados nas cotações das empresas”, afirmou.
A curva de juros
Independentemente de quem vença as eleições, Santos recomendou acompanhar a reação do mercado de títulos antes de presumir que um determinado resultado eleitoral favorecerá automaticamente certos setores ou ações.
“Em ambos os cenários, eu analisaria primeiro o que está acontecendo com a curva de taxas do Brasil antes de assumir automaticamente que uma vitória eleitoral favoreceria um determinado grupo de ações”, disse.
A evolução das taxas permitirá avaliar como o mercado interpreta as perspectivas fiscais do próximo governo e até que ponto as propostas econômicas de cada candidato poderiam se traduzir em mudanças concretas no custo do financiamento e nas cotações dos ativos brasileiros.