

Bloomberg — Um elenco de milhares. Recordes quebrados. Perdas imediatas e ligações telefônicas iradas. Se a busca de meses por recursos para financiar a ousada aquisição da Warner Bros. Discovery pela Paramount Skydance Corp., de David Ellison, fosse um drama de prestígio, os últimos dias teriam sido o caótico final de temporada.
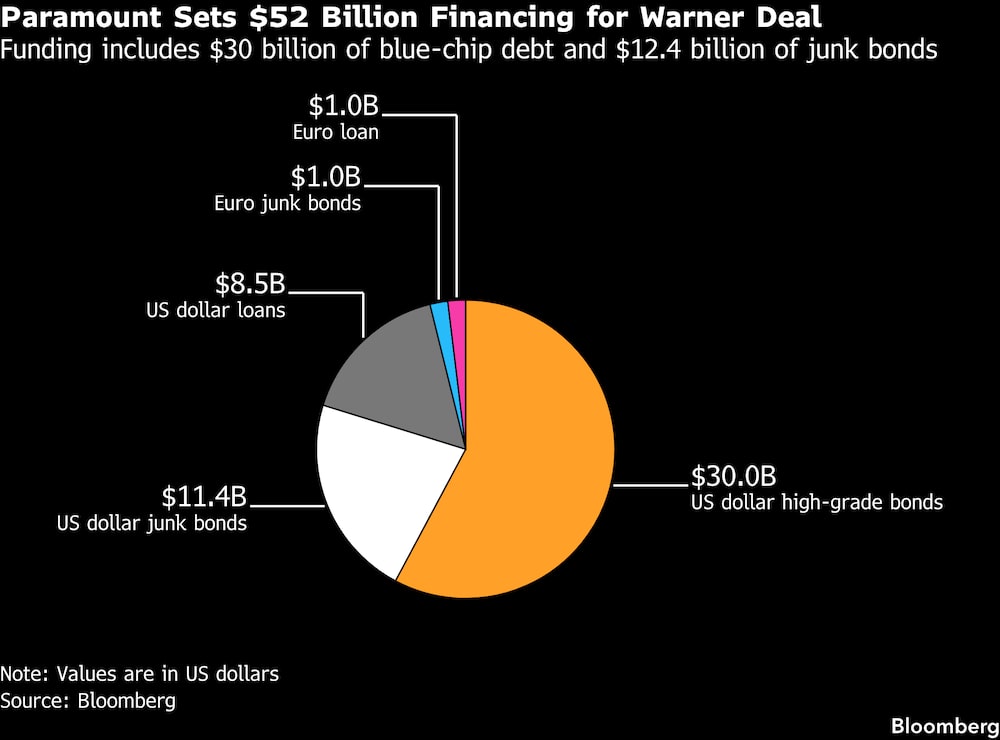
Em apenas uma semana, a Paramount vendeu US$ 52 bilhões em empréstimos e títulos em diversos mercados e continentes. É um prazo apertado para qualquer operação de dívida destinada a financiar uma aquisição, muito menos para um dos maiores financiamentos da história recente. Isso abre caminho para que Ellison conclua a aquisição da Warner, no valor de US$ 110 bilhões, e assuma o controle de seu portfólio de filmes, streaming e negócios de jogos até 6 de outubro, após meses de atrasos.
No entanto, os juros a pagar pela Paramount são agora muito mais elevados do que se ela tivesse emitido dívida apenas alguns meses antes, após as preocupações com a inflação terem elevado os custos globais de financiamento. E a fraqueza imediata na negociação da dívida gerou reclamações de investidores que ficaram com pesadas perdas contábeis em seus novos ativos.
Os custos adicionais com juros — estimados entre US$ 250 milhões e US$ 500 milhões por ano — também podem tornar mais difícil a gestão da empresa resultante da fusão. A companhia já planeja fazer uma ambiciosa corte de US$ 6 bilhões por ano em despesas para manter a alavancagem sob controle.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
As ações da Paramount caíram quase 10% na quinta-feira, 1º, quando o acordo de dívida foi fechado, e permaneceram praticamente inalteradas durante o pregão do meio-dia em Nova York no dia seguinte.
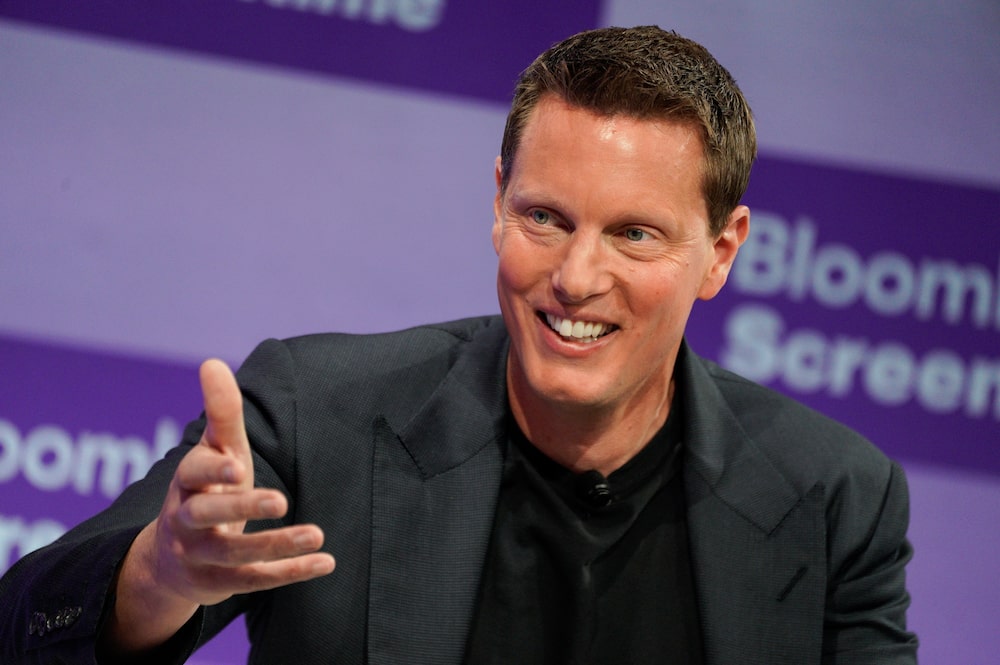
Dennis Cinelli, diretor financeiro da Paramount, afirmou que a fusão é um “investimento estratégico de longo prazo na reestruturação do setor de mídia, e os investidores estão encarando-a sob essa perspectiva”.
Leia também: Co-CEO da Netflix admite crescimento abaixo do desejado e amplia aposta em ao vivo e IA
O ex-executivo da Uber fez uma comparação com a oferta pública inicial conturbada que marcou a estreia da empresa de transporte como companhia de capital aberto. “Em um mercado volátil” de dívida, disse Cinelli em entrevista, “estamos satisfeitos com o resultado alcançado”.
Este relato da maratona da Paramount no mercado de dívida — e, em seguida, da corrida até a linha de chegada — baseia-se em conversas com várias pessoas com conhecimento do negócio, que pediram para não serem identificadas ao discutir informações confidenciais.
A maior ponte
A jornada começou em fevereiro, quando a Paramount venceu a Netflix em uma disputa acirrada e de grande repercussão pela Warner. O Bank of America e o Citigroup, em parceria com a Apollo Global Management, concederam um empréstimo de curto prazo no valor de US$ 57,5 bilhões, em um dos maiores financiamentos-ponte já realizados. Posteriormente, os dois bancos venderam parcelas da dívida a outras empresas para reduzir os seus próprios riscos.
Desde o início, a empresa e seus banqueiros deixaram claro que emitiriam tanto títulos de alta qualidade quanto títulos de alto risco para refinanciar o negócio. Essa estratégia incomum tornou o negócio mais complexo, mas ofereceu à Paramount acesso a vários mercados para levantar as imensas somas de que precisava.
O Citigroup e o Bank of America consultaram possíveis compradores. A partir de junho, eles receberam pedidos informais, ajudando a garantir que o dinheiro estaria disponível quando a operação fosse finalmente lançada.
A demanda foi forte, segundo algumas das pessoas, mas a extensa preparação indicava que alguns banqueiros temiam que o entusiasmo pudesse não durar. Os bancos também estavam cautelosos para não serem pegos de surpresa como em 2022, quando os mercados entraram em colapso e os deixaram com prejuízos de bilhões de dólares em empréstimos “paralisados” não vendidos.
Leia também: Barclays amplia uso do Claude, da Anthropic, para aumentar eficiência e cortar custos
Alguns investidores estavam preocupados com o histórico decepcionante de fusões no setor de mídia, marcadas por endividamento, incluindo aquelas envolvendo a Warner. Em parte para conquistar as agências de classificação de crédito, Ellison, diretor executivo da Paramount, havia prometido em particular que ele e sua empresa estavam comprometidos em reduzir o endividamento da Paramount, e a S&P Global Ratings afirmou que ele se comprometeu a utilizar o patrimônio familiar, se necessário.
Em julho, todas as peças estavam no lugar para um possível megacontrato de dívida — mas ações judiciais movidas por procuradores-gerais estaduais dos EUA e por um sindicato de roteiristas acabaram adiando a fusão. Isso frustrou alguns banqueiros. Os empréstimos-ponte ameaçavam restringir sua capacidade de financiar novas fusões e aquisições.
Em seguida, ocorreu um aumento inesperado nos rendimentos dos títulos públicos e na ampliação dos spreads de crédito. Os bancos estavam relativamente protegidos.
Ao contrário de muitos financiamentos de aquisições com classificação de risco elevado, os títulos e empréstimos haviam sido estruturados de forma a deixar a Paramount responsável, e não eles, caso os custos de financiamento aumentassem. Mas eles ainda temiam que as condições menos favoráveis tornassem o negócio mais difícil de ser fechado.
O avanço decisivo ocorreu em 21 de setembro, quando a Paramount anunciou que havia chegado a um acordo nas ações judiciais. Ainda havia alguns obstáculos a superar, principalmente o fato de que a SoftBank Group Corp. estava realizando a sua própria emissão recorde de títulos de alto risco no valor de US$ 11,1 bilhões, com o apoio de bancos como o Citi.
O mercado de títulos de alto rendimento, já sob certa pressão, não era considerado suficientemente amplo para lidar com ambas as transações ao mesmo tempo.
A captação de recursos da SoftBank foi concluída em 23 de setembro, abrindo caminho para que a Paramount iniciasse a corrida até a linha de chegada um dia depois.
Havia muitos incentivos adicionais: a Paramount havia concordado previamente em pagar multas por atraso de US$ 7 milhões por dia caso a aquisição não fosse concluída até 30 de setembro. Os banqueiros já haviam realizado teleconferências entre os EUA e a Europa para traçar um plano de liquidação de posições, enquanto os vendedores haviam entrado em contato com os clientes para verificar se as ordens anteriores ainda estavam válidas.
O resultado
Os meses de preparação pareceram valer a pena, com cerca de 1.000 investidores fazendo pedidos para a dívida, segundo algumas das pessoas ouvidas. Muitos compradores eram gestores de carteira em fundos de hedge multiestratégicos.
Ao longo do processo, a composição da dívida foi reajustada para reduzir os títulos e aumentar os empréstimos, respectivamente. A Paramount também reduziu os custos de financiamento em 0,375 pontos percentuais, ou 37,5 pontos-base, durante o processo de venda, economizando cerca de US$ 200 milhões em juros por ano, afirmou Cinelli, diretor financeiro da empresa.
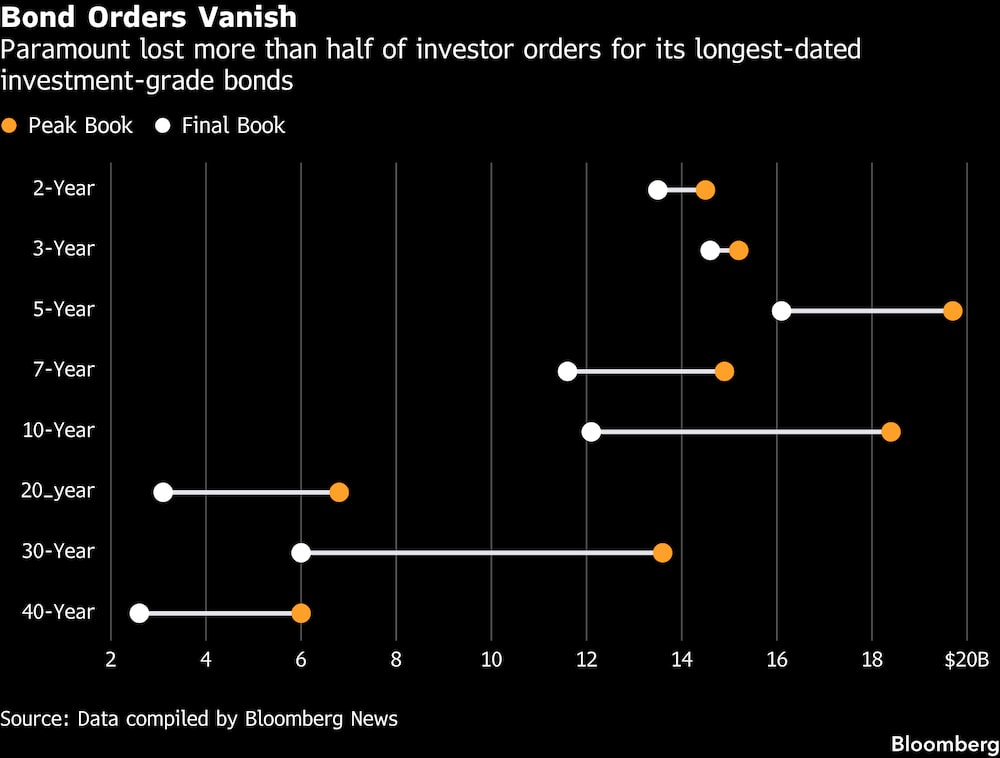
Embora isso tenha ajudado as finanças da Paramount, a mudança fez com que alguns investidores desistissem no último minuto, sobrecarregando aqueles que permaneceram com mais dívida do que esperavam.
Ligações e mensagens irritadas foram trocadas entre operadores e subscritores a respeito da desistência maior do que o habitual na carteira de ordens, à medida que as cotações dos títulos recém-emitidos despencavam.
Preços se recuperam
Em determinado momento na quinta-feira, as perdas contábeis totalizaram centenas de milhões de dólares, mas a pressão de venda começou a diminuir após a onda inicial.
Quando tudo terminou, a empresa e seus banqueiros consideraram a venda e sua rápida recuperação um sucesso indiscutível para a Paramount e suas perspectivas de longo prazo. “A maior emissão de dívida de uma única empresa da história”, afirmou Leon Kalvaria, presidente do grupo de clientes institucionais do Citigroup, em entrevista.
O Bank of America não respondeu imediatamente a um pedido de comentário; a Warner remeteu a questão à Paramount, e a Apollo se recusou a comentar.
A Paramount ainda terá de lidar com uma postura cética por parte de analistas, como a equipe da CreditSights, que citou riscos relacionados à gestão do endividamento da gigante da mídia e ao cumprimento das metas de corte de custos e sinergias.
Apesar de tudo isso, a empresa também prometeu lançar 30 filmes por ano nos estúdios combinados.
“De um ponto de vista geral, trata-se de um voto maciço de aprovação dos mercados de dívida à aquisição da Paramount”, afirmou Kalvaria.
--Com a colaboração de Helene Durand, Gerson Freitas Jr. e Brian Smith
Veja mais em bloomberg.com
©2026 Bloomberg L.P.