

Bloomberg — É nos detalhes dos contratos futuros de Treasuries que pode estar o próximo grande salto nos yields dos títulos americanos.
Com os rendimentos dos Treasuries de 30 anos dos EUA se aproximando cada vez mais de 6%, o movimento ameaça provocar uma reviravolta no mercado futuro, amplamente utilizado por investidores para proteger posições em títulos do governo e por fundos alavancados em estratégias como o popular “basis trade”.
A questão está relacionada à mecânica desses contratos. Os futuros de Treasuries dos EUA são contratos negociados em bolsa para comprar ou vender títulos públicos a um preço e em uma data determinados.
Eles são regidos por regras que estabelecem quais tipos de títulos subjacentes podem ser entregues pelos traders com posições vendidas àqueles com posições compradas, e normalmente vários papéis são elegíveis.
Os operadores então identificam aquele que é mais barato de entregar, conhecido como “cheapest to deliver”, ou CTD, e o preço do contrato futuro passa a acompanhá-lo.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Quando os yields sobem rapidamente, como está acontecendo agora, a dinâmica de preços da cesta de títulos elegíveis para entrega muda, e o CTD começa a migrar para um papel de vencimento mais longo.
Isso força gestores de recursos a se ajustarem à chamada mudança de duration, ou “CTD switch”, por meio da venda de futuros de Treasuries, o que, por sua vez, “pode exacerbar a alta dos yields na ponta longa” no mercado à vista, segundo nota recente de estrategistas do BNP, incluindo Guneet Dhingra, Sebastian Mauleon e Vincent Zhou.
Para manter uma meta estável de duration em uma carteira à medida que o CTD migra para títulos de duration mais longa, posições compradas em futuros precisariam ser vendidas, enquanto posições vendidas teriam de ser recompradas. Dependendo de como e quando essas dinâmicas interagem, isso pode provocar efeitos de contágio sobre os títulos subjacentes.
As atenções estão concentradas nos vencimentos mais longos, especialmente no contrato de long bond, cujo atual CTD é o Treasury com cupom de 2,5% e vencimento em fevereiro de 2045. Uma análise de cenários da Bloomberg mostra que uma alta do yield de 30 anos para perto de 6% poderia fazer o CTD migrar para um título com vencimento em 2050.
Na segunda-feira, o yield de 30 anos subiu para 5,70%, nível não visto desde 2002.
Em nota publicada na segunda-feira (5), os estrategistas do Barclays Andres Mok e Amrut Nashikka destacaram as implicações para a duration dos gestores diante do alongamento do CTD, observando que “os investidores podem precisar reduzir a exposição a futuros ou rebalancear os índices de hedge para trazer a duration da carteira de volta às suas metas”. Eles acrescentaram que “juros e volatilidade mais altos aumentaram a incerteza em torno dos possíveis resultados para o CTD”.
Leia também: Como os Treasuries com rendimento a 5% ao ano podem impactar as ações dos EUA
Eles estimam que a necessidade bruta de rebalanceamento dos gestores seja de cerca de US$ 25 milhões por ponto-base no contrato de long bond e de US$ 3 milhões por ponto-base no contrato de ultra-long bond.
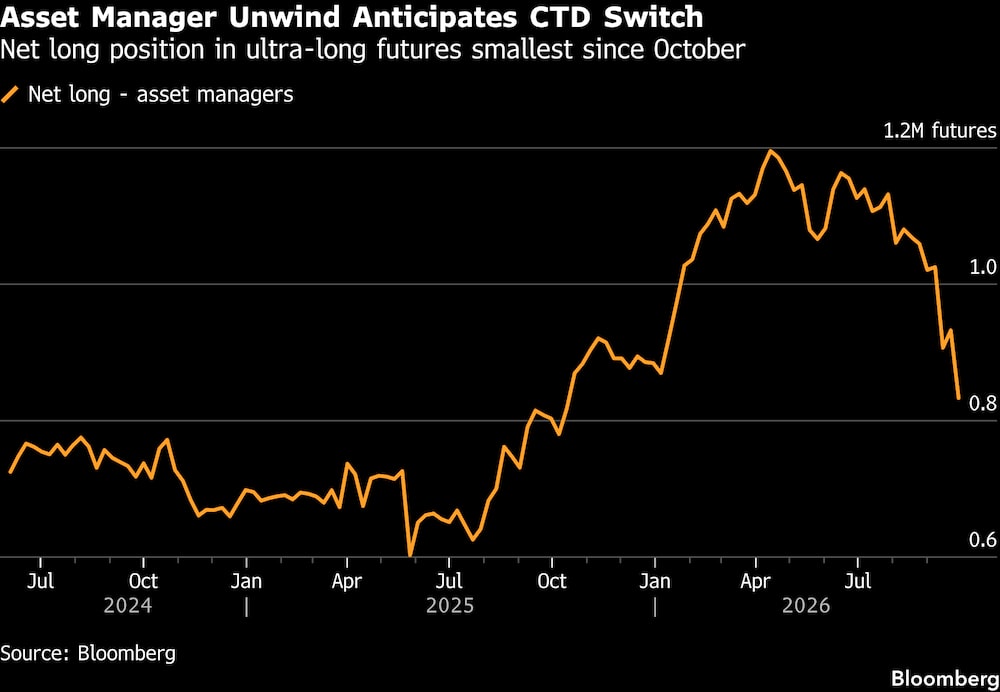
Dados recentes de posicionamento sugerem que os investidores já começaram a fazer esses ajustes.
Gestores vêm reduzindo suas posições líquidas compradas nos futuros de long bond e ultra-long bond nas últimas semanas, período em que o yield de 30 anos subiu acentuadamente e superou 5,6%.
Para estrategistas do Goldman Sachs, incluindo George Cole e William Marshall, a redução das posições compradas em futuros provavelmente é um sinal de “gestão ativa do risco de extensão de duration associado a possíveis mudanças no CTD dos futuros de Treasuries”, segundo nota recente.
Os dados mais recentes da Commodity Futures Trading Commission mostraram vendas agressivas de contratos de ultra-long bond. Na semana encerrada em 29 de setembro, quando o yield de 30 anos subiu de 5,28% para até 5,62%, gestores reduziram suas posições líquidas compradas em futuros ultralongos em quase 100 mil contratos — montante equivalente a US$ 15 milhões por ponto-base de risco, ou a US$ 11 bilhões em valor do atual Treasury de 30 anos no mercado à vista.
Uma mudança mais discreta no posicionamento dos contratos de long bond no mesmo período sinaliza que o risco de mudança do CTD e das vendas forçadas associadas a ela continua presente nesse prazo.
“O ultra-long bond já migrou para o CTD de duration mais alta, mas os futuros de long bond ainda apresentam risco de extensão da duration”, disse Monty Gandhi, estrategista de juros do SMBC.
Veja mais em bloomberg.com
©2026 Bloomberg L.P.