Bloomberg — Por anos, bastava criar uma fintech em Londres para impressionar as empresas de venture capital. Agora, os fundadores precisam demonstrar sucesso ou serão forçados a mudar sua estratégia.
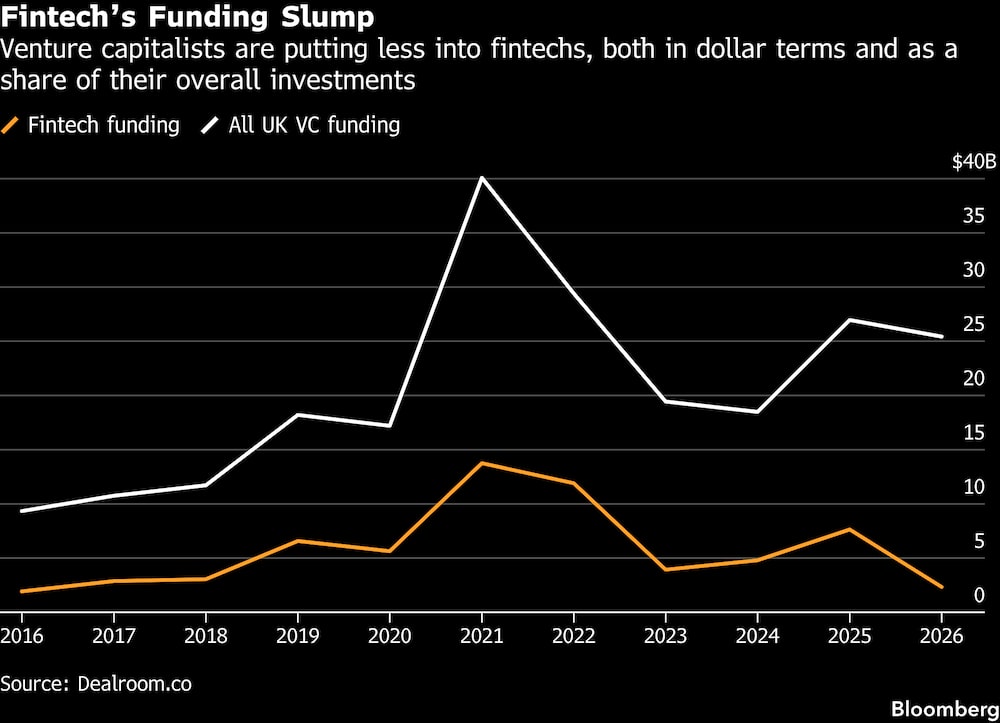
A enxurrada de empresas criadas na última década com o objetivo de revolucionar o setor de pagamentos e serviços bancários ao consumidor precisa agora lidar com o nível mais baixo de financiamento desde, pelo menos, 2016.
As inovações que ajudaram a transformar Londres em um polo global de talentos, mesmo após o Brexit, simplesmente não deram certo como planejado.
Os sucessos da Revolut — a startup mais valiosa da Europa — ou do Monzo Bank, que acaba de atrair interesse de aquisição na casa de bilhões de dólares por parte do Nubank, também aumentaram a pressão sobre outras empresas para que apresentem um plano de saída e ajudem a devolver o dinheiro aos investidores iniciais.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Muitos fundadores estão tendo que avaliar opções entre uma consolidação, recuos na estratégia ou mudanças radicais de rumo.
Luke Massie foi um deles. Em uma onda de otimismo em torno do desenvolvimento supostamente revolucionário do chamado “open banking”, Massie lançou uma startup chamada VibePay, que permitia que as pessoas enviassem dinheiro umas às outras, dividissem contas e até mesmo pagassem por meio de suas contas bancárias no momento do checkout. Ele levantou milhões e contratou profissionais-chave de concorrentes.
Leia também: Nubank conversa com banco digital britânico sobre compra por até £ 10 bi, dizem fontes
Mas “em um mundo pós-IA, tudo mudou”, afirmou Massie. Os pagamentos de conta para conta não decolaram como se esperava. Massie ajudou a VibePay a se fundir com outra empresa e, em seguida, deixou o cargo de CEO.
Este ano, depois que ele deixou de ser diretor e de ter envolvimento operacional no negócio, a VibePay entrou em liquidação voluntária.
Em setembro, ele lançou um novo empreendimento que, em sua opinião, reflete melhor o clima atual do setor. Chama-se Statement e tem como objetivo construir uma “infraestrutura de confiança para a era da IA” que conecte pessoas, empresas e instituições financeiras.
“Os vencedores estão surgindo”, afirmou Edward Firth, analista do setor bancário britânico da Keefe, Bruyette & Woods. Isso criou uma bifurcação entre aqueles que podem mobilizar bilhões de dólares para sustentar um maior crescimento e os demais, que buscam outros caminhos a seguir.
Leia também: Revolut obtém aval do BC da Argentina para comprar o Banco Cetelem, do BNP Paribas
As fintechs voltadas para o consumidor atraíram 44% do financiamento de capital de risco do Reino Unido há uma década, de acordo com a Dealroom, uma plataforma global de dados sobre startups.
Isso explica a explosão, desde 2016, de novos “neobancos” com foco digital, com cartões de débito de cores vivas, muito marketing e aplicativos chamativos, bem como empresas de pagamentos como a VibePay, de Massie.
Até o momento, neste ano, apenas 5% do capital de risco destinado ao setor de fintech foi direcionado a empresas voltadas para o consumidor, com a esmagadora maioria indo para empresas do segmento business-to-business (B2B).
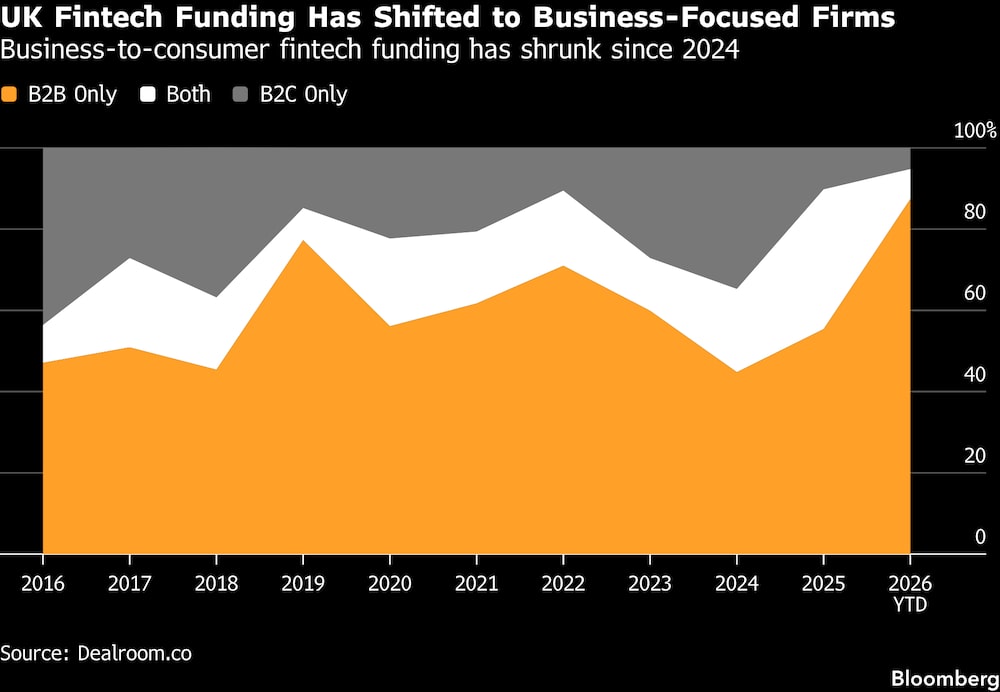
Rob Moffat, sócio da empresa de capital de risco Balderton Capital, em Londres, afirmou que as empresas que atendem ao setor empresarial têm sido mais capazes de demonstrar casos de uso reais para a tecnologia de IA, seja na integração de novos clientes, na análise de risco ou na contabilidade.
O entusiasmo pelas fintechs voltadas para o consumidor também tem esfriado desde o forte aumento das taxas de juros em 2022, o que exerceu pressão sobre a disponibilidade de financiamento e também sobre o interesse dos clientes.
O CEO do Zopa Bank, Jaidev Janardana, afirmou que sua empresa teve que reavaliar seu perfil de crédito, adotando um abordagem mais cautelosa em relação aos consumidores de renda mais baixa.
A próxima onda
“Estávamos à frente”, afirmou Nilan Peiris, diretor de produtos da Wise, ao se referir ao cenário de fintechs na Grã-Bretanha. Ele está na empresa desde 2014, época em que ela era conhecida como TransferWise, antes de abrir o capital em Londres em 2021 e muito antes de sua cotação dupla em Nova York, em maio deste ano. Peiris afirmou que, atualmente, o setor está em sua “próxima onda”.
Essa onda é aquela em que as grandes empresas crescem ainda mais e se tornam globais. A Revolut, a Wise e a sueca Klarna têm se aprofundado em novos serviços e mercados, como os Estados Unidos.
Luke Griffiths, diretor comercial e CEO no Reino Unido da provedora de pagamentos SumUp, destaca a reversão da tendência de longa data das fintechs de “desagregação” dos serviços financeiros.
Há uma década, a estratégia das fintechs consistia em demonstrar que podiam realizar uma única tarefa — transferir dinheiro, emitir cartões, auxiliar comerciantes — melhor do que os grandes bancos.
Agora, Griffiths observa o reagrupamento de produtos, embora com maior foco nas necessidades dos clientes. Ao mesmo tempo, os grandes bancos tiveram bem mais de uma década para investir em tecnologia por conta própria, chegando até mesmo a adquirir startups para preencher as lacunas em suas capacidades.
“Estamos em um momento de consolidação”, afirmou Amy Nauiokas, fundadora da Anthemis, empresa de capital de risco especializada em estágios iniciais.
Barreiras mais altas
Mudanças na captação de recursos estiveram entre os motivos que levaram Tahir Farooqui a deixar o país. Ele fundou uma empresa de dados domésticos chamada Smartlayer em 2023, mas anunciou seu fechamento em março deste ano.
Farooqui afirmou que teve dificuldades para atrair financiamento na Grã-Bretanha, o que ele atribui, em parte, às expectativas irrealistas em relação às startups em setores regulamentados, como o financeiro.
Ele também considera que, como homem gay negro na Grã-Bretanha, enfrentou barreiras maiores para obter financiamento em um ambiente com reputação de ser predominantemente branco e exclusivista.
Atualmente radicado em Berlim, Farooqui afirmou que seu novo negócio se baseia no que a Smartlayer oferecia, mas se concentra em fornecer aos credores insights contínuos sobre seus clientes.
As dificuldades enfrentadas pelos fundadores de fintechs britânicos — e o fechamento de seus negócios — representam uma ameaça ao futuro do setor.
Um relatório elaborado este ano pela McKinsey e pela empresa de capital de risco especializada em fintech QED Investors revelou um perfil de investimento “em forma de haltere” para o setor globalmente, com o capital cada vez mais concentrado em torno de um pequeno número de empresas em estágio avançado, algumas oportunidades para desafiantes em estágio inicial, mas poucas opções para empresas em estágio intermediário.
Um artigo publicado este ano pela Innovate Finance e pelo Boston Consulting Group revelou que as fintechs estão obtendo mais financiamento de fontes estrangeiras, como os EUA ou o Oriente Médio, mudando sua orientação geográfica e o tempo que permanecem como empresas privadas — tendência que vem se prolongando.
“Não estamos criando saídas de capital suficientes no mercado”, afirmou Kunal Jhanji, sócio da área de Instituições Financeiras do BCG. Isso limita o ciclo virtuoso em que empreendedores do setor de fintech fundam empresas, saem delas e, em seguida, fundam novas empresas, em um momento em que governos britânicos de todas as tendências políticas vêm tentando, há anos, estimular o crescimento, a produtividade e o empreendedorismo.
Novo crescimento
Ainda assim, os investidores enxergam nichos de oportunidade no mercado. Greg Cox, fundador de um grupo de fintech focado em crédito e pagamentos chamado Quint, afirmou estar interessado em revelar valor no que ele chama de “fintechs zumbis” da Grã-Bretanha.
Essas não são as “unicórnios” que normalmente ganham as manchetes, mas sim as empresas menores — embora sólidas — que conseguiram gerar dezenas de milhões em receita. Por razões estruturais ou competitivas, elas não conseguem crescer até o tamanho com que seus fundadores originalmente sonharam.
“Acreditamos que há uma oportunidade real de começar a adquirir essas empresas, a fim de eliminar alguns desses desafios estruturais de propriedade”, disse Cox.
Seu lema para as fintechs “zumbis”: “Não queremos que vocês sejam uma empresa de um bilhão de dólares. Seria ótimo se isso acontecesse, mas vamos construir um negócio de cem milhões de libras ao longo do tempo.”
O CEO do Starling Bank, Raman Bhatia, afirmou que sua empresa — outro exemplo de fintech avaliada em vários bilhões de libras que ainda não abriu o capital — está buscando ativamente oportunidades para adquirir empresas menores a fim de incorporar suas equipes, como um caminho para um novo crescimento.
Bhatia afirmou que está “de olho em empresas orientadas para a tecnologia que tenham obtido excelentes resultados na concessão de empréstimos”.
Nigel Morris, cofundador e sócio-gerente da empresa de capital de risco em fintech QED Investors, afirmou que os fundamentos do Reino Unido continuam sólidos para o setor, impulsionados por talentos, universidades de renome mundial e um ecossistema de financiamento estabelecido, embora em transformação.
“Temos uma chance de lutar”, disse Morris. “Cabe a nós aproveitá-la.”
Veja mais em Bloomberg.com
Leia também
Fintech da Geração Z, NG.Cash capta US$ 15 milhões para avançar em crédito e cripto
Fintech RecargaPay ultrapassa 15 milhões de clientes e mira R$ 2 bilhões em receita
©2026 Bloomberg L.P.