Bloomberg — Os bonds emitidos pela CSN (CSNA3) estão entre os que apresentam melhor desempenho nos mercados emergentes após a nomeação de seu novo CEO, já que os investidores apostam que o ambicioso programa de venda de ativos da empresa finalmente avançará e permitirá que a siderúrgica reduza seu pesado endividamento.
O ex-presidente da Vale, Fabio Schvartsman, foi anunciado como novo CEO em 2 de setembro — uma medida vista por investidores e credores bancários como emblemática de uma nova fase para a gigante siderúrgica, que vem sendo liderada por Benjamin Steinbruch há duas décadas.
A nomeação de uma pessoa de fora da família controladora foi vista como uma vitória, conferindo poder a alguém que concretizará negócios que vêm sendo negociados há anos.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
“É uma medida ‘simbólica’ positiva”, afirmou Nicolas Giannone, analista da Balanz. Embora Steinbruch continue como presidente do conselho, “isso dá um novo rosto a uma ‘nova’ CSN e reafirma sua intenção de reduzir o endividamento e otimizar os negócios”.
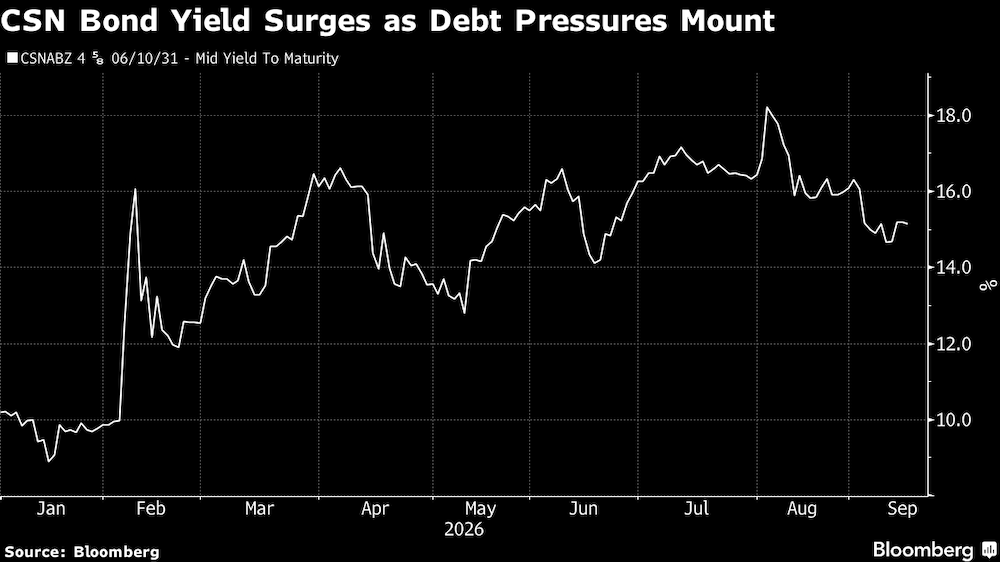
Os títulos emitidos pela empresa renderam, no período desde o anúncio, cerca de 5% em média, enquanto um indicador mais amplo da dívida corporativa de mercados emergentes registrou uma perda de 0,5%.
Leia também: Credores da Braskem rejeitam plano de dívida e cobram acionistas, dizem fontes
A venda da unidade de cimento está em estágio mais avançado, e um acordo poderá ser anunciado nas próximas semanas, segundo pessoas a par do assunto, que falaram com a Bloomberg News e pediram para não serem identificadas ao discutir informações confidenciais.
A Huaxin, a Votorantim e a Polimix apresentaram, cada uma, ofertas vinculativas de cerca de R$ 11 bilhões, disseram as fontes — valor inferior aos R$ 15 bilhões que a CSN buscava pelo ativo, embora a empresa possa aceitar o preço mais baixo, acrescentaram.
A unidade está dada em garantia a bancos em um empréstimo de pelo menos US$ 1,2 bilhão concedido em março, afirmaram fontes a par do assunto no início deste ano.
A CSN também está vendendo a Stahlwerk Thuringen, ou SWT, uma unidade siderúrgica na Alemanha que adquiriu em 2012 por US$ 634 milhões, afirmaram as fontes, que pediram para não serem identificadas, pois as negociações são confidenciais.
A CSN também está recebendo propostas por alguns ativos de infraestrutura e pode vendê-los individualmente, em vez da participação minoritária no negócio de infraestrutura como um todo que pretendia alienar, acrescentaram as fontes.
Ações da CSN (CSNA3)
Os acionistas da CSN Mineração (CMIN3) também consideram aumentar sua participação, devido às baixas valorizações, adquirindo mais ações da controladora, afirmaram as fontes, sem especificar quais acionistas.
A Itochu Corporation é a segunda maior acionista da empresa, com uma participação de 10,85% adquirida em 2024 por R$ 4,42 bilhões, enquanto a Japão Brasil Minério de Ferro Participações é a terceira maior, com uma participação de 9,35%, segundo a empresa. A Japão Brasil é uma subsidiária da Itochu.
A Votorantim se recusou a comentar. Representantes da CSN, da CSN Mineração, da Embu, da unidade da Huaxin no Brasil e da Polimix não responderam a um pedido de comentário. A Itochu, proprietária da Japão Brasil, também não respondeu a um pedido de comentário.
Novo rosto
Steinbruch é visto como um negociador exigente em vendas de ativos, conhecido por buscar melhores condições. A última vez que a CSN vendeu o controle de um negócio foi em 2018, quando recebeu US$ 400 milhões por sua operação siderúrgica CSN LLC nos Estados Unidos.
Os investidores estão, em grande parte, otimistas de que seu substituto será capaz de levar adiante o desinvestimento, dada a experiência de décadas de Schvartsman à frente de algumas das maiores empresas industriais e de recursos naturais do Brasil, incluindo a Vale e a fabricante de papel Klabin.
César Fernández, sócio da Alpha Credit Advisors, afirmou que o novo CEO tem a capacidade de acelerar o programa de venda de ativos da CSN e controlar “uma trajetória de endividamento que vem seguindo o caminho errado há anos”.
Espera-se que ele apresente resultados rapidamente. Mesmo após a recente alta, os títulos em dólares da CSN ainda apresentam uma perda média de cerca de 11,2% até 2026. No início deste ano, os investidores se desfizeram dos títulos da siderúrgica por temerem que ela pudesse se tornar a próxima empresa brasileira levada à beira do abismo pelas taxas de juros de dois dígitos do país.
Além disso, a empresa continua a perder caixa. No último trimestre, a CSN registrou um prejuízo líquido ajustado de R$ 773 milhões, seu décimo déficit consecutivo, cujo valor foi seis vezes maior do que no mesmo período do ano anterior.
A CSN contraiu empréstimos vultosos para realizar investimentos em suas diversas unidades, e as altas taxas de juros e a concorrência estrangeira, que pesaram sobre o crescimento, prejudicaram seu balanço patrimonial. Sua dívida líquida subiu para R$ 42,1 bilhões em 30 de junho, elevando o índice de alavancagem líquida para 3,5 vezes o lucro antes de juros, impostos, depreciação e amortização.
A experiência de Schvartsman também poderia ajudar nas negociações com os credores, segundo o analista Daniel Sasson, do Itaú BBA. Ele também destacou as conquistas do CEO, como a aprovação do projeto Puma 1 na Klabin, que dobrou o EBITDA da empresa.
“O novo executivo tem um histórico sólido e também soube administrar períodos de incerteza quando esteve na Klabin e na Vale”, afirmou Manuel Mondia, gestor de portfólio da Aquila Asset Management. “A notícia sobre a nova gestão fez com que os títulos se recuperassem das baixas, e qualquer alta adicional depende agora da execução dos planos da empresa.”
-- Com a colaboração de Cristiane Lucchesi.
Veja mais em Bloomberg.com
Leia também
Petrobras amplia exploração de petróleo na África com blocos na Costa do Marfim
©2026 Bloomberg L.P.