
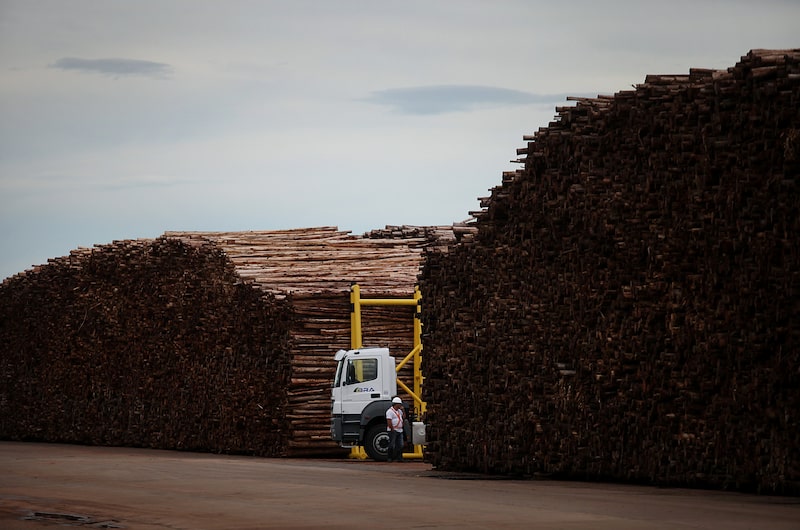
Bloomberg — A empresa florestal chilena CMPC se depara com uma escolha nada invejável: seguir adiante com um projeto de grande porte no Brasil e arriscar sua classificação de grau de investimento, ou arquivá-lo e ficar para trás em relação aos concorrentes.
Seguir adiante com a fábrica de celulose Natureza, no valor de US$ 4,6 bilhões, significaria assumir um compromisso de gastos que é quase o dobro de todo o valor de mercado da empresa, em um momento em que a dívida já é elevada e os preços da celulose estão sob pressão.
No entanto, arquivar o projeto também teria um custo elevado, deixando a empresa para trás em relação à rival local Celulosa Arauco y Constitución, que se encontra nas etapas finais da construção de uma fábrica ainda maior no Brasil.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Esse investimento faz parte de uma onda de nova capacidade que está acelerando a migração da indústria de celulose para as vastas plantações de eucalipto de baixo custo do Brasil.
Se a CMPC ficar de fora dessa expansão, corre o risco de perder terreno em um setor cada vez mais dominado pelos maiores e mais baratos produtores.
“A CMPC praticamente não tem escolha, pois trata-se de uma corrida para se tornar uma das gigantes da celulose e ela não pode ficar para trás”, afirmou Josefina Valdivia, chefe de pesquisa de renda fixa da Credicorp Capital. “Se eles não o fizerem, outra empresa o fará.”
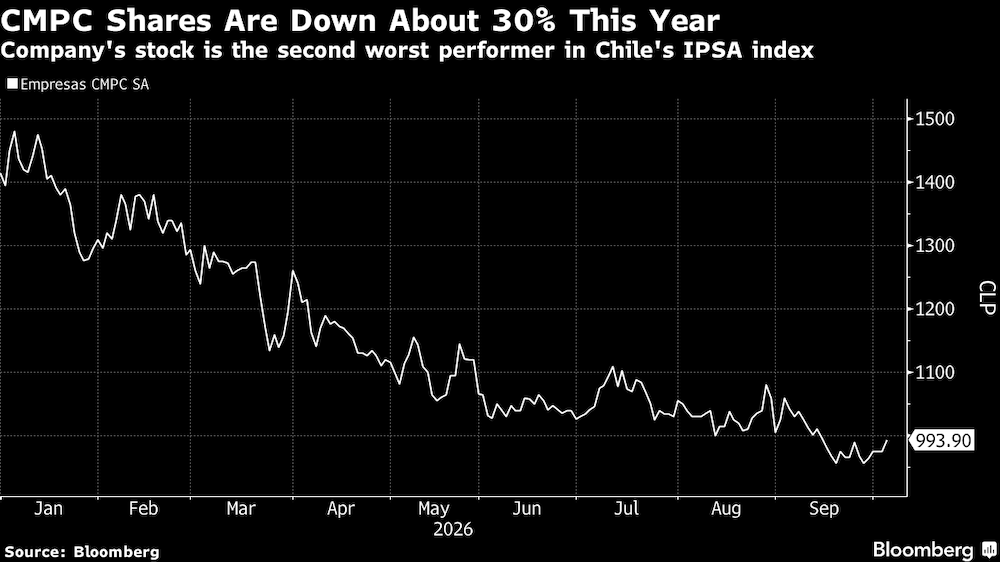
As ações da empresa controlada pela família bilionária Matte perderam 30% este ano, o segundo pior desempenho no índice de referência do mercado de ações do Chile. Os spreads em relação aos títulos do Tesouro dos EUA sobre as notas da CMPC com vencimento em 2034 atingiram um recorde no final de setembro, enquanto os rendimentos subiram mais de 160 pontos-base este ano.
Mais atrasos
A CMPC mencionou pela primeira vez os planos de expansão no Brasil em abril de 2021. Três anos depois, revelou o Natureza como um projeto que acrescentaria 2,5 milhões de toneladas métricas de capacidade anual de celulose de eucalipto. A empresa forneceu mais detalhes sobre o projeto e seu financiamento em um evento para investidores em dezembro de 2025.
“O Natureza possui vantagens competitivas significativas, dadas as características da região, incluindo acesso a florestas altamente produtivas e custos competitivos”, afirmou a empresa em resposta a perguntas na semana passada.
“Esses fatores posicionam o projeto entre os mais competitivos globalmente e lhe conferem resiliência para suportar diferentes ciclos de preços e gerar valor no longo prazo.”
Leia também: Arauco aposta na maior fábrica de celulose do mundo no Brasil para driblar incertezas
No entanto, em março, a CMPC informou aos analistas, em sua teleconferência sobre resultados, que estava adiando a decisão final para o final do ano.
A empresa afirma agora que está aguardando as licenças e que o andamento do projeto dependerá dessas aprovações, das condições de mercado e de considerações financeiras.
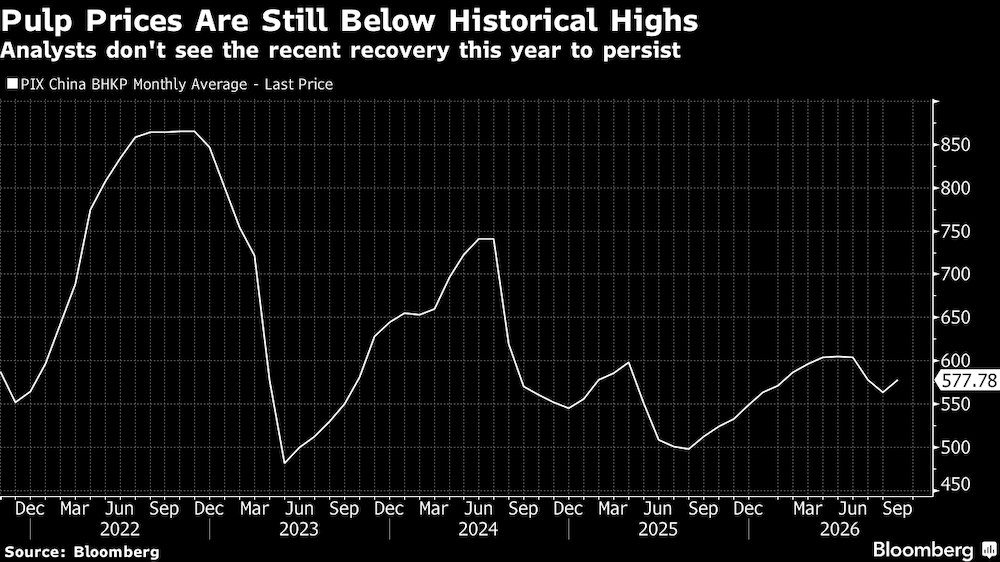
Em meio aos atrasos, o cenário ameaça se tornar mais desafiador. Os preços da celulose têm estado sob pressão contínua, à medida que a China aumenta a produção e novas capacidades entram em operação na América do Sul, segundo Horacio Herrera, analista de ações da MBI Inversiones. Ao mesmo tempo, os custos mais elevados de financiamento, energia e construção tornaram a Natureza menos atraente.
Herrera estima que a Natureza precise de um preço de celulose de longo prazo em torno de US$ 575 por tonelada para gerar um retorno aceitável, um pouco abaixo do nível atual.
“É um retorno aceitável considerando o custo de capital, mas não é algo para abrir champanhe”, disse Herrera. Abaixo de aproximadamente US$ 575, “é melhor não realizar o projeto”.
Planos de financiamento
No mês passado, o Bradesco rebaixou as ações da CMPC para “desempenho inferior ao do mercado”, citando um declínio de anos no lucro líquido e alavancagem elevada, bem como os riscos crescentes em relação ao projeto no Brasil. O Itaú manteve sua recomendação de “desempenho inferior ao do mercado” em setembro.
Leia também: Suzano reduz produção de celulose em 3,5% diante de incertezas sobre tarifas
A CMPC planeja vender de US$ 1 bilhão a US$ 1,5 bilhão em ativos não essenciais e, há duas semanas, concordou em alienar seu negócio chileno de embalagens de papelão ondulado por US$ 420 milhões. Juntamente com cerca de US$ 300 milhões em títulos híbridos emitidos em junho, o negócio marca o primeiro avanço substancial em um plano de financiamento que os investidores estavam aguardando.
Ainda assim, a MBI estima que a CMPC possa precisar de mais US$ 600 milhões a US$ 700 milhões em novos recursos de capital caso consiga levantar apenas metade dos recursos previstos com a alienação de ativos. Essa possibilidade tornou-se uma grande preocupação para os acionistas.
E “mesmo com um aumento de capital e vendas de ativos, há incerteza sobre se eles conseguirão evitar” a perda de seu grau de investimento, afirmou Valdivia.
A dívida em dólares da CMPC está atualmente classificada como BBB- pela Standard & Poor’s, um nível acima do grau de especulação e com perspectiva negativa. Ela possui a mesma classificação na Fitch, mas com perspectiva estável. A dívida líquida situava-se em 5,1 vezes o Ebitda no final do ano passado, ante 3,6 vezes no ano anterior, de acordo com dados compilados pela Bloomberg.
Manter sua classificação de grau de investimento é uma consideração fundamental em todas as decisões de investimento da CMPC, informou a empresa.
Ficando para trás
Para os investidores da CMPC, o que está em jogo é ressaltado pelo andamento de um projeto semelhante de um grande concorrente.
A Arauco aprovou a construção de sua fábrica de Sucuriú em 2024, o mesmo ano em que a CMPC anunciou detalhes de seus planos para a Natureza.
As obras em Sucuriú estão mais de 70% concluídas, com o início das operações previsto para o final de 2027. A fábrica produzirá até 3,5 milhões de toneladas de celulose por ano, tornando a Arauco a segunda maior produtora mundial de celulose.
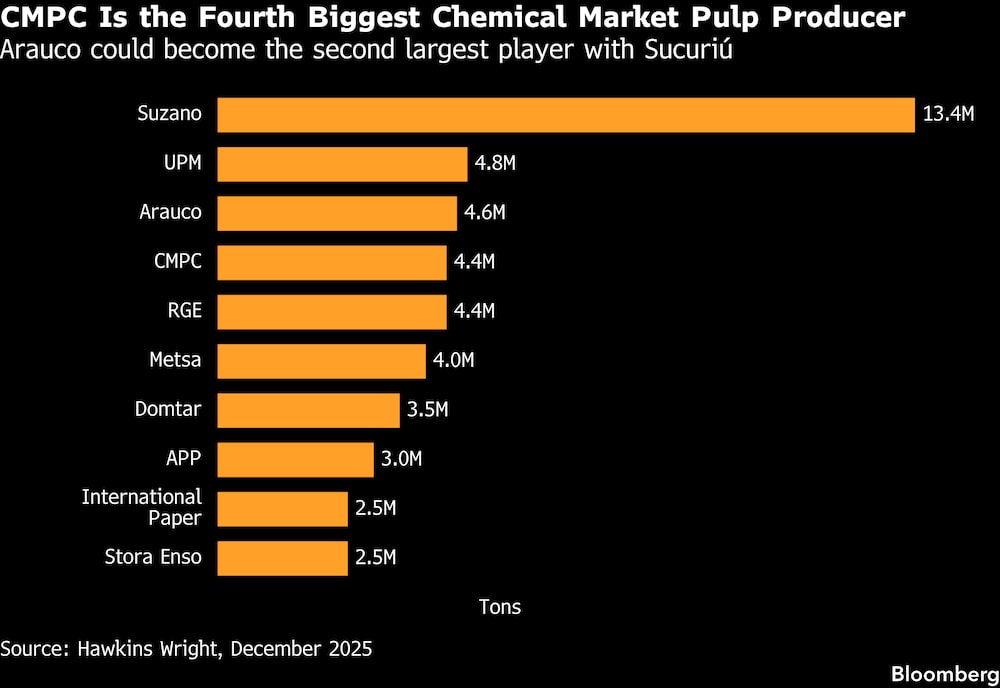
Outros produtores sediados no Brasil também estão se expandindo. O setor aposta que a produção de celulose de custo mais elevado no Hemisfério Norte diminuirá com o tempo, concentrando mais oferta no Brasil e, em menor medida, no Chile.
“Eles querem garantir sua fatia do que será o setor daqui a 10 anos”, disse Valdivia. “Não é como se pudessem dizer: ‘Vamos esperar mais três anos’, porque alguém virá e fará isso.”
Veja mais em bloomberg.com
©2026 Bloomberg L.P.