Bloomberg Línea — A demanda por escritórios de alto padrão (“Triple A”) em São Paulo segue aquecida em meio à retomada contínua do trabalho presencial. Diante da oferta restrita de novos espaços, herança da pandemia, o maior desafio de locação deve ficar para grandes inquilinos, segundo a consultoria CBRE.
No acumulado até setembro, a vacância alcançou 15,3% na capital paulista, ante 17,4% no mesmo período do ano passado, com as empresas ampliando a frequência nos escritórios. Nos edifícios classe AAA, a vacância estava em 12,8% no terceiro trimestre, aponta o relatório.
O diretor de locação de escritórios da CBRE, Felipe Giuliano, relata que as empresas têm buscado áreas maiores para oferecer espaços de convivência e alimentação para atrair os funcionários para o presencial. No entanto, a oferta de novos espaços não tem acompanhado a demanda na mesma magnitude.
De acordo com o executivo, de 2010 a 2018, o tamanho médio dos prédios novos entregues na capital paulista era de 11 mil m². Para o período de 2019 a 2028, esse número cai para 9.500 m². “Os prédios novos estão diminuindo”, diz Giuliano.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
O estudo aponta que a absorção bruta acumulada até setembro na cidade atingiu 684 mil m², recorde para o período. Já a absorção líquida (que representa o saldo entre áreas ocupadas e devolvidas) também atingiu nível recorde para o intervalo, de 313 mil m².
Giuliano relata que há poucos edifícios disponíveis na cidade para ocupantes que precisam de áreas extensas. Para uma empresa interessada em 20 mil m², por exemplo, existe apenas uma opção pronta padrão Triple A.
Entre as transações recentes na capital, o destaque ficou para a locação da Bayer (15 mil m²) no terceiro trimestre.
Leia também: De São Paulo a Cidade do México: os mercados de escritórios que se destacam em LatAm
Ele esclarece que, com a pandemia, as incorporadoras reduziram o ritmo de obras, em meio à retração da demanda e ao aumento significativo dos custos de construção. O efeito tem aparecido com mais força, e as entregas de grandes espaços ficam cada vez mais raras. “As incorporadoras reduziram ou adiaram projetos e investimentos durante a pandemia. A conta está chegando agora”, diz.
A maior transação registrada no mercado imobiliário no terceiro trimestre – e uma das maiores em área locada da história – foi a locação, pela Eztec, de duas torres do seu empreendimento corporativo Esther Towers para o Itaú Unibanco. A CBRE intermediou a operação.
Com aproximadamente 91,4 mil m² de área locável, o contrato tem prazo de dez anos, prorrogável por mais cinco, com início de vigência escalonado conforme a entrega de cada torre. Segundo fato relevante, a operação representará receita de locação de aproximadamente R$ 1,17 bilhão nos primeiros dez anos.
“Empreendimentos dessa escala tendem a ser mais difíceis de reproduzir”, diz Giuliano. Neste contexto, a pré-locação aparece como alternativa à escassez.
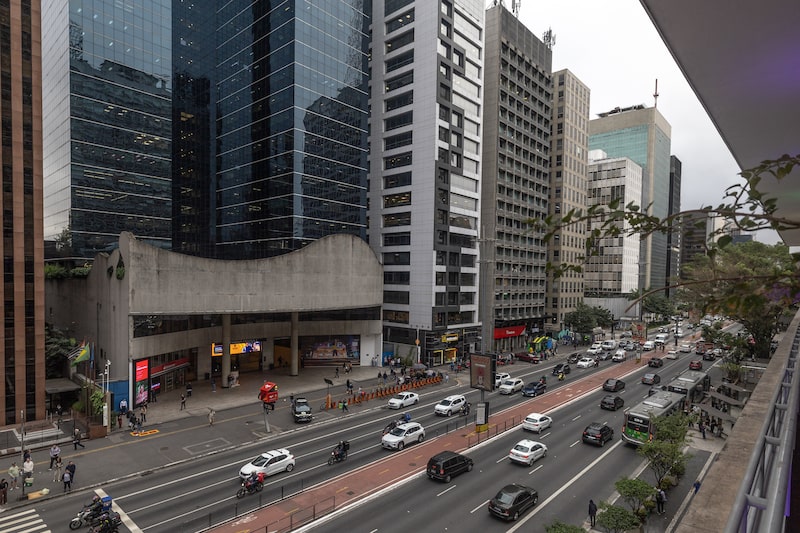
Com o aperto da oferta, os preços pedidos também avançaram. Na Paulista, os valores médios chegam a R$ 150 por m², com casos de até R$ 180, o que segundo Giuliano é inédito na região.
Na Faria Lima, os preços persistentemente elevados vêm limitando o volume de negócios, embora a região continue atrativa. Os ocupantes dispostos a avaliar oportunidades podem encontrar condições mais favoráveis no momento, mas os efeitos da escalada de preços já alcançam em regiões adjacentes como Rebouças e Pinheiros, onde os valores pedidos chegam a R$ 240 por m².
Entre os principais polos corporativos analisados pela CBRE, as microrregiões de Pinheiros e Chucri Zaidan lideraram a queda da vacância ao final de setembro, somando 9,9% e 14,6%, respectivamente. Na Faria Lima/JK, a taxa chegou a 7,9% no período.
Em um contexto de terrenos escassos e custos de construção elevados, em meio à demanda aquecida e oferta futura limitada, Giuliano avalia que as empresas que precisam de grandes áreas devem ter menos alternativas e maior pressão nos preços, enquanto espaços mobiliados e prontos para uso ganham uma aceitação maior. “No passado, isso não existia”, diz.
Leia também
Nova fase de escritórios no pós-pandemia abre oportunidades na América Latina, diz JLL
Faria Lima resiste às saídas de Netflix e Master, com vacância baixa e m² a R$ 350