Bloomberg — A recente liquidação nos Treasuries reacendeu o debate sobre oportunidades de compra, mas Salman Ahmed, da Fidelity International, avalia que nem mesmo um rendimento de 6% tornaria o título de 10 anos “muito barato”.
A avaliação se baseia no modelo da gestora, que leva em conta fatores como uma curva de juros mais inclinada, juros reais mais altos e inflação de longo prazo elevada, afirmou o chefe global de macroeconomia e alocação estratégica de ativos.
A Fidelity está “neutra em todos os prazos” em relação à duration dos Treasuries e considera os títulos do governo dos EUA uma proteção menos eficaz contra oscilações das ações, acrescentou Ahmed.
“A correlação geral entre ações e títulos é positiva”, disse Ahmed em entrevista em Singapura nesta semana. “E isso não vai mudar por causa de vários fatores. Os déficits fiscais estão muito maiores, a dívida está aumentando e a inflação está mais persistente.”
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
A queda dos Treasuries na semana passada reacendeu o debate sobre até onde os rendimentos podem subir e se os títulos já ficaram atraentes o suficiente para trazer os investidores de volta.
Alguns participantes do mercado, como a T. Rowe Price, alertaram que os rendimentos provavelmente não atingirão o pico até que a economia dos EUA entre em recessão, enquanto outros, como o Goldman Sachs, afirmam que os títulos oferecem renda atraente e estão “baratos”.
Os operadores de títulos voltaram a montar posições baixistas, o que pode preparar o terreno para um short squeeze caso novas preocupações com as ações ligadas à inteligência artificial provoquem uma busca por ativos de proteção.
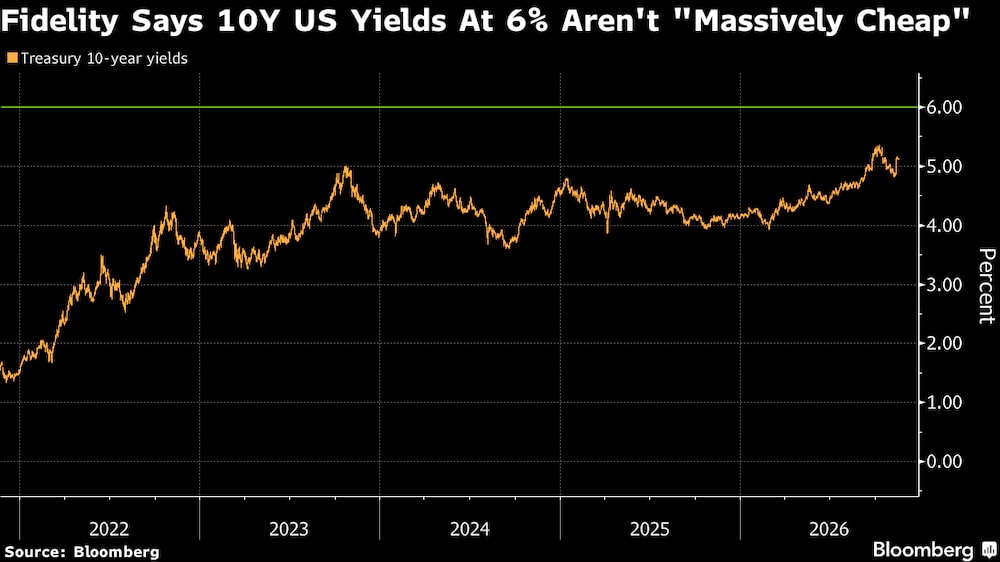
Ahmed alertou que autoridades dos EUA podem intervir caso os rendimentos se aproximem rapidamente de 6%, diante do risco de custos de financiamento mais altos encarecerem o serviço da dívida do governo. Isso vale especialmente no caso de um movimento brusco que possa ameaçar a estabilidade financeira, acrescentou.
Esse cenário, porém, não é o caso-base da Fidelity, e Ahmed estimou em cerca de 25% a 30% a probabilidade desse risco de cauda. Uma eventual intervenção poderia assumir a forma de medidas como controle da curva de juros, afirmou.
Leia também: Aliados dos EUA reduzem compras de Treasuries em mais de 60%, com queda maior na Ásia
O secretário do Tesouro dos EUA, Scott Bessent, tentou conter os custos de financiamento de longo prazo em agosto ao ampliar as operações de recompra da dívida do governo. Embora a medida tenha reduzido os rendimentos, também reavivou lembranças do “debasement trade”, a aposta na desvalorização de ativos denominados em moeda fiduciária, com o dólar sofrendo pressão.
“O tema da desvalorização ganha força de fato se os rendimentos na ponta longa saírem do controle”, levando as autoridades dos EUA a intervir, disse Ahmed. Ainda assim, esse continua sendo um cenário de risco de cauda, com probabilidade de cerca de 20% a 25%, acrescentou.
Veja mais em bloomberg.com
©2026 Bloomberg L.P.