Bloomberg — A onda de emissões de títulos em dólar por empresas e províncias argentinas deve se estender pelo primeiro semestre do próximo ano, impulsionada pelo boom do setor de energia do país, segundo o Banco Santander, principal coordenador dessas operações.
As emissões devem somar cerca de US$ 9 bilhões no próximo ano, afirmou Mariano Urquiola, chefe de Corporate and Investment Banking do Santander Argentina, à Bloomberg News.
O valor se compara aos mais de US$ 11 bilhões captados até agora em 2026. A expectativa é que os tomadores corram para o mercado no primeiro semestre, antes da eleição presidencial de outubro, para evitar uma possível volatilidade.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
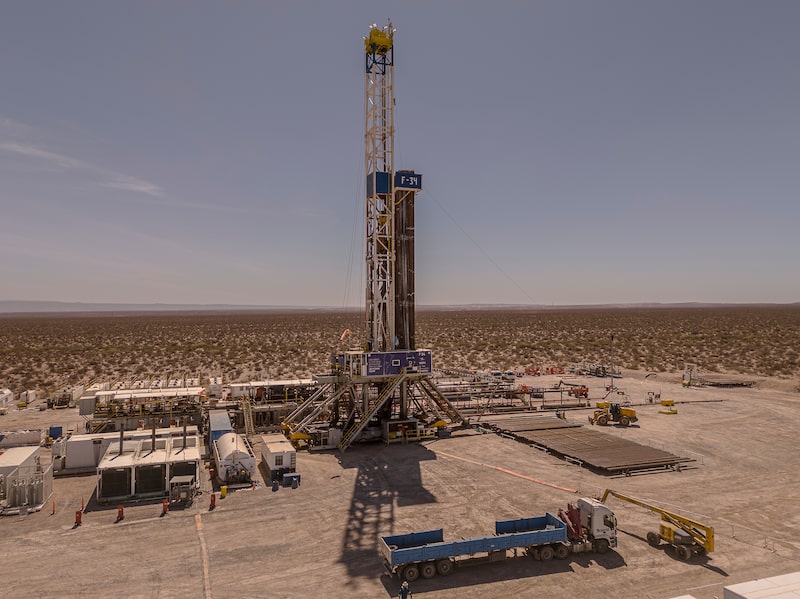
As emissões serão lideradas por empresas de energia que investem pesadamente em Vaca Muerta, formação de xisto no centro dos planos da Argentina de se tornar grande exportadora de petróleo e gás.
Balanços sólidos e o aumento dos embarques de energia transformaram títulos de grandes empresas do setor em favoritos dos investidores internacionais, o que ajuda a protegê-los dos episódios de volatilidade que atingiram a dívida soberana argentina e créditos de menor qualidade.
Leia também: Credores da Braskem resistem a oferta e discutem plano, dizem fontes
“Temos emissores com fundamentos tão sólidos que são menos vulneráveis a esses choques, especialmente empresas de energia, que ainda conseguem acessar o mercado com rendimentos de um dígito”, afirmou Urquiola em entrevista em Buenos Aires.
O Santander lidera o ranking da Bloomberg de coordenadores de dívida argentina desde o início de 2024, com quase US$ 7 bilhões em emissões, incluindo mais de US$ 3 bilhões neste ano. O JPMorgan ocupa o segundo lugar no período, seguido pelo Citigroup.
Retomada das emissões
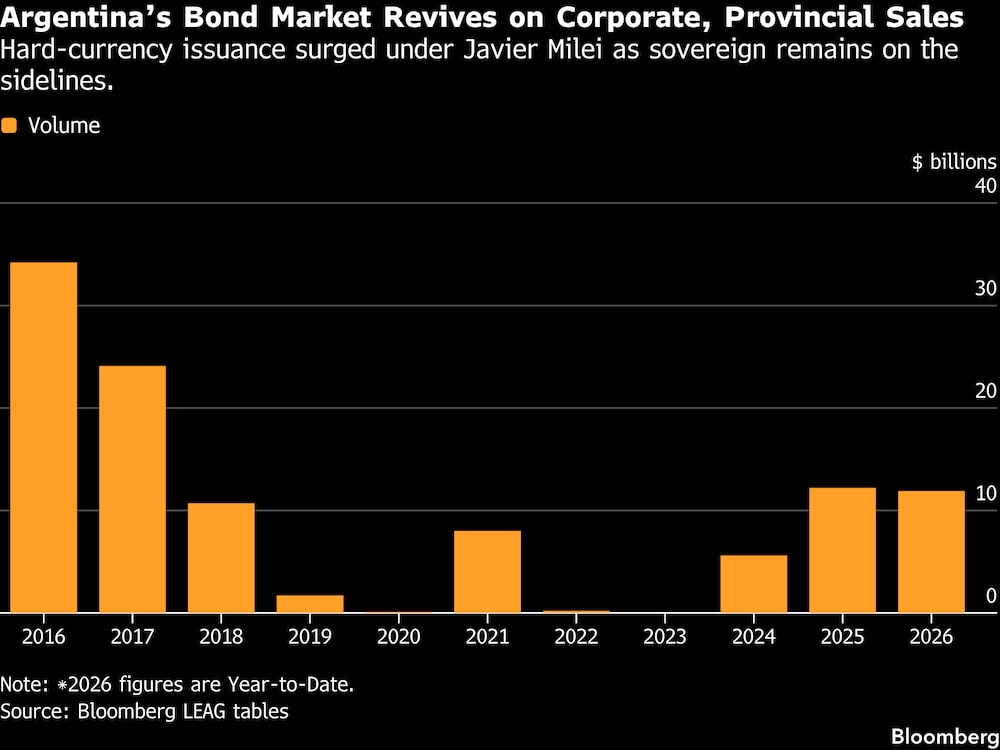
A ascensão do banco coincidiu com uma reabertura mais ampla do mercado argentino de dívida em moeda forte. Empresas e províncias captaram quase US$ 30 bilhões desde o início de 2024, segundo dados compilados pela Bloomberg.
O valor se compara aos quase US$ 60 bilhões do boom de 2016 e 2017, durante o governo do ex-presidente Mauricio Macri, antes que uma crise financeira e um resgate do Fundo Monetário Internacional levassem o mercado de crédito a uma retração prolongada.
As emissões praticamente desapareceram durante o governo peronista que se seguiu, entre 2020 e 2023.
A composição das duas ondas, porém, é bastante diferente. O governo federal era o principal tomador durante o governo Macri, mas a recuperação mais recente foi impulsionada exclusivamente por empresas e províncias.
O governo do presidente Javier Milei recorre a emissões de dívida no mercado local, entre outras fontes de financiamento.
Ainda assim, as operações proporcionam entrada constante de moeda estrangeira em um momento crítico para a Argentina e ajudam o banco central nos esforços para acumular reservas antes de um salto nos pagamentos da dívida soberana em moeda estrangeira, que devem chegar a cerca de US$ 25 bilhões no próximo ano.
A aposta do Santander
O Santander apostou na Argentina antes da eleição de Milei, em 2023, ao contratar experientes banqueiros de investimento argentinos que atuavam em centros financeiros como Nova York, Londres e Suíça e se comprometer desde cedo com o financiamento do desenvolvimento de Vaca Muerta.
“Assim, quando a Argentina se abriu para o mundo, já tínhamos uma equipe forte desde o primeiro dia e não precisávamos levar pessoas de avião a Buenos Aires para se reunir com um cliente no dia seguinte”, afirmou Urquiola.
O banco conquistou posições em alguns dos maiores investimentos em energia do país. Trabalha ao lado do JPMorgan na liderança de um financiamento planejado de US$ 14 bilhões a US$ 15 bilhões para a Argentina LNG.
Também atua com outros bancos no financiamento de um grande projeto de líquidos de gás natural liderado pela Transportadora de Gas del Sur SA e pela Pampa Energia e é o único assessor financeiro da Pampa para a planejada fábrica de ureia de US$ 2,7 bilhões na província de Buenos Aires.
A ofensiva de financiamento ocorre em um momento de condições cada vez mais difíceis para tomadores de mercados emergentes. A alta dos rendimentos globais e uma enxurrada de emissões de dívida por empresas de tecnologia tornam mais difícil a disputa desses emissores pelos recursos dos investidores.
A própria fila de emissões da Argentina, embora seja a mais robusta em anos, começou a perder força nos últimos meses com a alta dos custos de financiamento e as preocupações com a eleição presidencial do próximo ano pressionando os ativos locais.
Os títulos soberanos da Argentina denominados em dólar perderam quase 6% em outubro, um dos piores desempenhos entre os mercados emergentes, e o prêmio de risco do país atingiu o maior nível em um ano. Ainda assim, empresas com crédito mais sólido continuaram recorrendo aos mercados internacionais para garantir financiamento antes de uma possível piora das condições.
A Pampa Energia está entre as empresas que se antecipam. A companhia recorreu aos mercados de dívida para se proteger de uma possível turbulência ligada à eleição e da concorrência por financiamento no próximo ano.
“É preciso agir rápido. A estratégia é deixar tudo garantido”, afirmou o diretor financeiro Adolfo Zuberbuhler em evento na semana passada. Ele alertou que uma corrida de tomadores ao mercado antes da eleição de 2027 pode reduzir o espaço para outros emissores.
Com a expectativa de desaceleração das ofertas no exterior em 2027, o Santander prevê aumento das emissões de títulos corporativos atrelados ao dólar no mercado local, diante da maior demanda por proteção cambial e de janelas menos previsíveis para emissões internacionais.
“Há um ditado na Argentina de que, quando uma janela se abre, é preciso aproveitá-la, porque nunca se sabe quando outra vai abrir”, afirmou Urquiola.
Veja mais em Bloomberg.com
Leia também
Citi prevê forte queda no preço do café com aumento da oferta do Brasil e do Vietnã
J&F, dos irmãos Batista, vê receita disparar 68%, mas alta de custo pesa no lucro
©2026 Bloomberg L.P.