Bloomberg — Arminio Fraga, um dos gestores de fundos multimercado mais famosos do Brasil, anunciou no início deste mês que estava transferindo a gestão de seus fundos para o quarto maior banco do país.
As taxas de juros de dois dígitos geram retornos tão elevados atualmente que fica difícil atrair clientes o suficiente para manter aberto um fundo como o dele, admitiu.
Ao vender esses fundos para a gestora de recursos do Bradesco, Arminio — discípulo de George Soros e ex-presidente do Banco Central — evidenciou uma tendência que vem ganhando força recentemente no Brasil: gestores de fundos multimercado, especialmente aqueles que fazem grandes apostas macroeconômicas, estão fechando suas empresas independentes e, em muitos casos, buscando bancos para contratar suas equipes e assumir a gestão de seus fundos.
“Estamos passando por um período de baixa conjuntural dos multimercados, com as taxas de juros altíssimas e a concorrência muito poderosa dos produtos com vantagem tributária”, disse Arminio, que fundou a Gávea Investimentos no Rio de Janeiro há duas décadas, em entrevista à Bloomberg News.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
“Nos últimos tempos, os multimercados em geral não foram bem”.
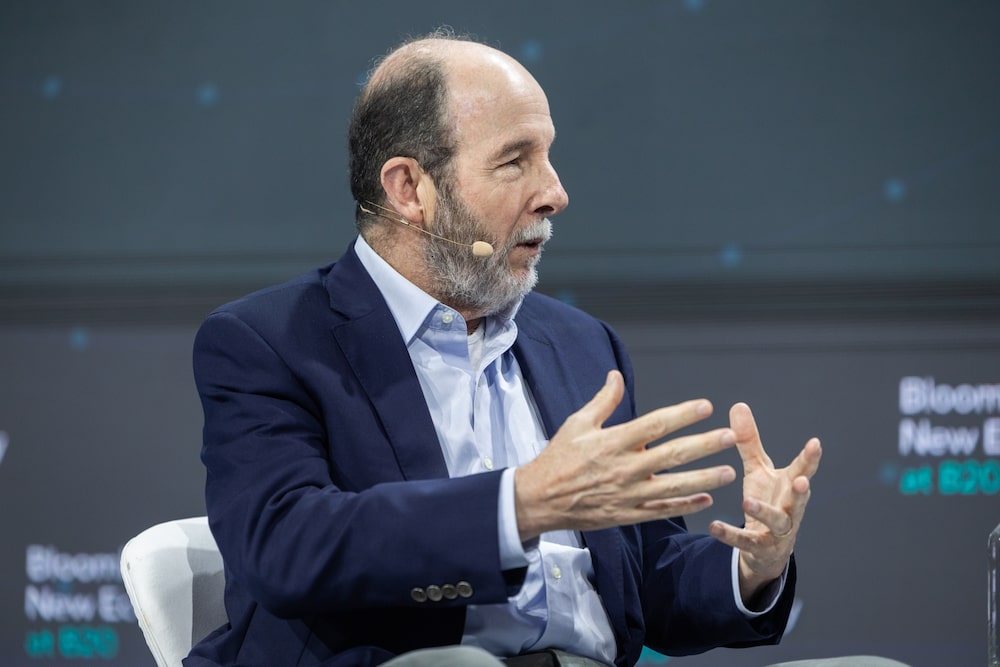
No mês passado, a Itaú Asset Management, a divisão de gestão de recursos do maior banco do país, contratou Luiz Eduardo Portella, fundador da gestora Novus Capital, para estruturar uma mesa com estratégia multimercado. A Itaú Asset também anunciou em junho a incorporação da gestora de ações Solana Capital e, no início do ano, contratou Eduardo Zilberman — ex-SPX Capital — para liderar a área de pesquisa econômica.
Tudo isso faz parte de uma reviravolta marcante em relação ao êxodo iniciado há cerca de uma década, quando muitos gestores deixaram grandes bancos brasileiros para abrir ou integrar novos fundos multimercado ou gestoras de ações. Naquela época, o país reduzia sua taxa básica de juros — historicamente muito alta — até atingir a mínima recorde de 2% durante a pandemia.
Isso forçou a comunidade de investidores local a buscar alternativas aos retornos fáceis obtidos durante anos apenas com títulos da dívida pública. Novos fundos multimercado, que prometiam retornos elevados com ações domésticas, contratos de juros futuros, títulos corporativos e mercados internacionais, preencheram grande parte dessa lacuna.
Leia também: Gávea, de Armínio Fraga, fecha multimercados e transfere fundos para Bradesco Asset
“Abrir uma gestora era ‘três amigos e um Terminal’”, disse Guilherme Zaczac, chefe de ativos alternativos líquidos para o Brasil no UBS Global Wealth Management, em São Paulo. “Mas esse negócio não funciona assim. Tem que existir um escrutínio, uma dificuldade. Não pode ser tão fácil abrir uma gestora.”
A fase de bonança não durou muito. Conforme o Banco Central elevava as taxas de juros de volta a níveis de dois dígitos em 2022 para conter a inflação impulsionada pela pandemia, os investidores começaram a evitar riscos, optando por produtos de renda fixa.
Os fundos multimercado sofreram as consequências — especialmente aqueles que não podiam contar com o suporte ou a base de clientes de um grande banco. Com a crescente popularidade de ferramentas de investimento de baixo custo, como os ETFs e as taxas de juros parada acima de 10% pelo quarto ano consecutivo, a pressão só aumentou.
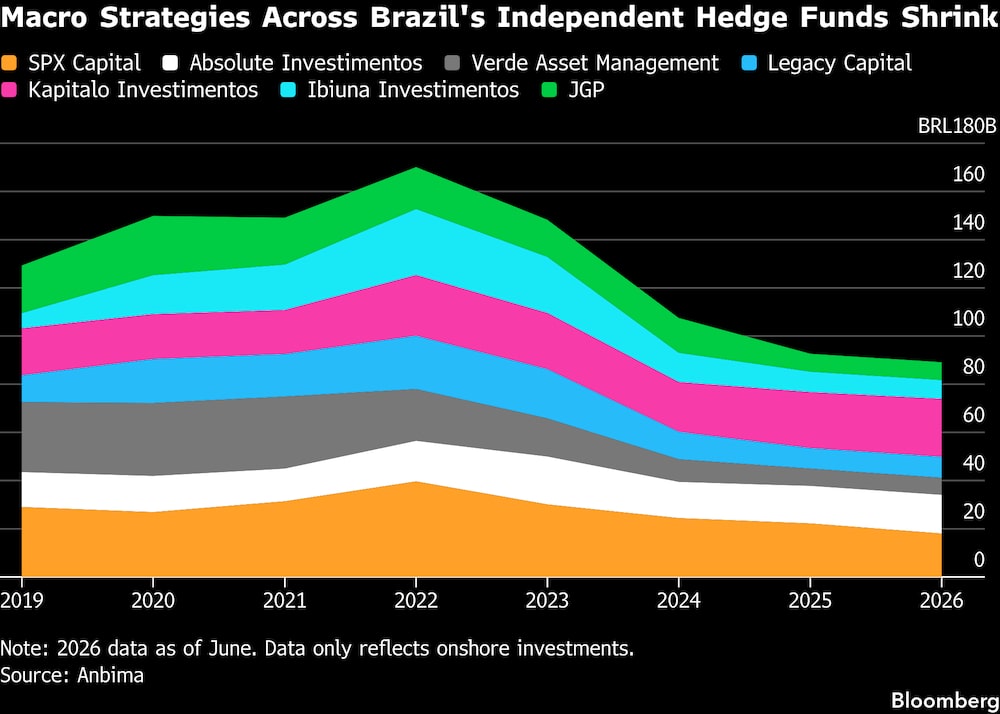
O patrimônio combinado dos sete dos maiores gestores independentes do Brasil em suas estratégias macro locais caiu quase pela metade desde 2022, para cerca de R$ 89 bilhões, segundo dados da Anbima. O número de fundos macro caiu cerca de 20% desde 2021, chegando a 743 em julho.
De forma mais ampla, a indústria brasileira de fundos multimercado caminha para o quinto ano consecutivo de saídas líquidas, com resgates totalizando R$ 672 bilhões desde 2022, segundo os dados.
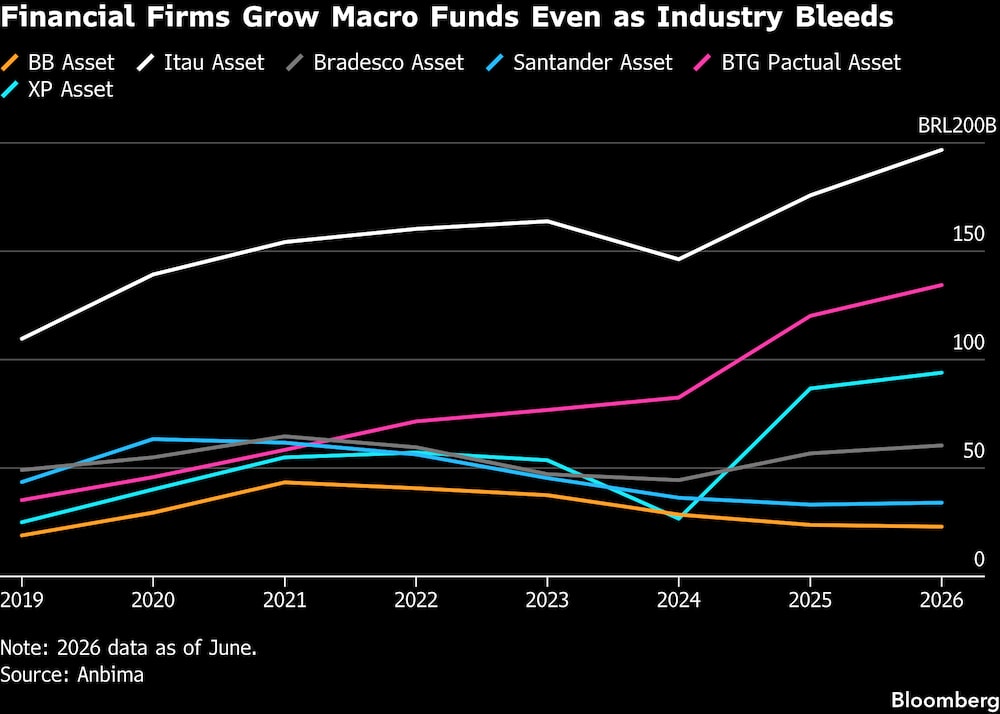
Ao mesmo tempo, as divisões de gestão de recursos das grandes instituições financeiras do país se mostraram mais resilientes. O volume total de recursos sob gestão em fundos macro vinculados a essas ‘assets’ de grandes bancos quase dobrou desde 2019, atingindo R$ 542 bilhões em junho, conforme dados compilados pela Bloomberg que acompanham as seis maiores instituições.
“Essa estratégia é importante do ponto de vista dos grandes bancos para atrair executivos que não conseguem montar um negócio”, disse Pedro Rudge, diretor da Anbima e um dos fundadores da gestora Leblon Equities, sediada no Rio de Janeiro. Os gestores que integram as gestoras dos grandes bancos “não têm custo de back-office e nem compliance e têm a liberdade de tocar a estratégia do fundo”, disse Rudge.
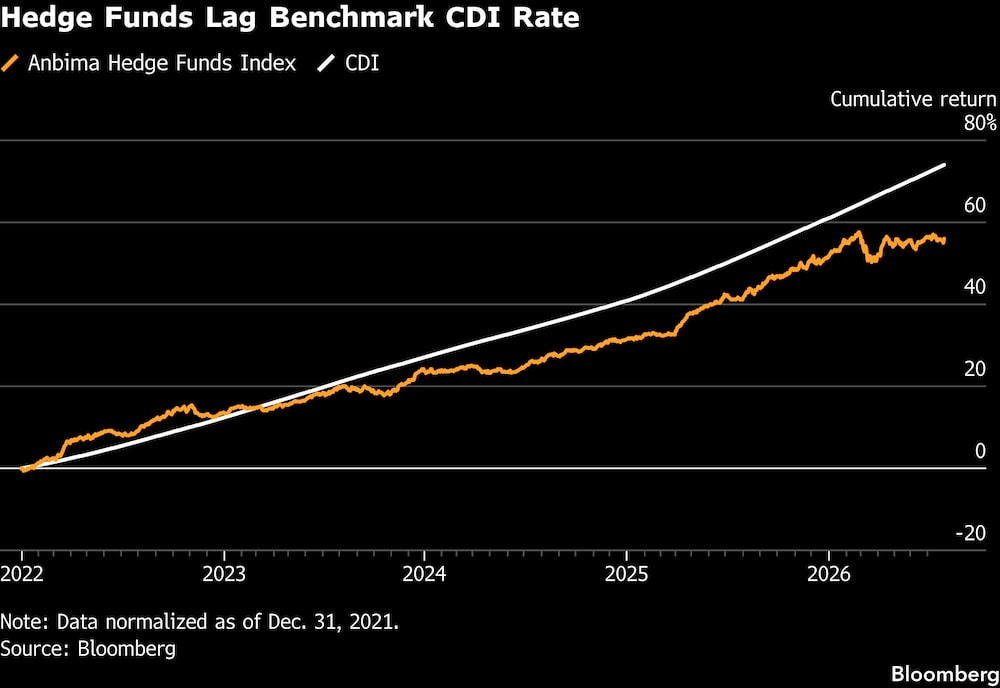
Além dos retornos insatisfatórios — que ficaram abaixo do CDI nos últimos anos —, os fundos multimercado também sofreram com a concorrência de títulos corporativos e bancários isentos de impostos no Brasil, que atraem os investidores pessoa física.
Leia também: Gávea, de Armínio Fraga, fecha multimercados e transfere fundos para Bradesco Asset
No início deste ano, as perspectivas para a indústria local de fundos multimercado pareciam melhorar. Investidores estrangeiros estavam injetando capital em ações brasileiras, e a expectativa de que o Banco Central teria margem para reduzir as taxas de juros gerava otimismo.
No entanto, o choque do petróleo desencadeado pela guerra no Oriente Médio frustrou as apostas em cortes de juros em escala global e desferiu um duro golpe nos fundos multimercado. Março foi o pior mês para esses fundos desde 2020, segundo dados da Anbima.
O mercado agora espera que o Banco Central mantenha a Selic acima de 13% pelo menos até o final do próximo ano. Para Arminio, os juros altos revelam um problema muito maior para o Brasil e, consequentemente, para os fundos multimercado: um governo que toma emprestado quantias vultosas nos mercados de dívidas locais para financiar um déficit fiscal que cresceu exponencialmente nos últimos anos.
Leia também: SPX vê saída de dois gestores e trader em escritório na Ásia
“O sinal que vem daí não é apenas conjuntural”, disse Arminio, que foi recentemente convidado pelo presidente do Federal Reserve, Kevin Warsh, para atuar como consultor externo. “O governo toma dinheiro emprestado e paga taxas de juros extremamente altas por longos períodos. Portanto, o problema aqui é mais profundo e preocupante.”
Veja mais em bloomberg.com
Leia também
Saída recorde de hedge funds pressiona ações de tecnologia e acende alerta, diz Goldman
©2026 Bloomberg L.P.