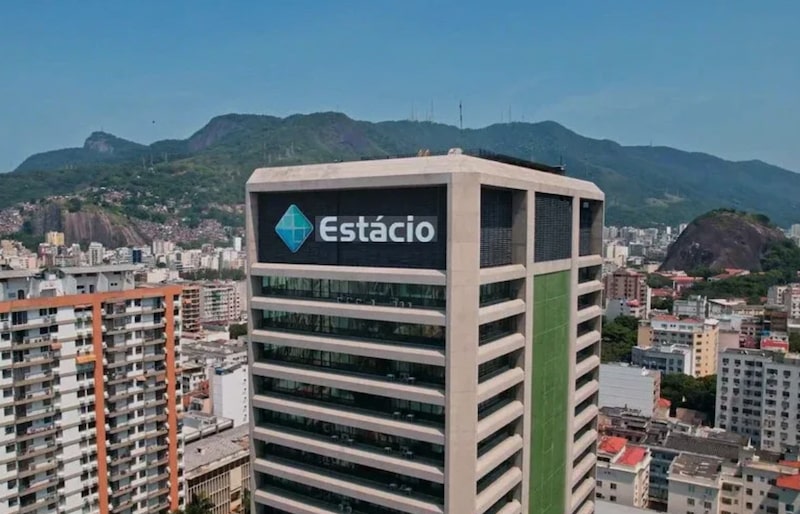
Bloomberg Línea — A combinação entre Afya (AFYA) e Yduqs (YDUQ3), anunciada na noite de quarta-feira (23), forma uma nova líder do ensino superior no país e abre uma vantagem de cerca de 6% para os acionistas da Yduqs, segundo relatórios do JPMorgan e do Itaú BBA divulgados nesta quinta-feira (24).
Cada ação da Afya será trocada por 6,408347 ações da Yduqs, número que o JPMorgan considera próximo da relação atual entre os papéis, de 6,47.
A Yduqs deve pagar R$ 750 milhões em dividendos, e a Afya, seu próprio fluxo de caixa mais uma equalização, conforme as regras do acordo. Como a Yduqs tem rendimento mais alto, o mecanismo a favorece, diz o JPMorgan.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Nas contas do JPMorgan, que assume fechamento em 12 meses e geração de caixa (FCFE) de R$ 520 milhões para a Yduqs, piso do guidance da companhia, e de R$ 840 milhões para a Afya, a razão justa seria de 6,08 ações da Yduqs por papel da Afya. Isso equivale a 6,4% de valorização relativa para a Yduqs. O preço de paridade da Afya seria de US$ 12,76, contra US$ 13,58 no fechamento de quarta-feira, uma diferença de 6,1%.
Ao ajustar os valores de mercado pelas distribuições previstas até o fechamento, de cerca de R$ 1,16 bilhão pela Afya e R$ 750 milhões pela Yduqs, o Itaú BBA chega por outro caminho a valores de R$ 5,05 bilhões e R$ 2,01 bilhões, respectivamente, o que implica divisão de 71,5% e 28,5%.
Afya
Como o acordo prevê 69% e 31%, os acionistas da Yduqs ficam com fatia maior do que a implícita nos preços. Antes das sinergias, o valor total para eles, dividendo incluído, seria de cerca de R$ 2,94 bilhões, 6% acima da capitalização atual.
Leia também: Preço da faculdade cai no ensino presencial, mas sobe em híbrido e online, diz JPMorgan
Para o Itaú BBA, as sinergias são a principal fonte potencial de valor incremental. As empresas estimam R$ 2 bilhões a R$ 2,2 bilhões em valor presente líquido, já descontadas as dessinergias, com 80% capturados em três anos, segundo o JPMorgan. As alavancas citadas são custos, SG&A, despesas de tecnologia e capex de expansão.
Nas mesmas premissas de alíquota, custo de capital e crescimento de longo prazo, o JPMorgan chega a R$ 1,8 bilhão. Se o ponto médio de R$ 2,1 bilhões for integralmente realizado e reconhecido pelo mercado, o Itaú BBA calcula valor de R$ 3,59 bilhões para os acionistas da Yduqs e R$ 7,48 bilhões para os da Afya, 30% e 21% acima das capitalizações atuais.
O Itaú BBA cita ainda uma dessinergia tributária, o Pilar 2 da OCDE, já embutida nas contas: alta de cerca de 2 pontos percentuais na alíquota da Yduqs em 2026, sobre o nível atual de 2% a 3%, e taxa terminal de 7% a 9% indicada para 2033.
Leia também: Ânima aposta em escala para elevar a margem da FMU e ganhar com aquisição, diz CFO
O Cade deve ser notificado em até 15 dias após a assinatura e tem até 330 dias para decidir. O JPMorgan não vê preocupação em nível nacional: a empresa teria 17% de participação nacional, baixa, mas líder clara, à frente da Ânima, com 5%.
Yduqs Participacoes
O ponto sensível são três cidades em que a fatia combinada passa de 45%, que somam cerca de 15% do total de vagas e podem exigir desinvestimentos. O Itaú BBA também vê possível escrutínio por sobreposição em mercados locais.
Juntas, as companhias somam mais de 926 mil alunos, 38 mil deles em medicina, e 176 campi nos 26 estados. Para o JPMorgan, a exposição a negócios mais premium chega a 55% da receita e 66% do Ebitda. Na governança, a Bertelsmann terá 47,3% e indicará a maioria do conselho e o presidente, segundo o Itaú BBA.
Se aprovada, o JPMorgan vê um ativo interessante, com mais liquidez que pode atrair base acionária mais ampla, e receberia bem uma política robusta de retorno, como o payout mínimo de 50% que a Yduqs mencionou. As empresas esperam fechar em até 12 meses, e o Itaú BBA lista o que monitorar: o pagamento dos R$ 750 milhões, a captura das sinergias e o perfil tributário.
As duas empresas não respondem de imediato ao pedido de comentários.
Leia também
Gera, que tem Lemann como sócio, sai de ensino bilíngue após Cade aprovar venda da Edify