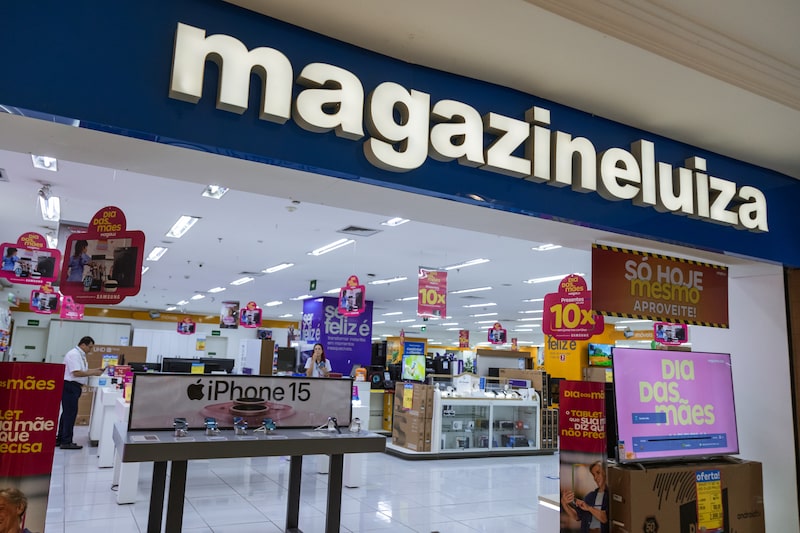
Bloomberg Línea — O Magazine Luiza (MGLU3) ganhou participação de mercado com a crise da Casas Bahia (BHIA3) e voltou a crescer no site próprio em outubro, depois de acumular queda de janeiro a agosto.
O avanço ainda não chegou ao caixa nem ao lucro, que ficou em menos da metade do esperado pelo mercado no terceiro trimestre. Analistas veem o início de uma virada nas vendas, mas mantêm a cautela com a dívida em um período de juros altos.
As vendas das lojas físicas da rede cresceram 16% em outubro, o dobro do ritmo de 8% registrado entre janeiro e agosto. No online próprio, a queda de 12% do mesmo período virou alta de 14%, segundo dados prévios divulgados com o balanço.
O trimestre encerrado em setembro ainda traz o retrato anterior à virada. O lucro ajustado caiu 34,6%, para R$ 13,9 milhões, menos da metade dos R$ 30,9 milhões do consenso da Bloomberg, compilado pelo BTG Pactual (BPAC11). O resultado contábil foi um prejuízo de R$ 10,7 milhões, segundo o Santander.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
As outras linhas também ficaram aquém das projeções. O Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado somou R$ 710 milhões, 2,9% abaixo do consenso de R$ 731,1 milhões. A receita líquida de R$ 8,9 bilhões ficou 3,2% abaixo dos R$ 9,2 bilhões esperados.
Os analistas atribuem a aceleração de outubro à reestruturação da principal concorrente em bens duráveis e às parcerias para vender o próprio estoque na Amazon (AMZN), no Mercado Livre (MELI) e na Shopee.
“Na nossa visão, esta é a primeira evidência clara de que o Magalu começa a se beneficiar de um ambiente competitivo mais racional em bens duráveis, em meio aos desafios enfrentados pela Casas Bahia”, escreveram Lucas Esteves, Eric Huang e Vitor Fuziharo, do Santander.
Magazine Luiza
Crescimento que consome caixa
A preparação para as vendas de fim de ano consumiu recursos. O fluxo de caixa operacional caiu de R$ 535 milhões para R$ 333 milhões, com R$ 378 milhões adicionais em estoques e R$ 1,5 bilhão a menos em financiamento com fornecedores, segundo o Santander.
Leia também: Juro alto e consumo fraco pressionam varejo no quarto mandato de Lula, dizem analistas
A liquidez de R$ 5,7 bilhões permitiu quitar uma debênture (título de dívida de empresas) de R$ 1 bilhão em outubro. Ela se apoia cada vez mais na antecipação de recebíveis e na captação via CDB (Certificado de Depósito Bancário, título emitido por instituições financeiras), fontes cujo uso crescente merece acompanhamento, na avaliação do banco.
A alavancagem recuou de 3,4 vezes para 3,1 vezes o Ebitda, segundo João Soares e Felipe Husein, do Citi. A varejista deve, portanto, o equivalente a mais de três anos do que gera na operação. Os analistas mantêm recomendação neutra (equivalente a manter), com alto risco.
Leia também: Riachuelo se concentra em vestuário e reduz espaço para artigos para casa e celulares
“Permanecemos cautelosos devido ao elevado perfil de risco das ações, especialmente em um cenário de juros altos por um período prolongado e com alavancagem ainda acima de 3x”, afirmaram os analistas do Citi.
O teste de 2027
A rentabilidade é outro ponto de atenção nos relatórios. A margem bruta subiu 0,1 ponto percentual, para 31,6%, apoiada na receita de serviços. A margem das mercadorias, no entanto, recuou 0,5 ponto, para 23,7%, segundo o JPMorgan.
A Luizacred, braço de crédito da varejista, também frustrou projeções. As receitas de intermediação financeira e de serviços ficaram 19% e 18% abaixo das estimativas do Citi, com inadimplência estável.
Dois fatores atenuam a pressão. As vendas nos marketplaces superam as expectativas iniciais e têm margem de contribuição maior do que as impulsionadas por mídia paga nos canais próprios, segundo o Santander. O corte de despesas manteve a margem Ebitda estável em 7,9%.
Os números de outubro, além disso, são parciais e não incluem o online da Kabum, da Netshoes e da Época, segundo o JPMorgan. O banco mantém recomendação Underweight (abaixo da média do mercado, equivalente a venda) e projeta alta de 10% nas vendas online próprias no quarto trimestre, abaixo dos 14% de outubro.
O cenário macroeconômico pressiona o varejo. O Itaú BBA passou a projetar exatamente esse cenário de juros altos por mais tempo. O banco espera a Selic em 13,75% ao longo de 2027, acima dos 12,50% previstos antes.
O consumo também deve perder fôlego, nas contas da instituição. A projeção para o PIB (Produto Interno Bruto) de 2027 caiu de 1,2% para 0,5%, e o desemprego deve subir de 5,7% para 6,5%. Para o Itaú BBA, o endividamento elevado das famílias amplia a sensibilidade do consumo às condições financeiras, e a inflação de 6,1% limita a renda real.
O Itaú BBA cortou preço-alvo de Magazine Luiza de R$ 16 para R$ 14,50, mantendo recomendação de compra.
Leia também
Juros altos devem travar lucro da Pague Menos em 2027; JPMorgan corta previsão em 21%