Bloomberg — Os mercados já tinham motivos de sobra para preocupação com a entrada em uma fase historicamente volátil para as ações. O salto do rendimento dos Treasuries de 10 anos acima de 5% pela primeira vez em quase três anos aumentou ainda mais a pressão.
Diferentemente de outubro de 2023, quando o índice S&P 500 era negociado cerca de 10% abaixo da máxima histórica em meio a preocupações com os efeitos de uma liquidação global de títulos, o índice de referência está agora a menos de 2,5% do último recorde, registrado em agosto. Isso poderia significar que o S&P 500 ainda não incorporou os riscos aos preços?
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Para estrategistas de instituições como Wells Fargo, o impacto exato sobre as ações dos Estados Unidos provavelmente dependerá da velocidade da alta dos rendimentos daqui para frente, já que um avanço acentuado provocaria apreensão em Wall Street.
Esse cenário aumenta ainda mais a atenção sobre a decisão de juros do Federal Reserve na quarta-feira e a entrevista coletiva do presidente da instituição, Kevin Warsh, logo em seguida.
Leia também: Ações descontadas e juros altos aceleram êxodo de empresas da B3
“Se o Fed indicar que elevará os juros apenas uma vez e depois pisará no freio, os traders ficarão aliviados”, disse Max Wasserman, vice-presidente sênior e gestor de portfólio da Miramar Team, da Wealth Enhancement.
“Mas, se não houver segurança sobre quantos aumentos poderão ocorrer, ou qualquer sinal de que a inflação pode demorar a cair, rendimentos acima de 5% exigirão uma queda das ações de tecnologia de longa duração, enquanto os investidores reavaliam múltiplos elevados.”
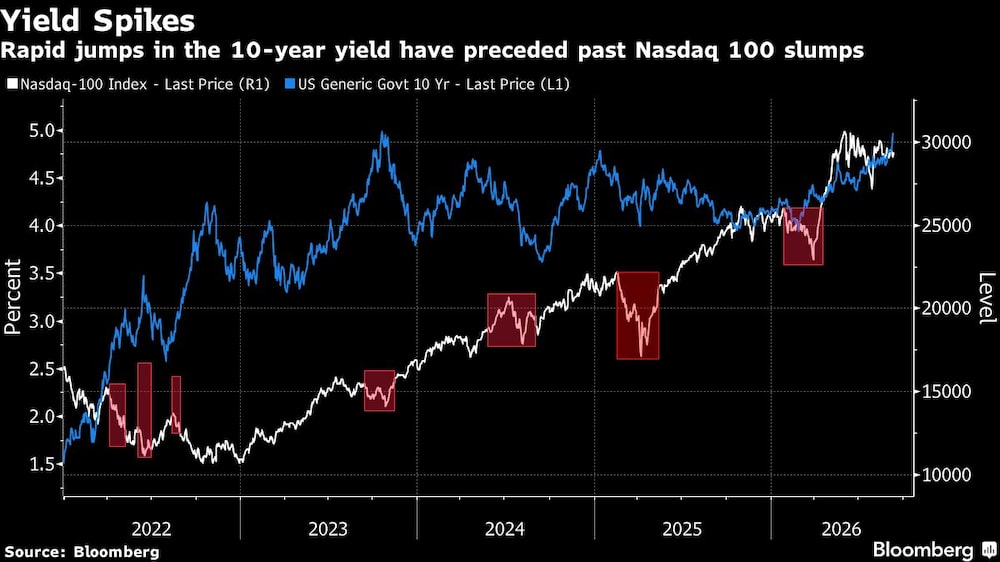
Rendimentos mais altos dos títulos representam uma ameaça às ações porque reduzem o valor presente dos lucros futuros e tornam os papéis menos atraentes em comparação com ativos de baixo risco. Também elevam os custos das empresas, prejudicando as margens.
Antes de 2023, os rendimentos dos Treasuries de 10 anos estiveram nesse patamar no início da Crise Financeira Global, que levou formuladores de política econômica a reduzir os juros para perto de zero e adotar programas de flexibilização quantitativa em larga escala para sustentar a economia.
Os traders agora veem quase 90% de chance de o Fed elevar os juros na quarta-feira, após um aguardado relatório de inflação mostrar que os preços ao consumidor avançaram no mês passado.
Investidores acompanharão atentamente a entrevista coletiva de Warsh em busca de sinais sobre a possibilidade de novos aumentos até o fim de 2026.
“Os investidores provavelmente receberiam bem uma ‘mensagem de um aumento e só’”, afirmou por telefone Ohsung Kwon, estrategista-chefe de ações da Wells Fargo. “Se eles não elevarem os juros, será negativo para as ações”, disse, porque a ponta longa da curva dos Treasuries provavelmente dispararia.
Leia também: BlackRock volta a recomendar ações de emergentes com impulso de IA e lucros
Wasserman vê o ponto de inflexão psicológico para o S&P 500 com o rendimento dos Treasuries de 10 anos entre 5% e 5,25%. Andrew Graham, sócio da Jackson Square Capital, afirma que um rendimento acima de 5,10% daria início a uma correção nas ações dos EUA.
Para Dennis Debusschere, da 22V Research, o rendimento de 10 anos oscilando entre 4,8% e 5% imporia algum freio ao crescimento econômico.
É certo que, até agora, o S&P 500 ignorou os riscos: subiu 20% desde a mínima do fim de março e acrescentou US$ 11 trilhões em valor de mercado no período. Mesmo em meio à liquidação de títulos na segunda-feira, o principal indicador de medo de Wall Street, o Cboe Volatility Index, permaneceu perto de 17 — nível que normalmente não sinaliza estresse no mercado. O índice de 500 empresas caía 0,2% às 9h36 de terça-feira.
Mas, para Stephanie Roth, economista-chefe da Wolfe Research, os rendimentos dos títulos precisam cair para que as ações dos EUA retomem a trajetória de alta.
“Se os juros ou o petróleo subirem ainda mais, é provável uma correção mais significativa das ações”, afirmou Roth em nota a clientes.
Prêmio de risco
Ações de tecnologia com forte crescimento e múltiplos elevados costumam ser consideradas vulneráveis à alta dos juros porque muitas delas são avaliadas com base em lucros projetados para anos à frente. O valor presente desses lucros esperados diminui quando os rendimentos sobem.
Gestores de portfólio, incluindo investidores otimistas com o setor no longo prazo, veem risco de novas perdas para ações de tecnologia sensíveis aos juros — já que todos os sinais indicam que Warsh cumprirá a ameaça de aperto monetário diante da persistência dos preços elevados de bens e serviços.
Leia também: ‘Apocalipse da IA’? Pesadelo da China é a tecnologia gerar caos social de imediato
“O Fed não vai interromper este ciclo de alta das ações — desde que os aumentos não sejam agressivos”, disse Tim Chubb, diretor de investimentos da Girard, divisão da Univest Wealth, cuja gestora mantém posição acima da referência em ações dos EUA e aproveita eventuais quedas para comprar. “Mas uma possível reação exagerada e um segmento vulnerável do mercado provavelmente serão as ações de tecnologia com múltiplos elevados.”
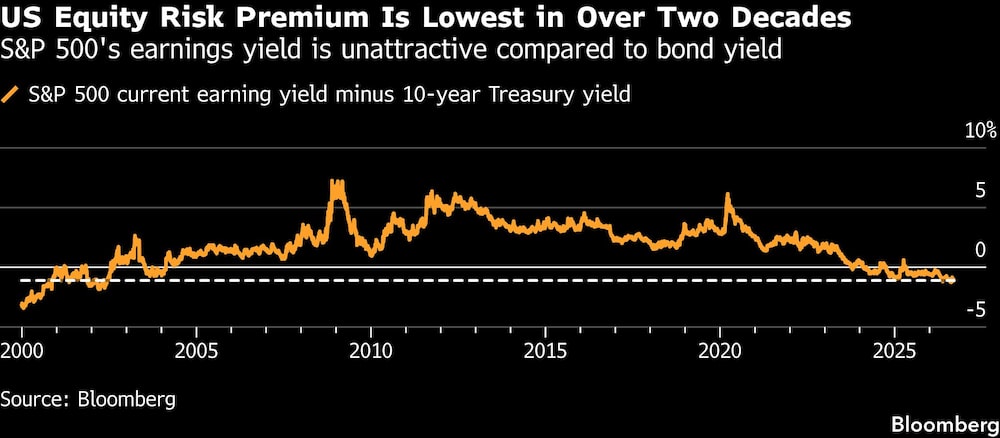
O prêmio de risco das ações — ou a diferença entre o rendimento dos lucros do S&P 500 e o rendimento dos Treasuries de 10 anos — é uma métrica acompanhada com atenção redobrada. O indicador, frequentemente usado para avaliar a atratividade das ações em relação a outros ativos, está próximo do menor nível desde 2002, o que sugere que as ações provavelmente ficarão mais sensíveis às oscilações dos rendimentos dos títulos.
Estrategistas do JPMorgan Chase liderados por Nikolaos Panigirtzoglou veem o prêmio de risco das ações encolhendo para 100 pontos-base abaixo da média histórica por três motivos, entre eles a maior sensibilidade das ações aos rendimentos dos títulos.
Outros apostam que a liquidação global de títulos pode, de fato, estar perto de se esgotar, o que, por sua vez, poderia dar sustentação às ações.
“Com o sentimento dos investidores já profundamente pessimista em relação aos títulos e as posições vendidas especulativas em Treasuries de 10 anos próximas de níveis recordes, o movimento parece cada vez mais excessivo”, afirmou Larry Adam, diretor de investimentos da Raymond James. “Isso sugere que os rendimentos podem estar mais próximos de um pico do que do início de uma nova trajetória sustentada de alta.”
Veja mais em bloomberg.com
Leia também
Gestores elevam projeção para o Ibovespa antes da eleição, diz pesquisa do BofA
© 2026 Bloomberg L.P.