Bloomberg Línea — A Iguatemi (IGTI11) chega ao fim de 2026 com menos dívida, um hotel de luxo no horizonte e uma pergunta em aberto: quando a moda volta a vender? A categoria responde por cerca de 40% das vendas do portfólio e recuou 4% no terceiro trimestre, que a própria companhia definiu como um “trimestre desafiador para a moda”.
O sintoma aparece nas vendas mesmas lojas (SSS), que comparam só as lojas abertas há mais de um ano. Elas subiram 0,1%, enquanto a inflação em 12 meses foi de 4,4%. Em termos reais, o lojista vendeu menos.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
A empresa aponta causas passageiras: a reta final da Copa do Mundo esvaziou os corredores em julho, e o frio e a chuva de setembro atrasaram as coleções de primavera-verão. Mas empresa admite que as marcas internacionais cresceram em ritmo menor. O Itaú BBA também cita a desaceleração do varejo de luxo.
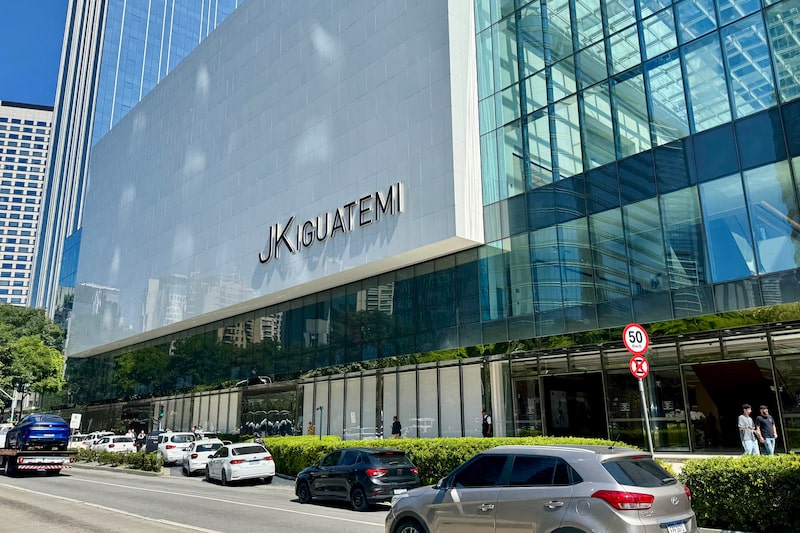
Leia também: Vivara acelera expansão com inauguração no JK Iguatemi e impulso de lojas da rede Life
Os analistas não esconderam a frustração. Para o BTG Pactual, o portfólio premium deveria “superar os pares, o que não aconteceu”.
A XP classificou os números como “ligeiramente negativos”. Pelas contas da casa, o lucro líquido ajustado, de R$ 120 milhões, ficou 7% abaixo do consenso, a média das projeções dos analistas.
O FFO, de R$ 159 milhões, ficou 10% abaixo. O FFO soma ao lucro a depreciação, despesa contábil que não sai do caixa, e é a principal medida de geração de caixa do setor. O Itaú BBA viu lucro em linha, mas de qualidade inferior: provisões para inadimplência acima do esperado foram compensadas por créditos tributários.
Há um dado que merece atenção. O aluguel das mesmas lojas subiu 2,5%, bem acima das vendas. Com isso, o custo de ocupação, a fatia do faturamento que o lojista gasta com aluguel e encargos, subiu de 11,1% para 11,6%. Por ora, os lojistas pagam em dia e ficam: a ocupação está em 96,7%, e a inadimplência líquida foi negativa em 0,3%, porque a empresa recuperou aluguéis atrasados, segundo o BTG.
O caixa da TRX
O que muda o horizonte é a reciclagem de capital: vender fatias de ativos maduros para investir onde o retorno é maior. Em 30 de setembro, a Iguatemi concluiu a venda ao fundo TRXF11 de participações em cinco shoppings, entre eles Iguatemi Alphaville e Praia de Belas, por R$ 876,1 milhões.
O cap rate foi de 7,3%, ou seja, a renda operacional anual dos ativos equivale a 7,3% do preço pago. O ganho de capital foi de R$ 353,5 milhões.
Como a Bloomberg Línea mostrou em agosto, o modelo avança no setor: a operadora vende fatias minoritárias, segue administrando o shopping e recebe parte do preço em cotas do fundo. Os cinco ativos estavam na faixa B da escala do Goldman Sachs, que vai de AAA a C. Os shoppings AAA, como Iguatemi São Paulo e JK Iguatemi, ficaram fora.
Com a venda, a dívida líquida (o total devido menos o dinheiro em caixa) caiu 18%, de R$ 2,14 bilhões em junho para R$ 1,75 bilhão em setembro. O valor equivale a 1,04 vez o Ebitda ajustado dos últimos 12 meses, ante 1,62 vez no trimestre anterior. O indicador mostra quantos anos de geração de caixa operacional seriam necessários para quitar a dívida.
Como esse Ebitda inclui os ganhos pontuais com a venda de shoppings, a companhia informa também a conta sem eles: 1,47 vez, patamar que classifica como confortável e abaixo dos seus níveis históricos.
A venda tem um custo: a partir do quarto trimestre, a fatia menor nesses shoppings reduz a receita. Em troca, o portfólio fica mais produtivo. Na parte que cabe à Iguatemi, o aluguel por metro quadrado subiu 8,2%, ante 3% no total dos empreendimentos.
Do shopping ao hotel
As próximas inaugurações ainda levam quase um ano. O rooftop do Iguatemi São Paulo e a expansão do Iguatemi Brasília estão previstos para o período entre julho e setembro de 2027 e já têm 75% e 70% da área comercializada, respectivamente. A Iguatemi Tower, torre comercial, vem no fim de 2028.
Já o Four Seasons São Paulo, no Itaim Bibi, fica para o fim de 2030. A empresa terá 44% do projeto, ao lado da Catuaí, e prevê desembolsar cerca de R$ 300 milhões entre 2027 e 2030, com retorno estimado de 18% ao ano.
Em nota do dia 6 de novembro, Pedro Jereissati, presidente do conselho, promete “um novo marco em arquitetura, hospitalidade e gastronomia”.
Leia também: Fundo espanhol compra 4,5% da Iguatemi e diz que só sai quando mercado reconhecer valor
Os bancos mantêm a aposta, mas o mercado ainda não a acompanha. As units recuaram 0,51% nesta quarta-feira (11), a R$ 23,26, e acumulam queda de 8,2% no ano e de 10,9% em 12 meses.
Units do Iguatemi (IGTI11)
O Itaú BBA recomenda outperform (desempenho acima da média), com alvo de R$ 31, o que embute alta de 33% sobre a cotação atual. O banco diz que a ação negocia a 8 vezes o FFO estimado para 2027 e que o portfólio “provou resiliência” em períodos difíceis anteriores.
O BTG Pactual também recomenda compra, mas com alvo de R$ 25, apenas 7,6% acima do preço de tela. A XP mantém visão positiva, ancorada em aluguéis, ocupação e reciclagem de capital.
Leia também
Multiplan conclui venda de fatias de shoppings após reduzir endividamento, diz CFO