Bloomberg Línea — O El Niño deixou de ser apenas um risco meteorológico para a América Latina. Sua intensificação ameaça estender as pressões, que já afetam as safras e os reservatórios, para os setores de energia elétrica, alimentos e inflação regional.
O sinal mais recente vem do Citi (C). O aquecimento do Pacífico equatorial atingiu níveis extremos em setembro, e o banco considera que o fenômeno já ultrapassou o limiar que caracteriza os episódios mais intensos.
O risco também não termina em 2026. As alterações no regime de chuvas podem se agravar no final do ano e no início de 2027, com secas em algumas regiões, inundações em outras e efeitos distintos nas economias latino-americanas.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Johanna Chua, analista do Citi, alerta que “agora estamos firmemente em território de ‘Super El Niño’”. A temperatura superficial do Pacífico equatorial, uma das principais referências para medir a intensidade do El Niño, registrou anomalias próximas a 3 °C até 14 de setembro.
Risco para alimentos e inflação
O Índice Oceanic Niño, estimado pelo Citi, atingiu cerca de 2,3 °C no início de setembro, acima do limiar de 2 °C utilizado para definir um Super El Niño e próximo aos máximos observados durante grandes episódios anteriores.
A probabilidade de um evento histórico também aumentou. A avaliação da NOAA de 10 de setembro estimou em 75% a chance de que o período de outubro a dezembro de 2026 supere, em intensidade, os episódios do El Niño registrados desde 1950.
Para o Citi, o principal canal de transmissão econômica para os mercados emergentes passa pelos alimentos. O índice mundial de preços dos alimentos da FAO subiu 2,5% em relação ao mesmo mês do ano anterior em agosto, contra os 0,8% revisados de julho.
O preço do açúcar subiu 11,3% em relação ao ano anterior, enquanto os preços internacionais dos grãos continuaram a subir. Alguns grãos já apresentam tensões comparáveis às observadas durante o choque alimentar associado à guerra entre a Rússia e a Ucrânia.
“Acreditamos que o maior impacto econômico do El Niño sobre os mercados emergentes decorre de seus efeitos sobre a produção agrícola, que, por sua vez, afetam a inflação dos alimentos”, afirma Chua.
Leia também: Super El Niño aquece mercados de derivativos climáticos e de apostas sobre temperaturas
A pressão ainda não é uniforme. O Citi observa que a inflação agregada dos alimentos nos mercados emergentes permanece relativamente estável, embora alerte que o impacto do El Niño e seus efeitos retardados ainda não sejam sentidos plenamente.
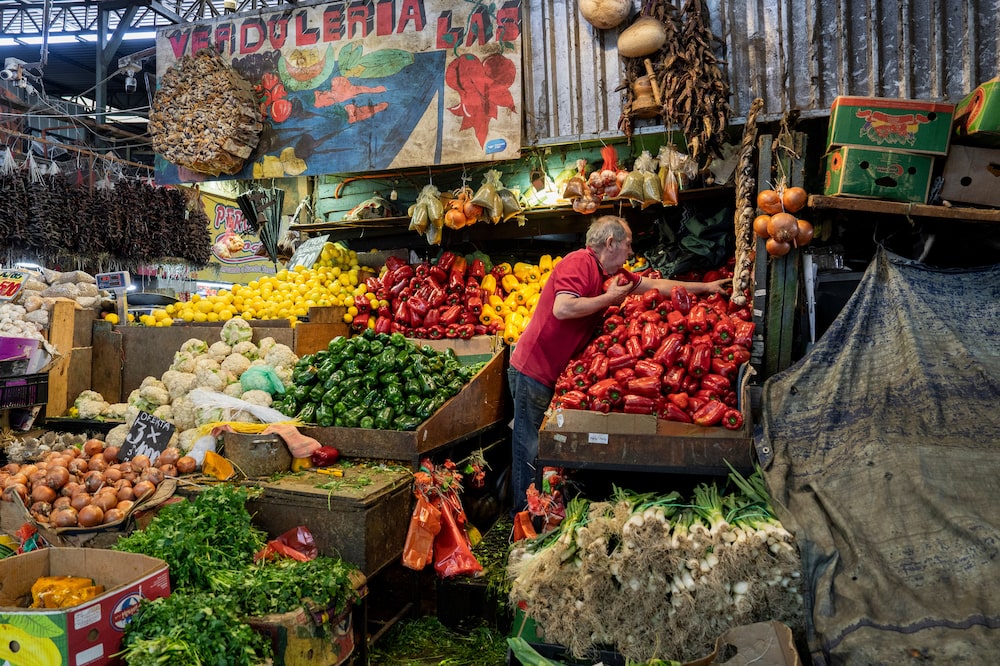
A América Latina começa, no entanto, a dar sinais. O Citi detectou um aumento generalizado da inflação dos alimentos na região, liderado pelo Chile, enquanto o México mantém uma dinâmica historicamente benigna e parece menos exposto ao fenômeno.
Óleo de palma, café e cacau concentram riscos
O risco também depende do produto. Uma análise de Kate Toungtong, da Capital Nomura Securities, aponta que os estoques mundiais de óleo de palma equivalem a 18,3% do consumo, o nível mais baixo em uma década.
Os possíveis danos causados pelo El Niño podem se manifestar nos próximos seis a 12 meses. A menor oferta de óleo de palma poderia elevar também o preço do óleo de soja por efeito de substituição, embora a disponibilidade mundial do grão continue elevada.
O Citi identifica especificamente o óleo de palma, o café robusta, o arroz, o açúcar, o cacau e o trigo australiano entre as matérias-primas agrícolas com maior exposição às variações climáticas durante esse período.
“O fortalecimento do Super El Niño continua sendo o risco agrícola que mais nos preocupa para o final de 2026 e início de 2027”, escreveram os analistas do banco.
O cacau apresenta outra via de transmissão. Ignacio Canals Polo, analista da Bloomberg Intelligence, estima que a produção possa cair cerca de 7,2% em 2026-2027 caso o El Niño agrave os problemas nas safras da África Ocidental.
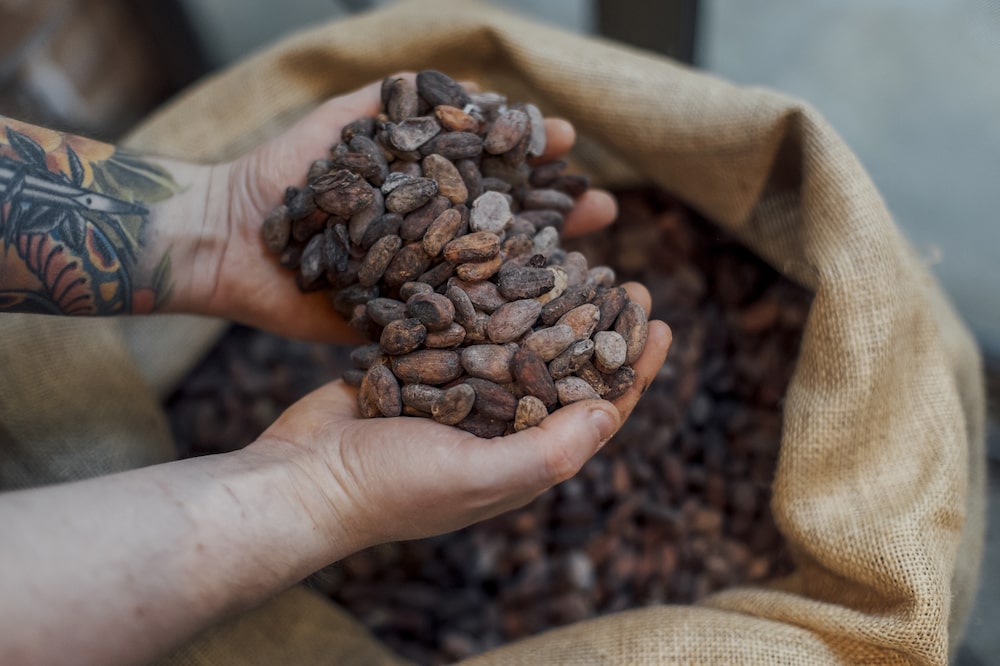
A Costa do Marfim e Gana representam cerca de metade da oferta mundial. O Equador, com cerca de 10%, poderia compensar parte da queda, embora as chuvas persistentes ameacem a produtividade e a qualidade no final do ano.
Pressão no setor energético
A energia abre uma segunda frente para a América Latina. Andrew John Stevenson, analista sênior de clima da Bloomberg Intelligence, estima que o impacto possa chegar a cerca de 150 milhões de barris equivalentes de petróleo.
Esse volume representa cerca de 4,1% do consumo de energia primária do Brasil, da Argentina, da Colômbia e do Chile, caso o comportamento do fenômeno durante o restante de 2026 seja semelhante ao observado em 2023.
O Brasil aparece como o país com maior exposição energética. O impacto potencial chega a cerca de 135 milhões de barris equivalentes de petróleo, o que representa 5,6% de sua demanda primária, devido à redução da geração hidrelétrica e ao aumento do consumo para refrigeração.
Leia também: El Niño volta a ameaçar a Amazônia após seca histórica causar perdas bilionárias
A geração hidrelétrica brasileira acumulou, até agosto, 33,3 TWh a menos do que sua média climática. A projeção da Bloomberg Intelligence prevê mais 49,5 TWh de perda até o final do ano.
A Colômbia poderia perder 3,8 TWh no total. O risco decorre da combinação entre chuvas mais escassas e a elevada dependência regional da geração hidrelétrica, embora a situação atual dos reservatórios colombianos ainda traga uma nuance importante.
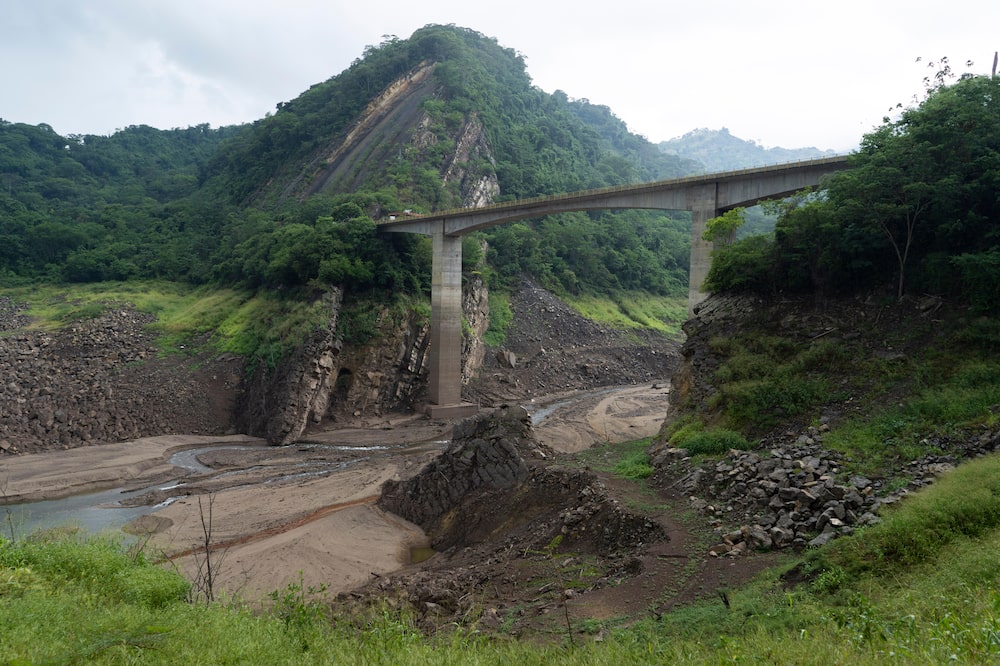
O Citi não observa, por enquanto, a deterioração registrada na Índia. Os níveis dos reservatórios colombianos até meados de setembro estavam, inclusive, ligeiramente acima da média sazonal.
O risco climático, no entanto, pode aumentar no futuro. As projeções utilizadas pelo Citi apontam para déficits de chuva no norte da Colômbia e prevêem uma intensificação no final de 2026 e início de 2027.
O UBS classifica a Colômbia como a economia latino-americana mais vulnerável dentro de seu quadro de exposição e resiliência, devido à combinação de riscos relacionados a alimentos e eletricidade, inflação elevada e uma situação fiscal frágil.
Brasil: aumento na demanda por energia
O Brasil enfrenta mais um desafio: a redução do volume de água pode coincidir com um aumento na demanda. A Bloomberg Intelligence estima que o aumento nas necessidades de refrigeração possa representar um acréscimo de cerca de 50 milhões de barris equivalentes de petróleo em consumo energético até 2026.
O UBS identifica esse efeito diretamente nas distribuidoras de energia elétrica brasileiras. O aumento do consumo residencial pode impulsionar os volumes, mas também exige mais manutenção, reforço das redes, manejo da vegetação e capacidade de resposta a emergências.
Para as usinas geradoras, o resultado é menos linear. Chuvas favoráveis nas bacias hidrográficas relevantes poderiam reabastecer os reservatórios e reduzir os preços da energia elétrica, enquanto uma estação chuvosa tardia prolongaria o estresse hídrico.

“O El Niño amplia a dispersão dos resultados dos preços da eletricidade, em vez de indicar uma única direção reversível”, escreveram os analistas do UBS.
Riscos distintos
O Peru é um dos países mais diretamente afetados. O El Niño pode trazer chuvas intensas para o litoral norte e central, seca para os Andes do sul e continuar causando perturbações na pesca, na agricultura e na infraestrutura.
O Bradesco BBI destaca que a probabilidade combinada de um El Niño Costeiro forte ou extraordinário atingiu 83%, contra 71% na avaliação de julho, de acordo com os dados da ENFEN utilizados pelo banco.
Seu cenário base prevê que o fenômeno reduza o crescimento do Peru em 2027 em 0,7 a 1 ponto percentual, ficando entre 3% e 3,3%. A agricultura, a pesca e a inflação dos alimentos absorveriam boa parte do impacto inicial.
Um evento extraordinário reduziria o crescimento para um intervalo entre 2,2% e 2,8%. No cenário extremo do Bradesco BBI, com interrupções prolongadas e grandes perdas na agricultura, a expansão ficaria entre 1% e 2%.
O Peru dispõe, no entanto, de mecanismos de proteção diferentes daqueles observados em episódios históricos. O Bradesco BBI destaca uma conta corrente com superávit superior a 3% do PIB e reservas internacionais equivalentes a aproximadamente 28% do produto.

“O mercado está cada vez mais tratando um El Niño extraordinário como um cenário de alta probabilidade, em vez de um risco de cauda”, afirmaram os analistas do Bradesco BBI.
A pesca já é motivo de preocupação. O Citi destaca que a deterioração dos índices costeiros do El Niño pode prolongar as restrições à pesca da anchova peruana e afetar a produção e o emprego durante a segunda temporada de pesca.
O Canal do Panamá, a logística do Brasil e o cobre chileno
O Panamá enfrenta uma situação diferente em relação ao canal. A Autoridade do Canal começou a restringir as travessias em setembro, reduzindo-as de 36 para 34 por dia e, posteriormente, para 32, diante da queda no nível do lago Gatún.
Os níveis continuam acima do mínimo observado durante a seca de 2023-2024, quando o tráfego chegou a 22 por dia. O Citi considera, no entanto, que a disponibilidade de água volta a representar um risco fiscal e externo.
O Brasil enfrenta riscos agrícolas e logísticos. Durante o período de 2023-2024, a capacidade das barcaças fluviais chegou a cair 50%, obrigando o desvio de cargas de grãos e carne para as rodovias e ferrovias.
Uma repetição dessas condições poderia exercer pressão sobre os negócios de proteínas da JBS. Ao mesmo tempo, a persistência da seca no Mato Grosso ameaçaria a soja, a cana-de-açúcar e o milho durante o ciclo agrícola de 2027.
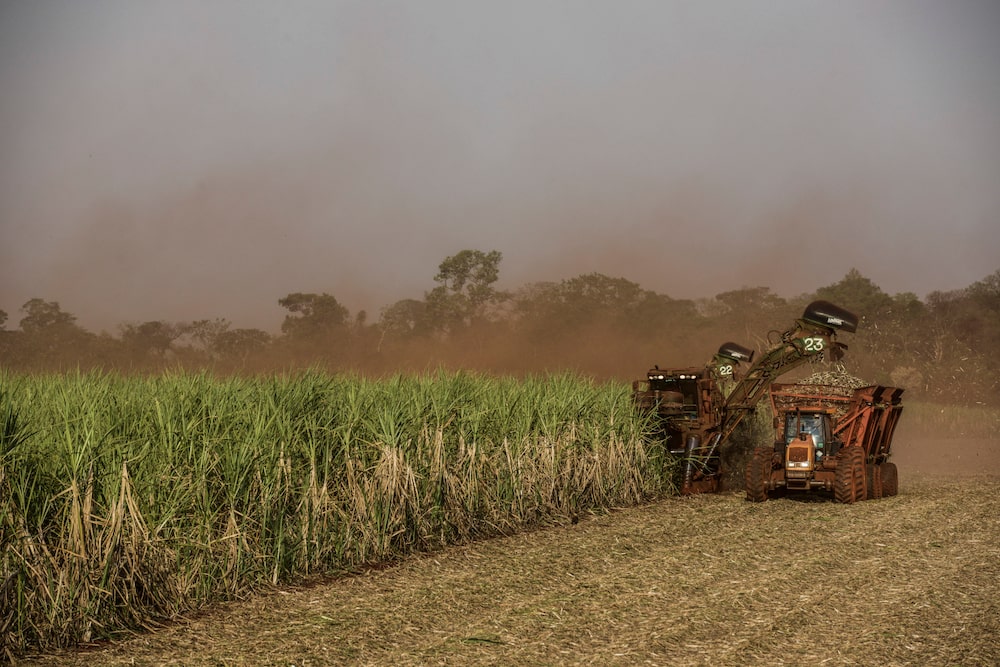
O Chile enfrenta a situação oposta. As chuvas já afetaram as operações de extração de cobre e levaram a Antofagasta e a Lundin Mining a reduzir suas previsões de produção após inundações e interrupções no fornecimento de energia elétrica.
A ligação final remete novamente à inflação. Se os choques agrícolas e energéticos chegarem ao consumidor, o UBS considera que os mercados poderiam incorporar taxas de política monetária mais altas, ao dificultar o processo de desinflação dos bancos centrais.
A intensidade do fenômeno, por si só, não determina esse resultado. Serão determinantes a localização das chuvas, a duração das secas, os estoques agrícolas, os reservatórios e a capacidade de cada economia de absorver os danos sem gerar efeitos secundários.