
Bloomberg Opinion — Um grande fator de incerteza para as taxas de juros dos EUA é a trajetória da alta de investimentos em inteligência artificial (IA) e seu impacto na valorização do mercado de ações.
Atualmente, esse boom elevou as taxas de juros de duas maneiras. Primeiro, os gastos com investimentos impulsionaram o crescimento econômico e sobrecarregando a capacidade de financiamento do país. Segundo, o boom foi acompanhado de um mercado de ações em alta, o que aumentou a riqueza das famílias e fortaleceu os gastos do consumidor.
É difícil prever o efeito sobre as taxas de juros de curto e longo prazo, pois não podemos ter certeza quanto à magnitude e à duração do boom de investimentos e seu impacto na valorização do mercado de ações.
Mas algumas coisas parecem prováveis. Primeiro, o impacto direto no crescimento econômico dos EUA provavelmente diminuirá no próximo ano, pois o aumento nos gastos com investimentos em 2027 — é a variação, e não o nível, que importa para o crescimento — provavelmente será menor do que o aumento em 2026.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Isso reflete, em parte, as restrições de capacidade na construção de novos centros de dados, condições de financiamento mais rigorosas para os provedores de IA com pouco fluxo de caixa proveniente de outras operações e a oposição política. Os eleitores estão insatisfeitos com o impacto da expansão da IA nos preços da eletricidade e preocupados com a forma como a IA afetará seus meios de subsistência.
Em segundo lugar, em contrapartida, o impacto sobre as taxas de juros reais causado pela pressão do investimento em IA sobre o estoque de poupança do país continuará a aumentar. Isso porque a pressão sobre a oferta de poupança é impulsionada pelo nível de investimento, e não por sua variação.
Leia também: Inteligência artificial ameaça causar ‘colapso social’, alerta CEO da Bridgewater
Assim, a pressão cada vez maior que o boom da IA exerce sobre as taxas de juros provavelmente será mais sutil em 2027 — menos decorrente do crescimento econômico e mais da pressão sobre a poupança. As taxas de juros precisam subir para reduzir os gastos dos consumidores com bens duráveis, habitação e investimentos empresariais não relacionados à IA, a fim de gerar capacidade para acomodar um nível mais elevado de gastos com IA.
No longo prazo, a pressão de alta sobre as taxas se reverterá à medida que o boom de investimentos em IA atingir seu pico e, em seguida, entrar em declínio. Quando o boom inevitavelmente se esgotar — seja porque a expansão estiver concluída, seja porque os provedores de IA não consigam obter o financiamento externo de que precisam — a situação se inverterá: os investimentos em IA passarão a ser um lastro para o crescimento e consumirão uma parcela menor do estoque de poupança.
Ao mesmo tempo, o mercado de ações provavelmente sofrerá uma retração à medida que os lucros gerados pelo boom diminuírem. Essa combinação desacelerará a economia; o Fed mudará de rumo e reduzirá as taxas de curto prazo, e as taxas de longo prazo cairão.
O problema para os investidores (e para o Fed) é que o momento e a intensidade dessa reversão permanecem altamente incertos. Minha opinião é que ela provavelmente ocorrerá mais cedo do que o previsto. Isso porque sou cético quanto à capacidade dos provedores de IA de gerar receita suficiente para alcançar um retorno aceitável sobre o investimento. Além disso, antes de chegarmos a esse ponto, os provedores de IA que não tiverem fluxos de caixa sólidos perderão o acesso aos mercados de capitais.
Então, o que isso implica para as taxas de juros dos EUA? Na minha opinião, o padrão será inicialmente de alta — talvez significativamente maior do que o previsto — em vez de queda, quando o Fed responderá à recessão com um corte acentuado nas taxas de juros.
Leia também: Larry Fink vê risco para economia e inflação com atraso na expansão de data centers
Curiosamente, não é isso que os participantes do mercado financeiro esperam. Isso pode ser observado nos preços dos futuros da SOFR, que se estendem até o início da década de 2030 (ao contrário do mercado de fundos federais) e estão consistentes com cerca de 75 pontos-base de aumentos adicionais até junho de 2027, permanecendo relativamente estáveis a partir de então.
Embora isso possa representar apenas uma divergência entre aqueles que acreditam que o boom se mostrará mais persistente e aqueles que não acreditam nisso — independentemente do motivo —, acho que esse é um cenário improvável. Se as taxas de curto prazo subirem 75 pontos-base ou mais, parece provável que se siga um ciclo de queda acentuada, pois isso seria mais consistente com a forma como o boom da IA provavelmente afetará a economia e determinará a resposta do Fed.
E quanto à reunião do Comitê Federal de Mercado Aberto (FOMC) da próxima semana? O Fed está atrasado ou não? Acho que o Fed deveria agir mais rapidamente por duas razões. Primeiro, o boom da IA está impulsionando a economia a um ritmo rápido o suficiente para manter o mercado de trabalho dentro do mandato do Fed de pleno emprego.
Em segundo lugar, isso está ocorrendo em um momento em que a inflação ainda está elevada, sendo quase certo que o Fed não atingirá sua meta de inflação de 2% pelo sexto ano consecutivo. Além disso, os riscos de um erro de política monetária continuam fortemente inclinados para o lado da inflação, pois novos desvios persistentes poderiam fazer com que as expectativas de inflação se desancorassem. Se isso viesse a acontecer, a credibilidade do Fed seria prejudicada, e isso tornaria mais difícil para o banco central fazer com que a inflação voltasse ao nível da meta.
O FOMC não vai elevar sua meta para a taxa de fundos federais na próxima semana. Os comentários dos dois vice-presidentes — o presidente do Fed de Nova York, John Williams (do FOMC), e Phillip Jefferson (do Conselho de Governadores) — que pareciam destinados a moderar as expectativas do mercado, não foram por acaso.
Leia também: Por que é preciso colocar os riscos da inteligência artificial em perspectiva
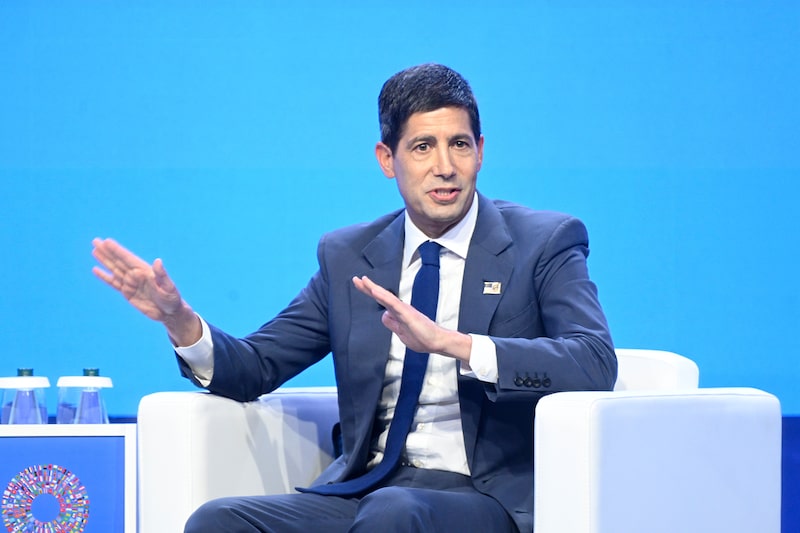
A chamada troika, composta pelo presidente e pelos dois vice-presidentes — que se tornou o principal grupo de tomada de decisões e um canal consistente de comunicação a partir do ex-presidente Ben Bernanke — ainda parece estar em ação. Chego a essa conclusão porque o presidente Kevin Warsh, essencialmente, endossou as opiniões de Williams e Jefferson na semana passada, em declarações feitas nas reuniões anuais do Fundo Monetário Internacional e do Banco Mundial, em Bangcoc.
Embora Warsh tenha se abstido de fornecer orientações prospectivas, ele observou que a economia global havia se mantido, em linhas gerais, em conformidade com as expectativas do Fed desde a reunião do FOMC de setembro. Com os mercados de futuros precificando apenas cerca de 15% de probabilidade de um aperto monetário na próxima semana, seria surpreendente se Warsh contradissesse o sinal dos mercados financeiros — sinal que ele tem se empenhado em manter intacto ao não fornecer orientações prospectivas. Além disso, uma medida desse tipo seria digna de nota, pois marcaria, essencialmente, o fim da mensagem consistente transmitida pelos membros da troika.
Quando fiz parte da troika com os ex-presidentes Bernanke, Janet Yellen e Jerome Powell, de 2009 a 2018, certifiquei-me de que minhas declarações estivessem alinhadas com as preferências deles e com o que o comitê realmente faria na reunião seguinte. E se as expectativas do mercado estivessem erradas, eu poderia — com a aprovação do presidente — tentar corrigir a situação. Por exemplo, em agosto de 2015, não foi por acaso que eu disse: “No momento, a decisão de iniciar o processo de normalização na reunião de setembro parece menos convincente…”. Esse comentário teve o objetivo de reajustar as expectativas do mercado.
Embora a reunião do Fed da próxima semana provavelmente seja um pouco monótona, apertem os cintos, pois, nos próximos anos, isso não será mais verdade.
Esta coluna reflete as opiniões pessoais do autor e não reflete necessariamente a opinião do conselho editorial ou da Bloomberg LP e de seus proprietários.
Bill Dudley é colunista da Bloomberg Opinion e consultor sênior da Bloomberg Economics. É pesquisador sênior da Universidade de Princeton, atuou como presidente do Federal Reserve Bank de Nova York e como vice-presidente do Federal Open Market Committee.
Veja mais em Bloomberg,com
Leia também
Promessas bilionárias de Lula e Flávio Bolsonaro desafiam busca por ajuste fiscal
© 2026 Bloomberg L.P.
