Bloomberg Línea — A Havan vai concentrar o crescimento dos próximos anos no Norte e no Nordeste, regiões onde ainda tem poucas lojas, e seguirá sem abrir capital, disse Luciano Hang, fundador e único acionista, à Bloomberg Línea.
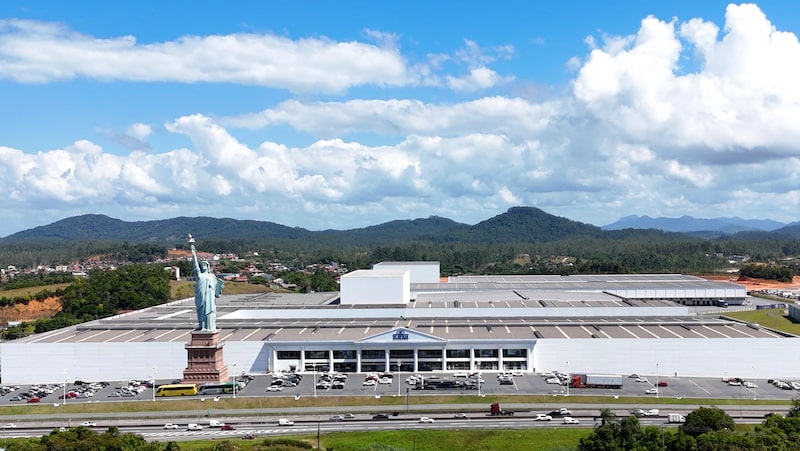
A expansão parte de uma base ainda concentrada no Sul e em São Paulo. Santa Catarina reúne quase 50 megalojas, e o Paraná soma mais de 40. O Rio Grande do Sul deve passar de 30 unidades, e São Paulo já tem mais de 40, segundo o empresário.
Para levar as megalojas a esses mercados, ele pretende repetir a fórmula que sustentou a rede até aqui.
Hang atribui o resultado ao modelo de negócio “de encantar os clientes” e não prevê mudanças no portfólio, que vai de cama, mesa e banho a eletrônicos, brinquedos, vestuário e decoração. Segundo ele, o mix atual “está perfeito”.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
O empresário afirma que a rede varejista tem recursos para crescer sozinha, mas reconhece que o consumo perdeu fôlego com os juros altos e com o temor de piora das contas públicas.
O mesmo cenário leva Hang a tratar o crédito com cautela. Metade das vendas da varejista passa pelo cartão próprio, proporção que ele pretende manter, mas com muito cuidado com a inadimplência, que já subiu na rede em 2022 e 2023.
Juros e contas públicas
A confiança no modelo convive com uma leitura mais cautelosa da economia. Para Hang, o mercado passa por uma acomodação provocada pelo custo elevado do dinheiro e pela incerteza sobre o futuro.
“O empresário e o cliente só compram quando se sentem seguros na economia, quando veem que a inflação vai baixar, os juros vão baixar e a economia vai melhorar”, afirmou.
Leia também: Como a crise da Casas Bahia afeta a parceria com o Mercado Livre, segundo o Citi
O empresário liga essa insegurança à deterioração das contas públicas. Segundo ele, a sensação de que as coisas vão piorar leva empresas a segurar investimentos e famílias a segurar o consumo.
Essa mesma conjuntura pesa sobre o cartão da rede, uma das peças centrais do negócio. Hang considera o crédito ao cliente parte da estratégia, mas lembra o efeito defasado dos juros sobre a carteira.
“Juros altos significa, lá na frente, um aumento da inadimplência. Já sofremos isso em 2022 e 2023, então estamos cautelosos”, disse.
A autonomia financeira também explica a decisão de deixar de lado o mercado de capitais. A Havan engavetou o plano de oferta inicial de ações (IPO, na sigla em inglês) no fim de 2021, e o empresário agora descarta retomá-lo.
Na época, segundo Hang, o mercado pagava múltiplos elevados, e a ideia era vender de 5% a 10% do capital para acelerar o crescimento. Hoje ele avalia que acertou ao desistir.
“Não vamos mais abrir capital. Nós temos capital para continuar seguindo o nosso caminho sozinho, sem interferência do mercado de capitais que às vezes cobra um curto prazo e não vê a longo prazo”, afirmou.
Impacto da diversificação geográfica
Os números da Fitch Ratings ajudam a dimensionar o fôlego descrito pelo empresário. A agência reafirmou em relatório de 8 de setembro a nota máxima da escala nacional para a Havan, AAA(bra), com perspectiva estável.
A rede tinha 189 lojas em 30 de junho, segundo dados da empresa citados pela Fitch, que projeta 203 unidades no fim de 2026 e 210 em 2027.
A Fitch atribui parte da força do negócio às megastores instaladas longe dos grandes centros urbanos, principalmente no Sul, onde a concorrência com redes de maior porte é limitada.
Leia também: Com SoftBank como sócio, MadeiraMadeira expande operação logística após dobrar receita
A diversificação geográfica, na avaliação da agência, deve sustentar novos ganhos de participação de mercado.
A desaceleração do consumo citada por Hang também aparece nas projeções. As vendas nas mesmas lojas, indicador conhecido pela sigla SSS (que compara apenas unidades abertas há mais de um ano), devem crescer 12% em 2026 e entre 8% e 10% ao ano a partir de 2027, puxadas sobretudo por volume, segundo a Fitch.
O cenário-base da agência considera juros médios de 14% ao ano em 2026 e de 12,1% em 2027, com inflação de 5% e 4%, respectivamente.
Mesmo nesse ambiente, a margem de EBITDAR (lucro antes de juros, impostos, depreciação, amortização e aluguéis) deve ficar entre 23% e 24% nos próximos três anos, acima dos principais pares do varejo de bens não essenciais.
O cartão próprio é uma das engrenagens dessa rentabilidade. A Fitch descreve a operação como rentável e com inadimplência controlada e exclui da dívida da varejista cerca de R$ 2,3 bilhões em recebíveis do cartão, vinculados ao financiamento das compras dos clientes.
Caixa de R$ 3,5 bi versus dívida de R$ 2,2 bi
Os dados de junho confirmam a posição de caixa líquido. Em 30 de junho, a Havan tinha R$ 3,5 bilhões em caixa e aplicações, ante dívida total ajustada de R$ 2,2 bilhões, dos quais R$ 1,3 bilhão em obrigações com aluguéis, conforme a metodologia da agência.
A dívida financeira, de R$ 670 milhões em empréstimos e debêntures, vence integralmente até o fim de 2027, e a Fitch não prevê novas captações. O grupo do mesmo acionista detém ainda cerca de R$ 4,9 bilhões em aplicações diversas, inclusive no exterior, metade classificada como caixa restrito.
A agência projeta EBITDAR de R$ 3,6 bilhões em 2026 e de R$ 4,2 bilhões em 2027. Os investimentos devem somar cerca de R$ 1 bilhão neste ano e R$ 700 milhões no próximo, destinados à abertura de lojas e à modernização do centro de distribuição.
Mesmo com esses aportes e com dividendos de R$ 1 bilhão em 2026 e R$ 1,7 bilhão em 2027, a rede deve gerar fluxo de caixa livre positivo de R$ 240 milhões a R$ 250 milhões, segundo a Fitch. Parte dos dividendos volta à operação em aumentos de capital.
Esse perfil coloca a Havan no mesmo degrau da joalheria Vivara (VIVA3), também AAA(bra), e um grau acima da Smart Fit (SMFT3), líder do setor de academias, classificada em AA+(bra). A rede de academias opera com margens acima de 40%, mas tem alavancagem perto de 3 vezes, pressionada por investimentos elevados.
Como a nota da varejista já está no topo da escala nacional, a Fitch não vê espaço para elevação. Entre os gatilhos de rebaixamento, a agência cita perdas relevantes de participação de mercado na região de atuação, queda recorrente das margens e dívida líquida ajustada acima de 3 vezes o EBITDAR de forma contínua.
Leia também
Assaí expande farmácias e compra postos das lojas para lucrar com fluxo de clientes