
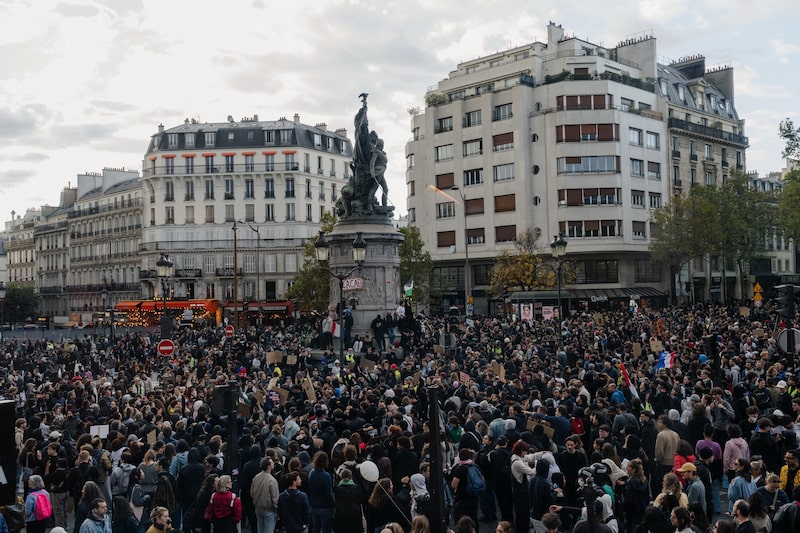
Bloomberg Opinion — A crise na França continua se agravando, tendo se alastrado no fim de semana para protestos mais amplos que causaram prejuízos de centenas de milhões de euros e resultaram em quase 2,4 mil prisões. Os líderes do país estão focados em conter a violência – e com razão. No entanto, ao buscarem maneiras de acalmar uma população frustrada, devem ter cuidado para não agravar ainda mais uma situação fiscal já precária.
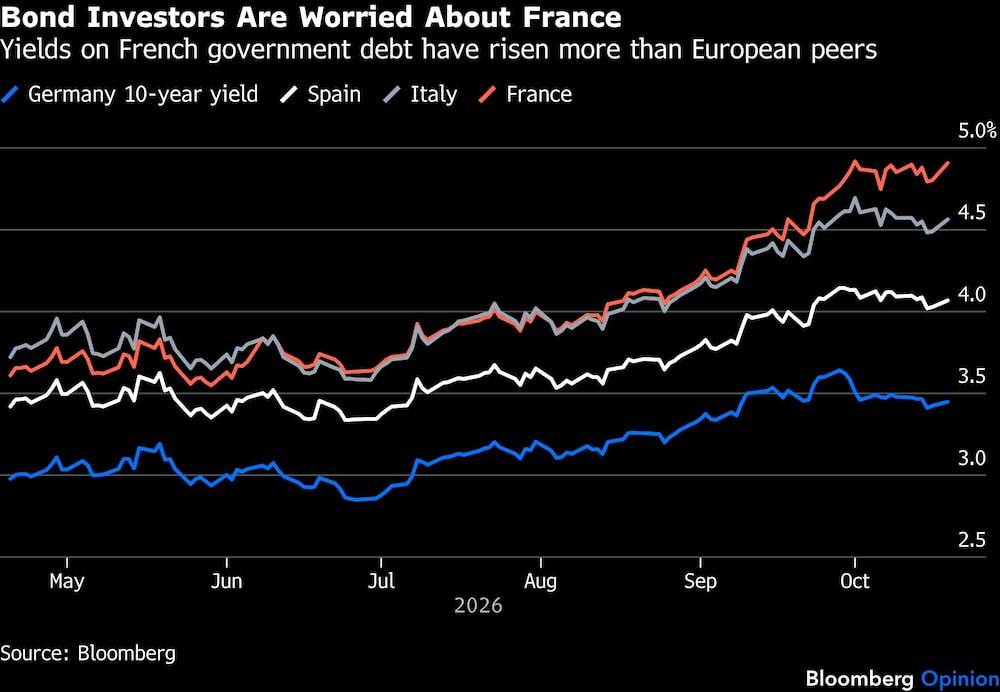
É difícil exagerar a gravidade da situação financeira da França, especialmente agora que investidores preocupados elevaram os rendimentos dos títulos de 10 anos para quase 5%. Se os custos dos empréstimos permanecerem tão altos, a taxa de juros que o governo paga logo excederá a taxa de crescimento nominal da economia.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Como resultado, apenas estabilizar a dívida soberana — atualmente em cerca de 120% do produto interno bruto, uma das mais altas da Europa — poderia exigir um superávit orçamentário primário sustentado de até 2% do PIB. Essa é uma façanha que a França não consegue realizar desde a década de 1970.
A política necessária para alcançar a redução do déficit, estimada em pelo menos € 125 bilhões até 2032, dificilmente poderia ser mais complicada. Entre as possíveis medidas de economia e aumento de receita, a reforma previdenciária se destaca: aumentar a idade de aposentadoria para 65 anos — ainda abaixo da média entre os países da Europa Ocidental — poderia gerar cerca de € 18 bilhões.
No entanto, quando o presidente Emmanuel Macron, em 2023, aprovou um aumento (que acabou sendo adiado) de 62 para 64 anos, a medida desencadeou alguns dos maiores protestos já vistos no país — embora rivalizassem em violência com os eventos do fim de semana — e contribuiu para o sucesso do partido de extrema direita Agitação Nacional nas eleições de 2024.
Leia também: Crise fiscal limita resposta da França a protestos de estudantes por mais recursos
Com as eleições presidenciais se aproximando no ano que vem, há ainda menos disposição para a prudência. A proposta de orçamento para 2027 do atual governo minoritário, que reduziria o déficit em cerca de € 28 bilhões, enfrenta forte oposição.
Marine Le Pen, do Rally Nacional, que lidera as pesquisas nacionais para a próxima eleição presidencial, procurou acalmar os mercados de títulos com uma promessa de consolidação fiscal que contrasta fortemente com os cortes de impostos e as promessas de gastos em sua plataforma.
Enquanto isso, o candidato de esquerda Jean-Luc Mélenchon, cujas declarações têm sido responsabilizadas por inflamar os manifestantes, propôs simplesmente cancelar mais de € 500 bilhões da dívida pública francesa detida pelo banco central — um absurdo que, mesmo que fosse possível, serviria apenas para assustar ainda mais os mercados.
Em última instância, os líderes do país terão que reconhecer que não há alternativa à disciplina orçamentária, por mais enfadonha e desagradável que seja. Quanto mais demorarem para fazer isso, maiores serão os danos.
O descontentamento na França coloca o país em rota de colisão com a União Europeia como um todo. Quanto mais adiar reformas sérias, mais precárias se tornarão suas finanças, à medida que o país contrair mais dívidas a taxas de juros mais altas. Se os investidores, no fim das contas, se recusarem a emprestar, a UE e o Banco Central Europeu enfrentarão um dilema: organizar um resgate ou deixar que a segunda maior economia do bloco mergulhe no caos financeiro.
Leia também: França enfrenta consequências dos protestos contra custo de vida em todo o país
O melhor cenário implicaria impor à França medidas de austeridade potencialmente mais severas do que as atualmente necessárias para estabilizar sua dívida. O pior seria uma crise aguda envolvendo um calote francês, corridas aos bancos e, possivelmente, o colapso do euro.
Se o atual governo minoritário da França não puder agir, esperemos que a próxima eleição traga uma liderança capaz de implementar as difíceis reformas de que o país precisa. Até mesmo os populistas já demonstraram agir com responsabilidade quando confrontados com os fatos imutáveis das finanças públicas. Não há saída melhor.
Esta coluna reflete as opiniões pessoais do autor e não reflete necessariamente a opinião do conselho editorial ou da Bloomberg LP e de seus proprietários.
O Conselho Editorial publica as opiniões dos editores sobre uma série de assuntos de interesse global.
—Editores: Mark Whitehouse, Timothy Lavin.
Veja mais em Bloomberg.com
Leia também
Febre de canetas emagrecedoras cria mercado ilegal bilionário e alimenta crime no Brasil
© 2026 Bloomberg L.P.
