
Bloomberg Línea — A reeleição de Luiz Inácio Lula da Silva provocou uma queda acentuada na bolsa brasileira nesta semana e alterou as expectativas dos investidores, embora o impacto sobre outros mercados latino-americanos tenha sido moderado. Os analistas consideram que a reação se deve principalmente a fatores internos do Brasil.
A queda do Ibovespa contrasta com as perdas mais moderadas de bolsas como as da Colômbia e do México, enquanto o Peru chegou a registrar ganhos. No entanto, a região continua enfrentando desafios fiscais, pressões sobre a dívida e riscos políticos que podem condicionar seu desempenho.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
Durante um webinar do Instituto de Finanças Internacionais (IIF), especialistas em dívida soberana e mercados emergentes concordaram que os resultados eleitorais devem ser avaliados com base em suas consequências econômicas, e não como um sinal político uniforme para a América Latina.
Ana Jelenkovic, diretora-gerente da equipe de mercados emergentes da CVC Marathon, afirmou que o impacto eleitoral deve ser analisado individualmente, pois há um “efeito de contágio muito limitado para a região ou em escala mundial decorrente de qualquer uma dessas eleições”.
Así se ha comportado el Ibovespa
Brasil concentra perdas
O Ibovespa registrou uma queda de 16%, uma correção consideravelmente maior do que as observadas em outros mercados latino-americanos. O MSCI LatAm recuou 11,34%, afetado pela elevada participação das ações brasileiras em sua composição.
Em contrapartida, o COLCAP da Colômbia registrou queda de 1,92% e o MEXBOL do México recuou 1,34%, enquanto o MSCI Peru avançou 0,46%. Essas diferenças refletem que a correção no mercado de ações não se estendeu com a mesma intensidade aos principais mercados da região.
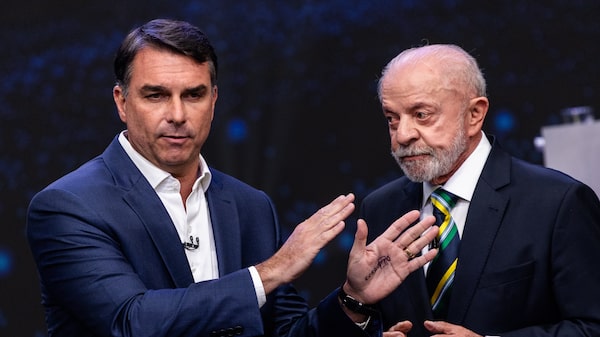
Claudia Kodja, doutora pela Universidade de São Paulo e gestora de patrimônio credenciada pela CVM, explicou que o resultado eleitoral obrigou a desfazer posições construídas com base em uma eventual vitória de Flávio Bolsonaro.
Segundo Kodja, os investidores estrangeiros haviam injetado aproximadamente R$ 20 bilhões no mercado brasileiro durante o mês de outubro. As apostas refletiam uma probabilidade de cerca de 80% de uma vitória de Bolsonaro, uma expectativa que foi desmentida pelas urnas.
A especialista destacou que “a diferença agora é a magnitude: o mercado precificava cerca de 80% de probabilidade de vitória de Flávio, e o que se observa é o desmantelamento dessa aposta”.
Kodja lembrou que o pior dia após uma eleição presidencial brasileira nas últimas duas décadas havia registrado uma queda de 2,8%, muito inferior à queda atual. A magnitude do movimento também exige cautela em relação às oportunidades de investimento.
Em particular, ele destacou que, para os investidores com horizontes de médio e longo prazo, aproveitar a correção para reduzir o preço médio de suas posições não é necessariamente uma decisão óbvia.
Ricardo Navarro, diretor-gerente de Mercados de Capitais de Dívida para a América Latina e Crédito Estruturado do Itaú, também atribuiu parte da volatilidade ao reajuste das posições financeiras após o resultado eleitoral.
Navarro alertou que “o que continuaremos vendo nos próximos dias é um reequilíbrio das carteiras e o desmantelamento de algumas dessas operações que entraram no mercado nas últimas semanas”.
A atenção dos investidores está agora voltada para os sinais econômicos do próximo governo, especialmente para a nomeação do ministro da Fazenda e de outros membros do gabinete ligados à política fiscal.
Para Navarro, o mercado espera “algum tipo de anúncio sobre um novo gabinete que ressalte o reconhecimento de que a responsabilidade fiscal deve assumir maior prioridade no próximo governo”.
Kodja considera que “a eleição pode interromper a recuperação brasileira e pressionar as bolsas latino-americanas, temporariamente, mas não determina, por si só, o fim do ciclo regional de altas”.
Ele também identificou o comportamento do dólar, as taxas de juros dos EUA e as matérias-primas como variáveis decisivas para os fluxos internacionais. Se o Brasil decepcionar no âmbito fiscal, outros mercados poderão captar parte desses recursos.
Contágio limitado e riscos fiscais
A relativa resiliência das bolsas latino-americanas não significa que os fundamentos econômicos estejam livres de pressões. Os especialistas do IIF identificaram desafios fiscais significativos no Brasil e na Colômbia, embora tenham reconhecido melhorias no setor de crédito em outros países.
Shelly Shetty, diretora-gerente e responsável pelas classificações soberanas da América e da Europa emergente da Fitch Ratings, destacou que a América Latina registrou um desempenho de crédito mais favorável do que o previsto ao longo de 2026.
De acordo com seus dados, a Fitch realizou 12 elevações e três rebaixamentos de classificações soberanas em nível mundial. Das oito elevações referentes a mercados emergentes, metade concentrou-se na América Latina.
Shetty destacou que “até agora, o histórico de crédito da América Latina tem sido relativamente positivo”, embora tenha alertado que grande parte das melhorias se deveu a emissores altamente especulativos ou a economias de pequeno porte.
Entre os países beneficiados, ela mencionou a Bolívia, o Equador e a Argentina. O Paraguai, por sua vez, mantém uma perspectiva positiva e está prestes a alcançar o grau de investimento.
No entanto, o Brasil, a Colômbia e o México mantêm perspectivas de crédito estáveis, com desafios fiscais de magnitude diferente. Os casos do Brasil e da Colômbia se destacam por seus elevados déficits e pelas dificuldades em conter o endividamento.
No Brasil, a Fitch identifica um déficit fiscal superior a 8% do PIB e uma dívida pública que ultrapassa 80% do produto. A resposta do novo governo será determinante para avaliar a trajetória de sua classificação soberana.
Shetty afirmou que é preciso “esperar para ver quais serão os sinais econômicos da nova equipe econômica”, uma consideração especialmente relevante após a reação negativa dos mercados à vitória de Lula.
A agência também analisará a rapidez e a credibilidade dos ajustes orçamentários. O desafio não se limita a anunciar medidas de consolidação, mas sim a demonstrar sua capacidade de estabilizar as contas públicas.
A Colômbia é outro ponto de destaque. María Paula Figueroa, responsável pela pesquisa sobre mercados latino-americanos de fronteira do IIF, descreveu as dificuldades fiscais enfrentadas pelo governo de Abelardo de la Espriella.
O país registra um déficit próximo a 7% do PIB e uma dívida pública que atingiu aproximadamente 61% do produto. O governo busca avançar em um ajuste orçamentário, embora ainda haja dúvidas sobre seu alcance.
Figueroa explicou que a proposta prevê cortes de COP$45 bilhões (US$12 bilhões), equivalentes a 2,2% do PIB. No entanto, diversos especialistas consideram necessário um esforço fiscal entre 3% e 4% para estabilizar as finanças públicas.
A economista afirmou que “provavelmente será necessário um pacote mais abrangente que combine a racionalização dos gastos e subsídios mais bem direcionados com uma reforma para ampliar a base de receitas”.
As dificuldades da Colômbia ilustram por que a ausência de contágio nos mercados de ações do Brasil não significa uma redução generalizada do risco. Cada país enfrenta restrições fiscais e decisões políticas que podem alterar suas condições de financiamento.
Investidores distinguem os riscos
A evolução do mercado de dívida oferece mais um indício de diferenciação regional. Apesar da volatilidade brasileira, os emissores latino-americanos mantiveram o acesso aos mercados internacionais de capitais.
Navarro destacou que as emissões soberanas regionais em 2026 já superam os níveis de 2025, após um mês de janeiro particularmente ativo. Parte desse dinamismo se deve à busca por financiamento externo diante dos custos mais elevados nos mercados locais.
O executivo explicou que “os emissores soberanos estão aproveitando os diferenciais mais baixos no exterior”, uma alternativa que permite substituir parcialmente as emissões domésticas por captações internacionais.
A Colômbia é um exemplo disso. Segundo Navarro, o país realizou uma operação de dívida de grande magnitude logo após as eleições brasileiras, apesar das dúvidas sobre um possível contágio financeiro.
A emissão contribuiu para elevar as emissões internacionais da Colômbia para mais de US$ 10 bilhões em 2026, enquanto os rendimentos dos instrumentos locais se aproximavam de 13%.
A composição regional também mudou. O Brasil e o México representavam, historicamente, cerca de dois terços das emissões internacionais da América Latina, mas atualmente sua participação conjunta está abaixo da metade.
A Argentina também recuperou espaço entre os investidores. A Fitch elevou sua classificação para B-, com perspectiva estável, apoiada por avanços fiscais, melhorias no setor externo e um maior acúmulo de reservas internacionais.
No entanto, o contexto internacional continua sendo desafiador. Jelenkovic alertou que o aperto monetário nos Estados Unidos e o aumento dos rendimentos dos títulos do Tesouro representam desafios para os ativos emergentes.
A especialista considerou que a América Latina responde tanto aos seus fundamentos econômicos quanto às condições gerais do mercado. Por isso, uma reação eleitoral negativa não determina necessariamente o comportamento posterior de toda a região.
Jelenkovic resumiu essa diferença ao afirmar que “é algo específico e é assim que precisamos encarar a questão”, referindo-se à necessidade de avaliar individualmente as consequências econômicas de cada escolha.
A atenção continua voltada para as decisões fiscais do Brasil, a implementação do ajuste na Colômbia e a trajetória das taxas internacionais. Essas variáveis ajudarão a determinar se a volatilidade brasileira permanecerá concentrada ou se assumirá um alcance regional mais amplo.